


L’intelligenza artificiale sta uscendo dalla fase in cui il suo valore veniva misurato soprattutto sulla capacità di generare testi, immagini o codice. Nel 2026 il suo impatto economico passa sempre più dall’infrastruttura fisica, dall’automazione dei processi e dall’organizzazione del lavoro. È il quadro che emerge dal Technology Trends Outlook 2026, sesta edizione del rapporto McKinsey pubblicata a settembre, che individua 14 tendenze tecnologiche e colloca l’AI al centro di quasi tutte.
Il rapporto divide le tecnologie in tre grandi aree:
- rivoluzione dell’AI,
- nuove frontiere del calcolo e della connettività,
- ingegneria avanzata.
Quattro tendenze riguardano direttamente l’intelligenza artificiale:
- sviluppo software agentico,
- agentic AI,
- AI per la scoperta scientifica e l’ingegneria,
- AI per infrastrutture e architetture dei modelli.
Ma McKinsey sottolinea che l’AI influenza anche robotica, semiconduttori, cybersicurezza, mobilità, scienze della vita ed energia.
Il risultato è un cambiamento della geografia degli investimenti. Non basta più costruire modelli potenti. Servono chip, memoria, data center, reti elettriche, sistemi di raffreddamento, software di orchestrazione e lavoratori capaci di integrare gli agenti nei processi aziendali.
Indice degli argomenti:
L’AI diventa un’industria ad alta intensità di capitale
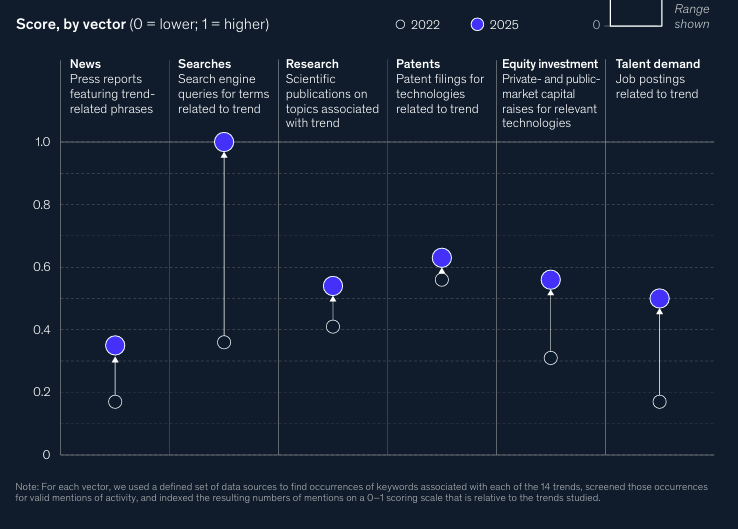
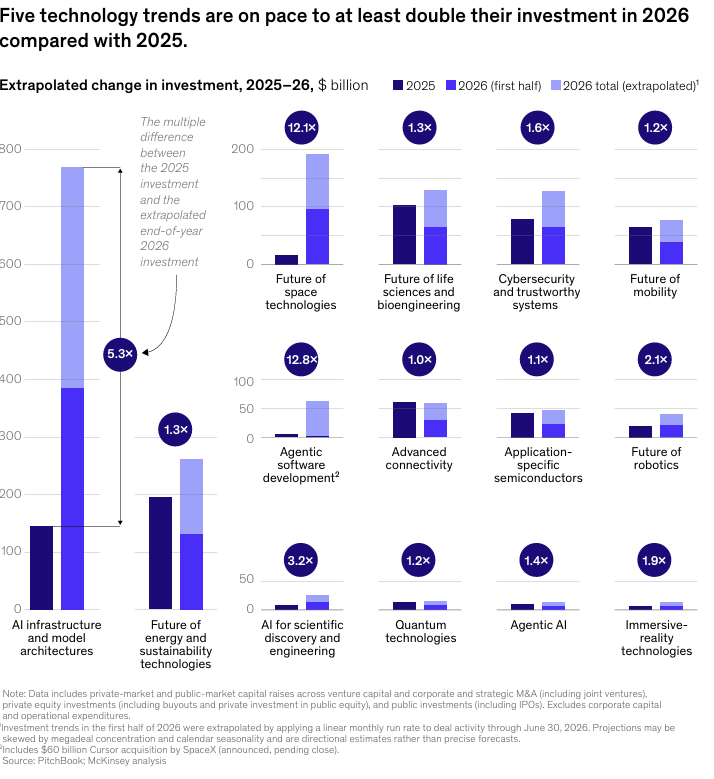
Il dato più rilevante del rapporto riguarda le infrastrutture per l’intelligenza artificiale. McKinsey stima che nel 2025 gli investimenti azionari nell’area “AI infrastructure and model architectures” abbiano raggiunto 145 miliardi di dollari. Nella prima metà del 2026 sarebbero saliti a quasi 384 miliardi; mantenendo lo stesso ritmo, il totale annuo arriverebbe a circa 769 miliardi. La società precisa che si tratta di un’estrapolazione lineare e non di una previsione puntuale.
La scala del fenomeno trova riscontro anche in altre rilevazioni. Lo Stanford AI Index 2026 calcola che gli investimenti aziendali globali collegati all’AI abbiano raggiunto 581,69 miliardi di dollari nel 2025, con un aumento del 129,9% rispetto all’anno precedente. Gli investimenti privati, pari a 344,66 miliardi, sono cresciuti del 127,5%.
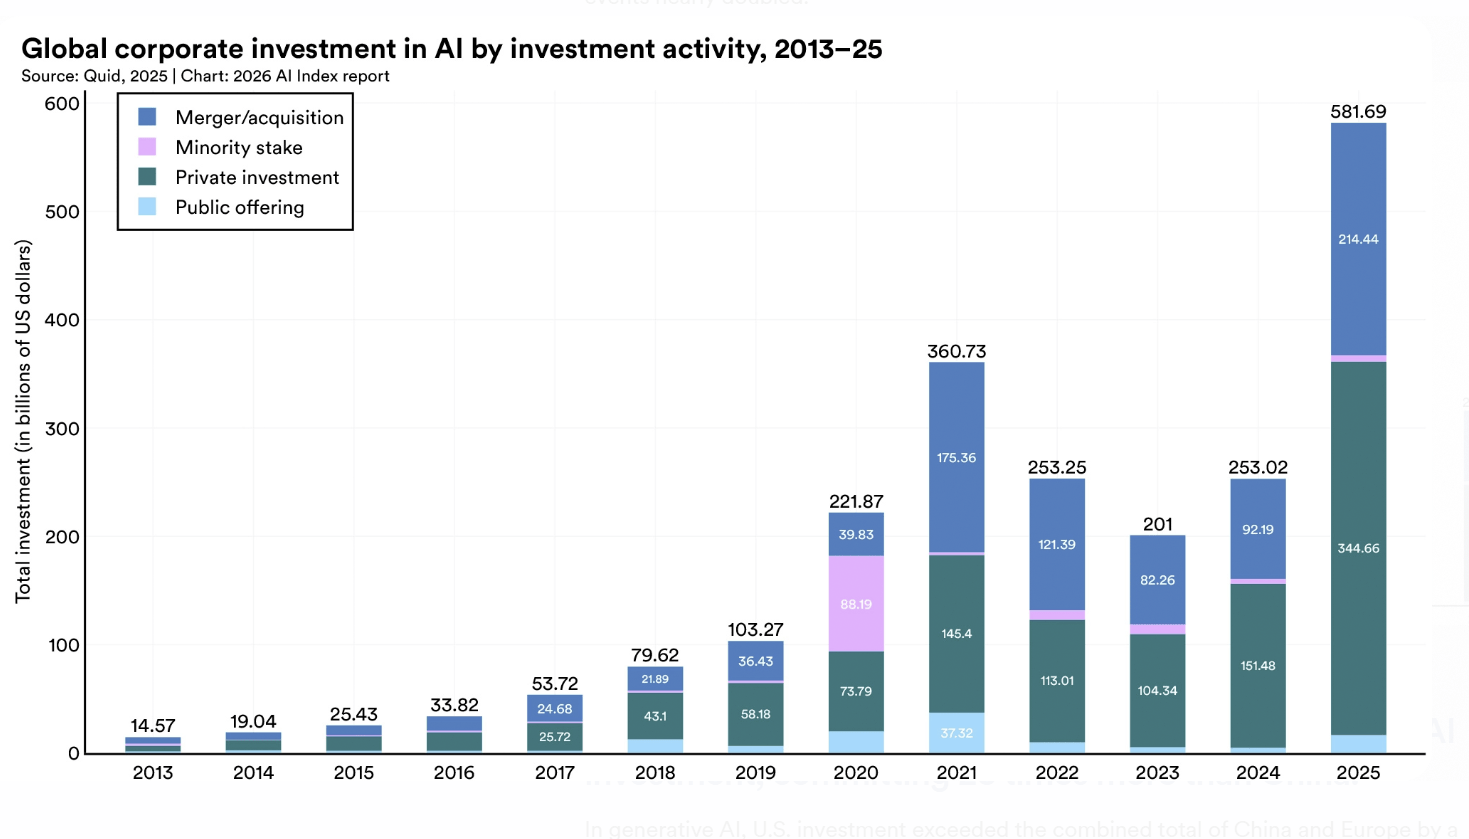
Questa massa di capitale modifica la struttura economica del settore tecnologico. Il vantaggio competitivo non dipende più soltanto dagli algoritmi. Dipende dalla possibilità di ottenere capacità di calcolo a prezzi sostenibili e di assicurarsi energia, processori avanzati, memoria ad alta larghezza di banda e infrastrutture di rete.
McKinsey stima inoltre che la costruzione di data center a livello mondiale potrebbe richiedere quasi 7.000 miliardi di dollari di spesa in conto capitale entro il 2030. È una cifra che avvicina la filiera dell’intelligenza artificiale alle grandi industrie infrastrutturali, con fabbisogni finanziari e tempi di realizzazione molto diversi da quelli tipici del software.
Gli agenti AI entrano nei processi aziendali
Una seconda trasformazione riguarda gli agenti autonomi. Nel rapporto, l’agentic AI viene definita come l’insieme di sistemi capaci di pianificare ed eseguire attività articolate in più passaggi con una supervisione umana limitata. Non rispondono soltanto a una domanda: possono consultare sistemi aziendali, usare strumenti, coordinarsi con altri agenti e modificare le proprie azioni sulla base dei risultati ottenuti.
Secondo una ricerca McKinsey citata nel documento, l’89% delle organizzazioni usa regolarmente l’AI in almeno una funzione e la maggioranza ha avviato sperimentazioni con agenti. I risultati economici, però, rimangono molto più limitati: soltanto il 37% delle aziende intervistate attribuisce all’AI un impatto positivo sull’Ebit.
Una rilevazione successiva pubblicata da McKinsey il 18 settembre 2026 conferma lo stesso divario: l’80% degli intervistati segnala miglioramenti nella produttività individuale, ma il 37% rileva effetti sull’Ebit aziendale.
Il problema riguarda l’organizzazione più che l’accesso alla tecnologia. Inserire un agente in un processo progettato per lavoratori umani non garantisce automaticamente un ritorno economico. Le imprese devono ridefinire flussi di approvazione, controlli, accessi ai dati e responsabilità.
McKinsey segnala inoltre un effetto sui costi. Gli agenti utilizzano ripetutamente i modelli durante una singola attività e possono consumare tra cinque e trenta volte più token rispetto a una normale interrogazione a un chatbot. Nel campione citato dal rapporto, il 93% dei rispondenti dichiara di avere superato il budget previsto per l’AI.
Il software è il primo laboratorio dell’automazione agentica
Lo sviluppo software è il settore in cui gli agenti stanno mostrando gli effetti più immediati. I nuovi strumenti non completano più soltanto una riga di codice: possono ricevere un compito, modificare un programma, eseguire test, correggere errori e preparare una distribuzione in produzione.
McKinsey stima che un’adozione efficace dello sviluppo software agentico potrebbe generare quasi 1.000 miliardi di dollari di valore per le aziende. Ma i risultati sono molto disomogenei. Solo un quarto delle imprese che utilizzano questi strumenti avrebbe ottenuto una vera accelerazione del ciclo di sviluppo, definita come un raddoppio della produttività in almeno un quarto dei team.
La distribuzione dei benefici aiuta a capire il problema. Secondo il rapporto, l’80% degli ingegneri software che usa strumenti AI registra un incremento di produttività intorno al 3%, mentre il 20% più efficace raggiunge un miglioramento del 55%. In circa il 30% delle aziende esaminate, invece, la produttività sarebbe diminuita dopo l’introduzione di strumenti agentici.
Un aumento della quantità di codice, infatti, non coincide necessariamente con una maggiore produzione di software utilizzabile. Uno studio citato da McKinsey rileva una crescita del 180% dell’attività di programmazione a fronte di un incremento del 30% delle release effettivamente consegnate.
Il lavoro degli sviluppatori tende così a spostarsi dalla scrittura manuale del codice alla supervisione di più agenti. Cresce il peso della progettazione dell’architettura, della verifica, della sicurezza e della definizione dei requisiti.
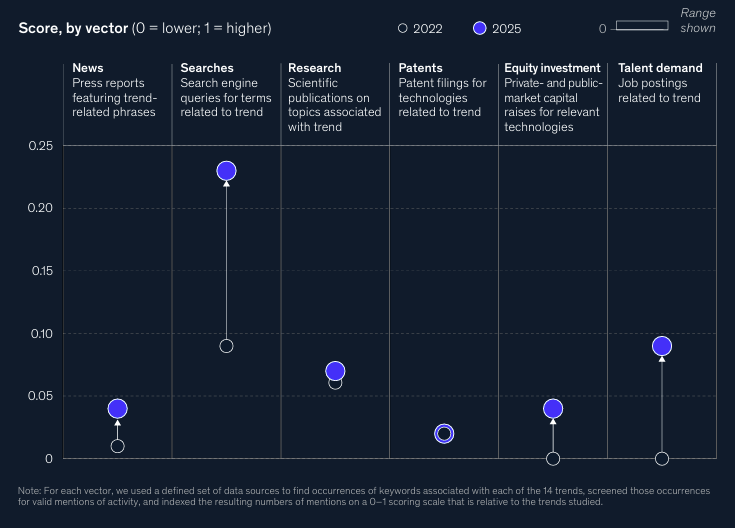
Nel 2025 le offerte di lavoro collegate allo sviluppo software agentico sono più che triplicate rispetto al 2024, secondo i dati raccolti da McKinsey, con una forte concentrazione nella ricerca e sviluppo.
Dalla programmazione ai laboratori scientifici
L’intelligenza artificiale sta modificando anche la ricerca scientifica. McKinsey inserisce per la prima volta nel rapporto 2026 una categoria specifica dedicata all’AI per la scoperta scientifica e l’ingegneria.
Le applicazioni vanno dalla progettazione di nuovi farmaci alla ricerca di materiali per batterie, semiconduttori e catalizzatori. I modelli possono generare ipotesi, selezionare molecole, prevedere proprietà e coordinare simulazioni. In alcuni laboratori, robot e AI vengono collegati in cicli chiusi: il modello propone un esperimento, il sistema automatico lo esegue, i risultati vengono reinseriti nel modello e utilizzati per scegliere il test successivo.
Gli investimenti indicano che il settore sta attirando capitali. McKinsey calcola quasi 7,9 miliardi di dollari nel 2025 e 12,5 miliardi nella prima metà del 2026. Tra le operazioni citate figurano il round da 2,1 miliardi di dollari di Isomorphic Labs e i 787 milioni raccolti da Earendil Labs per la scoperta di farmaci biologici assistita dall’AI.
La velocità computazionale incontra però limiti che il software non elimina. Nel settore farmaceutico, un modello può generare migliaia di candidati, ma sperimentazione di laboratorio, studi clinici e autorizzazioni richiedono ancora anni. Il rapporto ricorda che portare un nuovo farmaco sul mercato può richiedere oltre dieci anni, con costi medi stimati tra 1,3 e 2,6 miliardi di dollari.
L’AI può quindi accelerare la parte iniziale del processo, ma non cancella i vincoli fisici, industriali e regolatori.
L’energia diventa una variabile economica dell’AI
La diffusione dell’intelligenza artificiale incontra un limite ancora più materiale: l’elettricità.
L’International Energy Agency stima che i consumi globali dei data center passeranno da circa 485 terawattora nel 2025 a circa 950 terawattora nel 2030. I data center dedicati in modo più diretto all’AI aumenteranno i consumi molto più rapidamente, fino a triplicarli nello stesso periodo. (IEA)
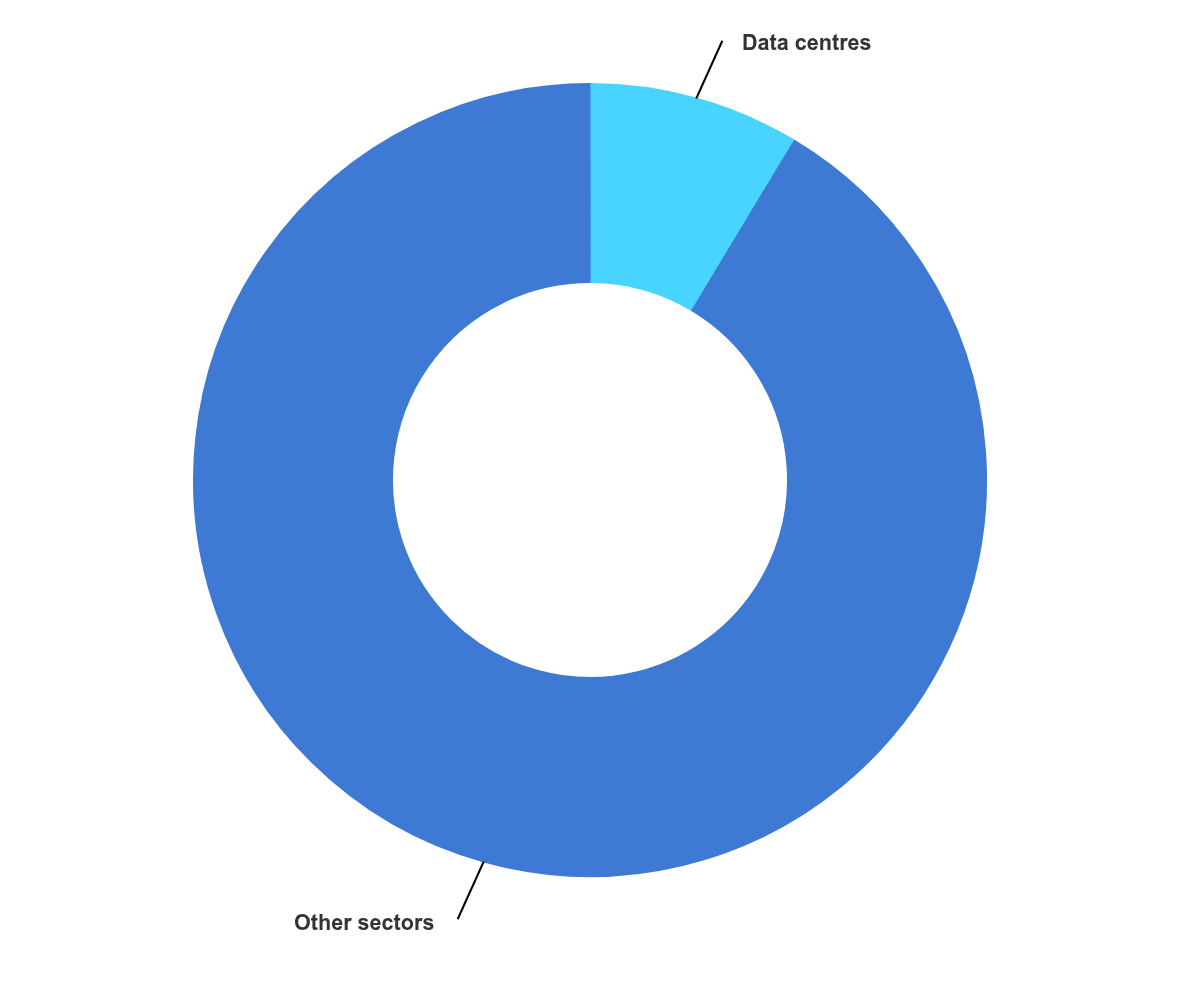
Nello scenario centrale dell’IEA, i data center consumeranno nel 2030 poco meno del 3% dell’elettricità mondiale. Negli Stati Uniti saranno responsabili di circa metà dell’incremento della domanda elettrica previsto fino alla fine del decennio.
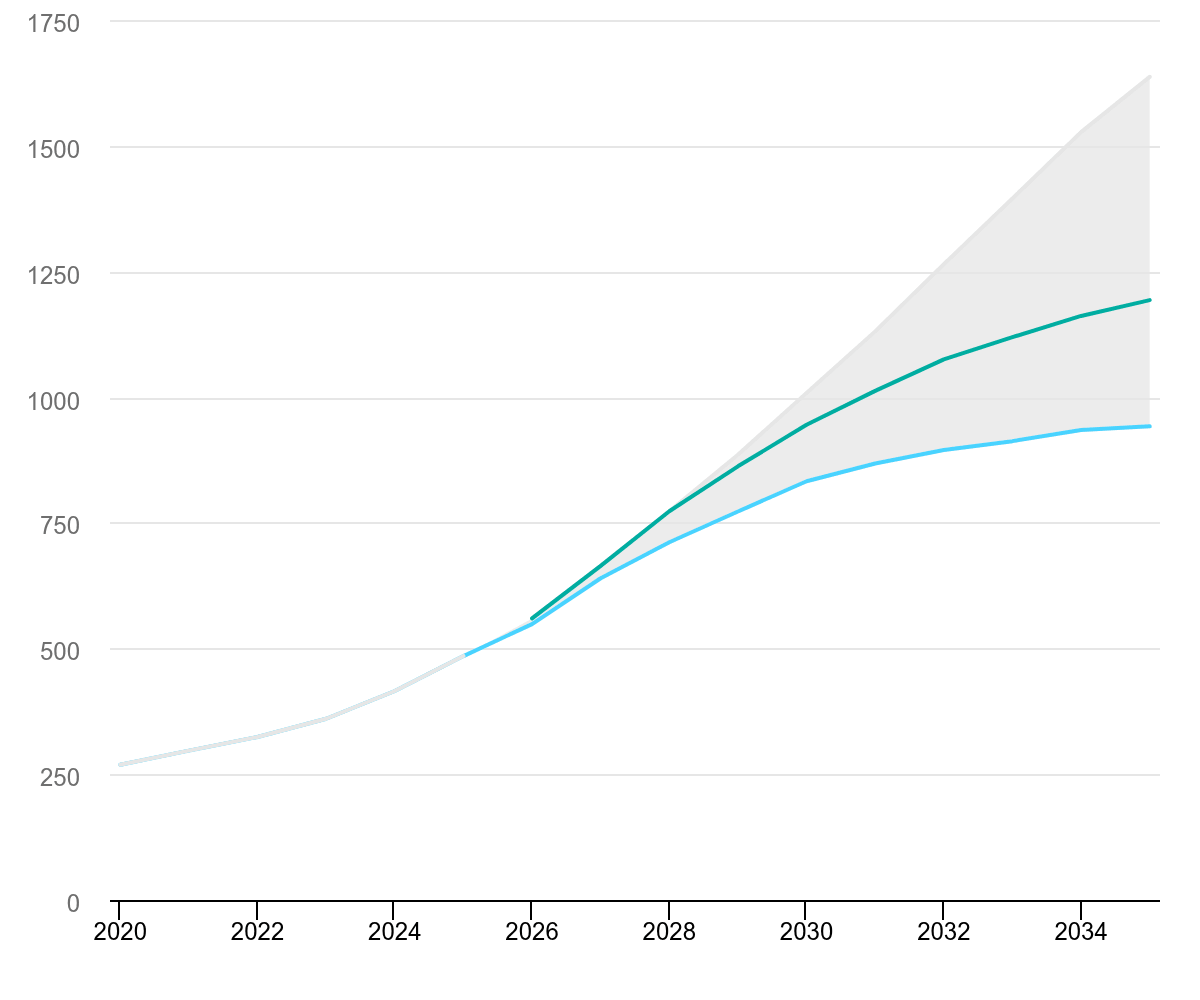
Per le imprese tecnologiche la conseguenza è rilevante: la disponibilità di energia diventa una variabile nella scelta dei siti, nei tempi di costruzione e nei costi del calcolo. Un data center può essere completato in pochi anni; linee di trasmissione, sottostazioni e nuova generazione elettrica richiedono spesso tempi più lunghi.
McKinsey segnala anche ritardi superiori a due anni per alcuni trasformatori e oltre 2.500 gigawatt di progetti energetici bloccati nelle code di connessione alle reti a livello mondiale.
L’AI lega così l’economia digitale a settori industriali tradizionali: utility, produttori di apparecchiature elettriche, semiconduttori, costruzioni, nucleare, rinnovabili e sistemi di accumulo.
La corsa ai chip ridisegna la catena del valore
L’aumento dell’inferenza, cioè l’utilizzo operativo di modelli già addestrati, spinge verso processori progettati per carichi di lavoro specifici. Amazon, Google, Meta e Microsoft stanno sviluppando o commissionando chip personalizzati per ridurre costo energetico e costo per token.
Il rapporto interpreta questa tendenza come una trasformazione della filiera dei semiconduttori: alcuni grandi clienti dei produttori di chip stanno diventando anche progettisti e potenziali fornitori alternativi.
La competizione investe anche la politica industriale. McKinsey cita l’aumento dell’investimento previsto da Tsmc negli Stati Uniti, salito a 265 miliardi di dollari nel luglio 2026, per ampliare la produzione avanzata in Arizona. La disponibilità di macchinari per litografia, minerali critici e memoria ad alte prestazioni è ormai parte della sicurezza delle filiere dell’AI.
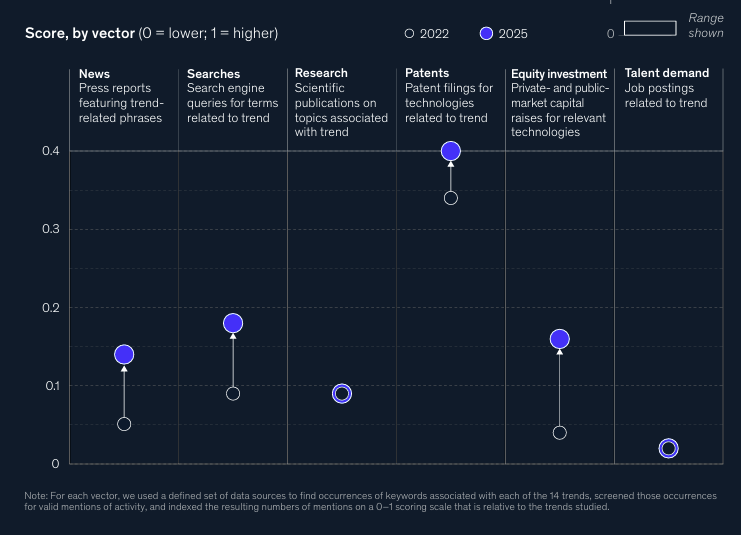
Più autonomia significa nuovi rischi informatici
Gli agenti introducono un’altra variabile economica: la sicurezza. Un sistema che può leggere e scrivere nei database, eseguire codice o interagire con applicazioni dispone di privilegi più ampi rispetto a un chatbot tradizionale.
Per questo crescono le cosiddette identità non umane: chiavi Api, credenziali macchina e account di servizio usati dagli agenti per accedere ai sistemi. La gestione degli accessi diventa parte dell’architettura dell’AI, non un controllo da aggiungere dopo.
Il rapporto sottolinea inoltre che l’intelligenza artificiale accelera entrambi i lati della cybersicurezza. Può trovare vulnerabilità e contribuire a correggerle, ma può anche aiutare un attaccante a scoprirle e sfruttarle più velocemente.
L’autonomia, quindi, ha un costo di controllo. Le aziende devono prevedere isolamento dei sistemi, monitoraggio, autorizzazioni granulari, verifica umana e procedure di recupero.
La produttività dipende dal modello organizzativo
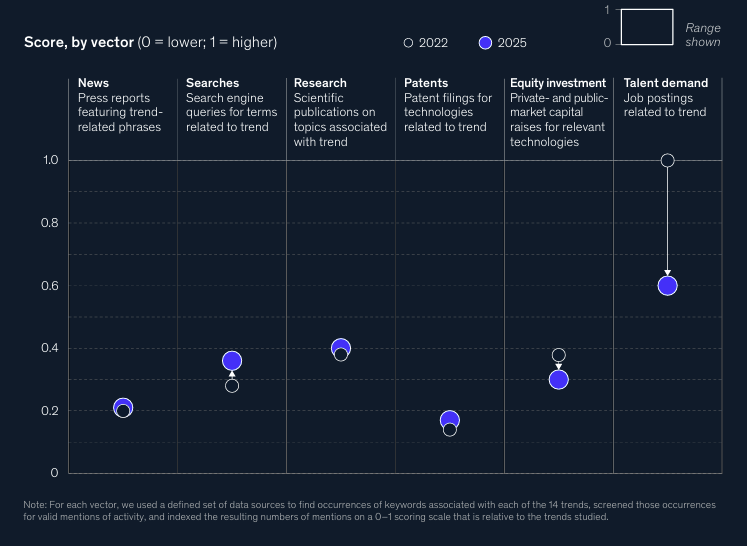
Gli investimenti nell’AI sono ormai superiori alla fase sperimentale, ma il rendimento finanziario non cresce con la stessa velocità.
Nella Global Tech Agenda 2026, McKinsey rileva che metà delle aziende considera l’intelligenza artificiale una priorità di investimento tecnologico per i prossimi due anni. Tra le imprese con i risultati migliori la percentuale sale al 54%. Allo stesso tempo, metà degli intervistati prevede di aumentare il budget tecnologico di oltre il 4% nel 2026.
Il divario tra spesa e ritorni misura uno dei problemi centrali del ciclo economico dell’AI. L’adozione di un modello o di un agente può essere rapida; la riorganizzazione di un’impresa richiede tempi più lunghi.
Occorre stabilire quali decisioni delegare, quali mantenere sotto responsabilità umana, come misurare gli errori e come distribuire i risparmi ottenuti. Le competenze richieste cambiano di conseguenza: diminuisce il peso relativo delle attività ripetitive e cresce quello di architettura, gestione dei dati, sicurezza, orchestrazione e controllo.
Il quantum corre, ma il mercato resta sperimentale
Tra le tecnologie di frontiera indicate da McKinsey c’è anche il quantum, un’area che comprende calcolo, comunicazione e sensoristica quantistica. Nel 2026 il settore resta ancora lontano da un’adozione diffusa nelle imprese: i computer quantistici non hanno ancora dimostrato un vantaggio stabile rispetto ai sistemi classici su problemi di uso commerciale corrente.
Più vicine all’impiego operativo sono invece la sicurezza post-quantum, spinta dal rischio che futuri computer quantistici possano compromettere gli attuali sistemi crittografici, e la sensoristica ad alta precisione applicabile a navigazione, infrastrutture, semiconduttori e difesa.
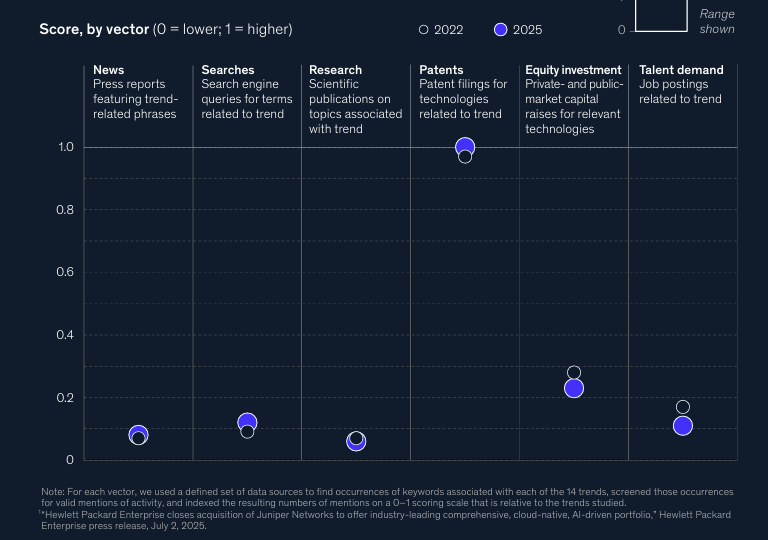
I capitali, però, stanno aumentando rapidamente. Secondo il Technology Trends Outlook 2026, gli investimenti azionari nelle tecnologie quantistiche sono passati da 2,5 miliardi di dollari nel 2024 a 13,3 miliardi nel 2025, più di cinque volte tanto, mentre l’occupazione collegata al settore si è ridotta del 46% tra 2024 e 2025: un segnale di selezione più forte nelle assunzioni mentre cresce il capitale destinato a hardware e ricerca.
McKinsey stima che il quantum computing potrebbe generare fino a 2.700 miliardi di dollari di valore economico mondiale entro il 2035, precisando che si tratta di potenziale futuro e non di valore già realizzato. Oltre 300 organizzazioni, tra cui Airbus, Boehringer Ingelheim, E.On e JPMorgan Chase, stanno già collaborando con aziende specializzate per sperimentare applicazioni concrete.
Per le imprese, il passaggio più immediato riguarda però la protezione dei dati. Il Nist statunitense ha finalizzato nel 2024 i primi tre standard di crittografia post-quantum, spingendo aziende e amministrazioni a pianificare la migrazione prima del cosiddetto “Q-Day”, il momento in cui computer quantistici sufficientemente potenti potrebbero rendere vulnerabili alcuni sistemi di cifratura oggi utilizzati.
Sul piano industriale restano aperti problemi decisivi: correzione degli errori, realizzazione di qubit logici affidabili, integrazione con i sistemi classici, disponibilità di competenze e sviluppo di una filiera sufficientemente matura. Per McKinsey, il salto commerciale dipenderà meno dal numero assoluto di qubit e più dalla capacità di costruire sistemi integrati e affidabili, collegati a problemi economici reali.
La robotica entra nell’era della “physical AI”
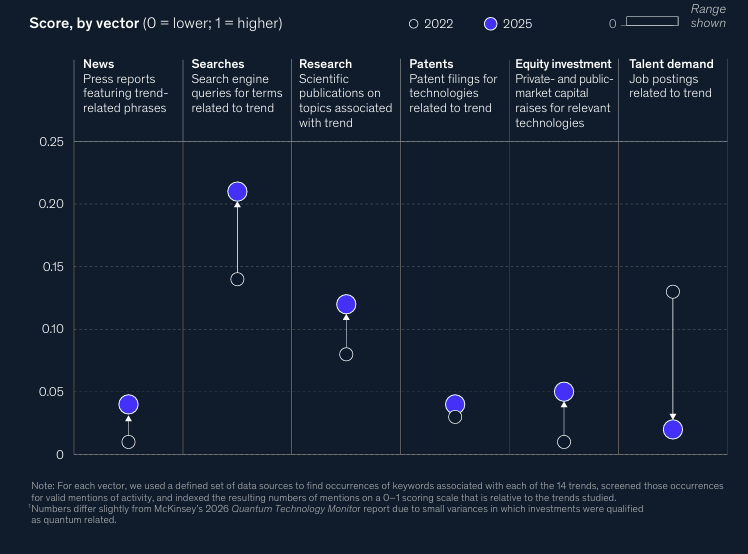
La robotica è uno dei settori in cui l’intelligenza artificiale sta producendo gli effetti più visibili nel mondo fisico. Nel Technology Trends Outlook 2026, McKinsey parla di physical AI: robot capaci di percepire l’ambiente, interpretare istruzioni in linguaggio naturale, ragionare su più passaggi e trasformare informazioni visive e testuali in azioni.
Il mercato resta dominato dai robot industriali, con circa 5 milioni di unità operative nel mondo e 542 mila nuove installazioni nel solo 2024, ma stanno crescendo anche i sistemi general purpose destinati a logistica, ospedali, agricoltura, laboratori e servizi. McKinsey stima che, se il ritmo di sviluppo e adozione proseguirà, il mercato dei robot general purpose potrebbe raggiungere circa 370 miliardi di dollari entro il 2040, mentre la physical AI potrebbe generare almeno 1.000 miliardi di dollari di valore economico nello stesso orizzonte, soprattutto in manifattura e logistica.
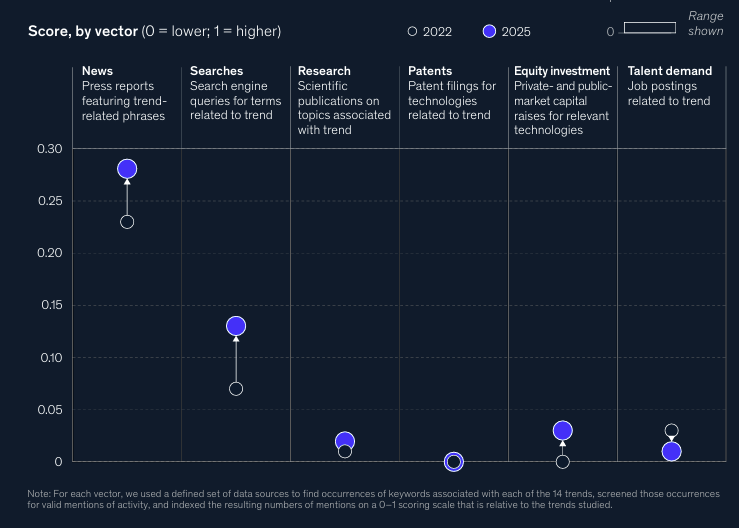
Gli investimenti azionari nella robotica hanno raggiunto 19,5 miliardi di dollari nel 2025 e, sulla base dell’andamento del primo semestre, il settore è tra quelli avviati a più che raddoppiare la raccolta nel 2026 rispetto all’anno precedente.
L’adozione resta però disomogenea: McKinsey assegna alla nuova robotica un livello 2, quello della sperimentazione, perché i sistemi mobili intelligenti, gli umanoidi e i robot di servizio sono ancora poco diffusi rispetto all’automazione industriale tradizionale. I limiti principali sono affidabilità nel mondo reale, destrezza, trasferimento dall’ambiente simulato alle condizioni operative e costi. La Cina rappresenta oggi il maggiore mercato per i robot industriali: nel 2024 concentrava il 54% delle nuove installazioni mondiali e circa due milioni di unità operative.
Il 2026 segna il passaggio dalla promessa all’esecuzione
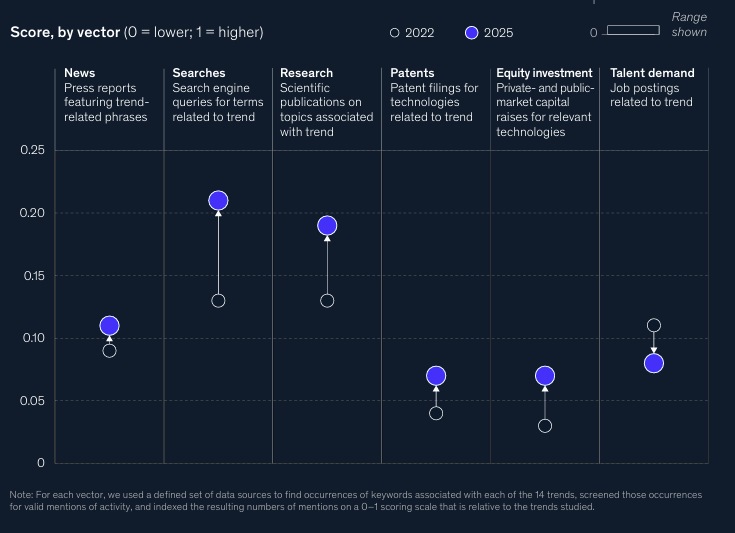
Il Technology Trends Outlook 2026 descrive un’intelligenza artificiale che non vive più soltanto nei modelli. Vive nei data center che devono essere alimentati, nei chip progettati per l’inferenza, nei laboratori automatizzati, nelle reti aziendali a cui gli agenti chiedono accesso e nei bilanci che devono assorbire nuovi costi variabili.
Cinque delle 14 tendenze analizzate da McKinsey — sviluppo software agentico, infrastrutture e modelli AI, AI per la scoperta scientifica, tecnologie spaziali e robotica — risultano avviate, sulla base dei dati del primo semestre, verso investimenti 2026 più che doppi rispetto al 2025.
L’intelligenza artificiale rimane il principale acceleratore comune. Il suo impatto economico dipenderà però dalla capacità delle imprese di trasformare capacità tecniche in processi affidabili e redditizi. Il capitale sta arrivando più velocemente dei ritorni misurabili; energia, infrastrutture, sicurezza e competenze possono diventare i vincoli che separano le sperimentazioni dall’adozione su scala industriale.





Partecipa alla community