


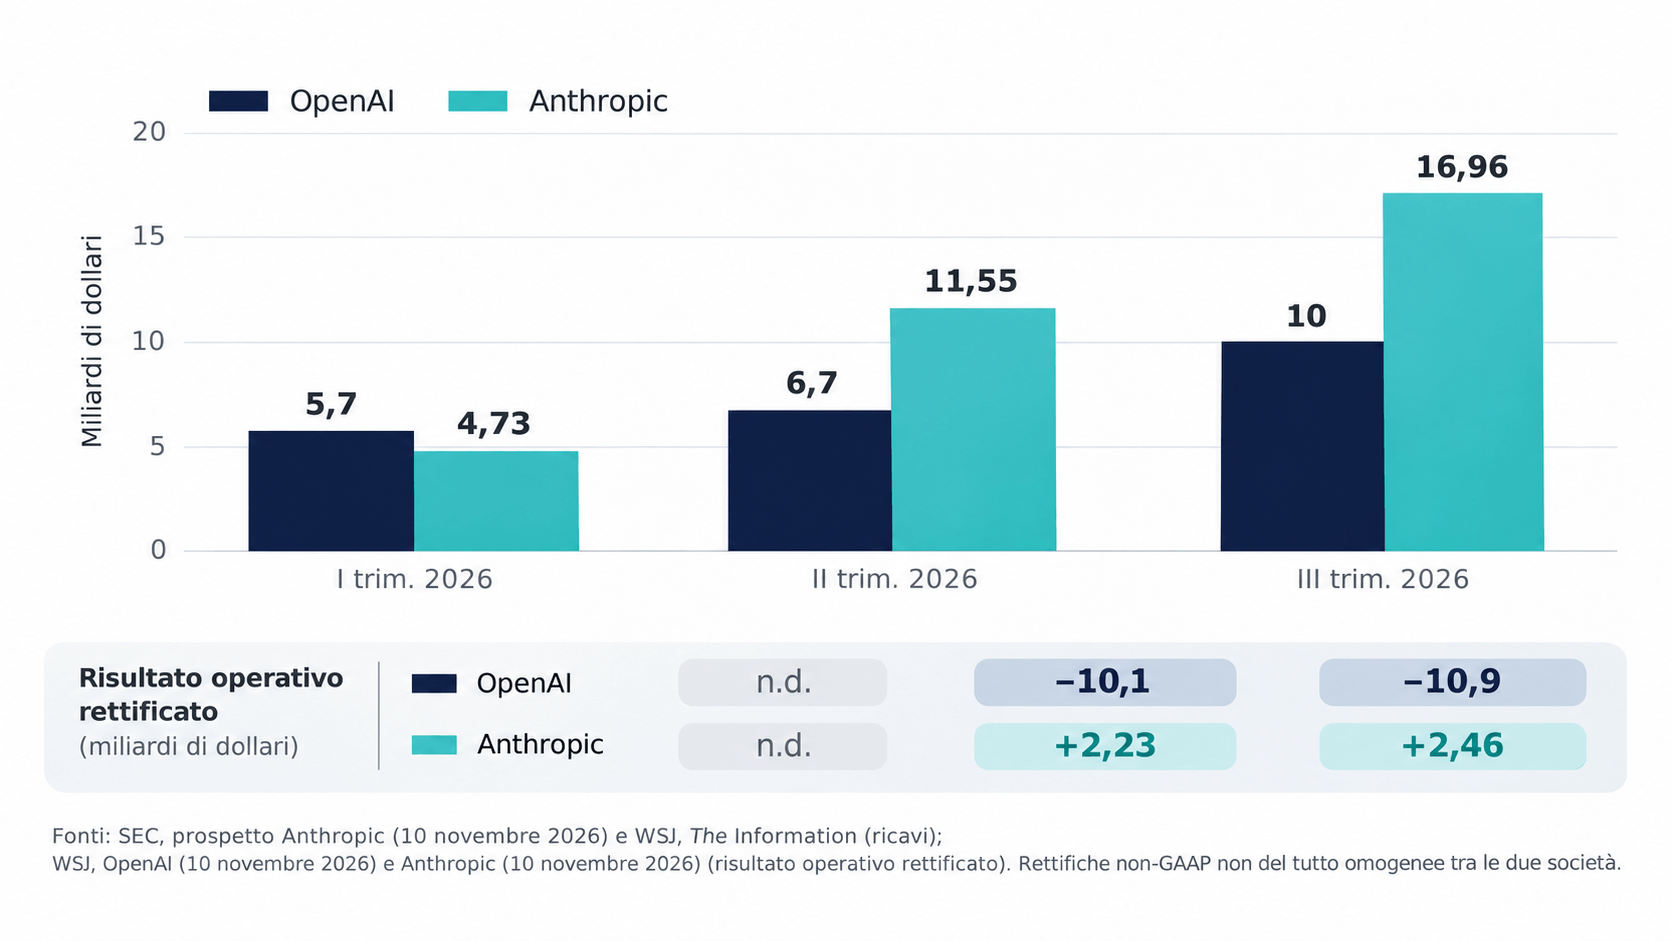
OpenAI ha chiuso il terzo trimestre 2026 con circa 10 miliardi di dollari di ricavi, in crescita di quasi il 50% rispetto ai tre mesi precedenti. Il risultato operativo rettificato resta però fortemente negativo: una perdita di 10,9 miliardi di dollari. I numeri, comunicati agli investitori il 10 novembre, sono stati riportati dal Wall Street Journal.
Il confronto con Anthropic, che ha pubblicato i risultati il 2 novembre e li ha aggiornati nel prospetto depositato il 10 novembre alla Securities and Exchange Commission, mostra un vantaggio ancora ampio per il produttore di Claude: 16,956 miliardi di ricavi e una perdita operativa di 567 milioni secondo i principi contabili statunitensi (GAAP). Si tratta di dati trimestrali non revisionati. Anthropic ha fornito un dettaglio finanziario molto superiore a quello disponibile pubblicamente per OpenAI; il diverso livello di trasparenza è parte della notizia.
Indice degli argomenti:
Ricavi: Anthropic sorpassa OpenAI e allarga il distacco
All’inizio del 2026 era OpenAI a fatturare di più: circa 5,7 miliardi nel primo trimestre, contro i 4,731 di Anthropic. È la cifra OpenAI ricostruita da The Information, poi confermata nella ricostruzione del secondo trimestre, quando i ricavi di OpenAI si sono fermati a 6,7 miliardi. Anthropic, nello stesso periodo, ha raggiunto 11,555 miliardi e ha effettuato il sorpasso.
Nel terzo trimestre OpenAI ha accelerato da 6,7 a circa 10 miliardi, mentre Anthropic è salita da 11,555 a 16,956 miliardi. La crescita trimestrale è stata simile: circa il 49-50% per OpenAI, il 46,7% per Anthropic. Il distacco assoluto, però, è aumentato da 4,855 a 6,956 miliardi. OpenAI ha recuperato soltanto una piccola parte del divario in termini relativi.
Il 70% di crescita citato dalla direttrice finanziaria di OpenAI, Sarah Friar, nell’intervista del 10 novembre a Yahoo Finance riguarda invece il ritmo annualizzato dei ricavi, confrontato con quello di fine giugno. È un indicatore diverso dal quasi 50% di aumento dei ricavi effettivamente contabilizzati tra luglio e settembre.
L’andamento è ancora più marcato su base annua. Nel terzo trimestre 2025 OpenAI aveva registrato 3,9 miliardi di ricavi, secondo il Wall Street Journal; Anthropic ne aveva fatturati 1,382. Nell’arco di dodici mesi Anthropic ha moltiplicato i ricavi per oltre dodici, OpenAI per circa 2,6. Alla crescita hanno contribuito gli strumenti AI per sviluppatori e imprese, fra cui gli assistenti per la programmazione.
Utili e perdite: due risultati operativi molto diversi
Il divario è più marcato quando si passa dai ricavi alla capacità di coprire i costi. OpenAI ha perso 10,9 miliardi a livello operativo rettificato nel terzo trimestre, rispetto ai 10,1 miliardi del secondo. Il suo margine operativo rettificato è tuttavia migliorato da −150% a −109%: in questa metrica, ogni dollaro fatturato è ancora accompagnato da 1,09 dollari di perdita operativa, contro 1,50 nel trimestre precedente.
Anthropic ha invece registrato un utile operativo rettificato di 2,463 miliardi, contro 2,235 miliardi nel secondo trimestre, con un margine rettificato sceso dal 19% al 15%. Il risultato operativo calcolato secondo i principi contabili statunitensi, inclusi alcuni costi esclusi dalle rettifiche, è stato negativo per 567 milioni: tre mesi prima era positivo per 974 milioni. Sono due livelli di lettura dello stesso bilancio, non cifre in contraddizione.
Il prospetto registra anche una perdita netta di 23,291 miliardi nel terzo trimestre. La voce è influenzata soprattutto da 21,936 miliardi di oneri legati alla variazione di valore di debiti convertibili, passività derivate e strumenti finanziari connessi, registrati dopo il risultato operativo. Per questo la perdita netta non descrive da sola i costi della gestione di Claude e non è confrontabile con la perdita operativa rettificata comunicata da OpenAI.
Il confronto ha un limite importante: la perdita operativa di OpenAI resa nota dal Wall Street Journal esclude i compensi in azioni, che nel trimestre ammonterebbero a circa 2,6 miliardi. Il risultato operativo contabile di Anthropic comprende invece 1,070 miliardi di compensi in azioni e 1,960 miliardi di oneri non monetari per il programma di contributi filantropici. Anche nella versione rettificata, dunque, le voci escluse non coincidono perfettamente. Non è corretto presentare il rapporto fra 10,9 miliardi e 567 milioni come una misura omogenea dell’efficienza delle due società.
Per Anthropic il trimestre è stato gravato anche da circa 5 miliardi di costi per capacità di calcolo acquistata con accordi a breve termine, più onerosa rispetto ai contratti pluriennali. Le spese complessive per calcolo e infrastrutture sono passate da 5,558 miliardi nel secondo trimestre a 9,863 miliardi nel terzo, salendo dal 48% al 58% dei ricavi. Per OpenAI non è disponibile una scomposizione equivalente dei costi trimestrali, quindi non si può costruire una classifica attendibile del costo dell’inferenza o dell’addestramento.
C’è anche una differenza nel modo di contabilizzare i ricavi
Il vantaggio di Anthropic sui ricavi pubblicati deve essere letto tenendo conto dei rapporti con i distributori cloud. Come ha documentato Axios, Anthropic registra generalmente il valore lordo delle vendite attraverso i partner e poi il compenso del fornitore cloud fra le spese. OpenAI registra soltanto la propria quota di alcune vendite realizzate tramite partner come Microsoft. Entrambi i metodi possono essere conformi ai principi contabili, ma il fatturato così ottenuto non misura esattamente la stessa grandezza commerciale.
Francine McKenna, esperta di contabilità citata da Axios, ha spiegato che la distinzione dipende da chi controlla il rapporto con il cliente e risponde della prestazione. In concreto, su una transazione da 100 dollari intermediata da un cloud provider, una società può rilevare tutti i 100 dollari nei ricavi e imputare la quota del partner a costo; l’altra può iscrivere soltanto l’importo che le rimane. Non sono disponibili dati pubblici sufficienti per ricalcolare in modo uniforme i ricavi trimestrali delle due aziende.
I cosiddetti ricavi annualizzati proiettano su dodici mesi il livello delle vendite raggiunto in un determinato momento: non sono il fatturato già maturato in un anno. A fine settembre OpenAI dichiarava un ritmo annualizzato vicino a 50 miliardi di dollari, secondo Reuters; alla stessa data Anthropic ne indicava circa 71 miliardi, saliti a 81 miliardi il 31 ottobre. Anche il confronto alla stessa data resta condizionato dalle diverse modalità di contabilizzazione delle vendite tramite partner cloud.
Perché Claude raccoglie più ricavi fra le imprese
Anthropic ha costruito gran parte della crescita intorno a Claude Code, alle API per sviluppatori e ai clienti aziendali che aumentano il consumo man mano che l’AI entra nei processi di lavoro. Il suo prospetto rileva oltre 11.900 clienti che avevano generato almeno 100.000 dollari di ricavi nei dodici mesi precedenti al 30 settembre 2026, rispetto a poco più di 950 un anno prima. Nei primi nove mesi del 2026 il 79% dei ricavi è derivato dalla fatturazione a consumo e il 21% dagli abbonamenti: quote che descrivono il modo di pagare, non una ripartizione esatta tra imprese e consumatori.
OpenAI, partita da una base di utenti consumer più ampia, ha spostato rapidamente il baricentro commerciale. Nell’intervista alla CNBC del 6 novembre, Friar ha dichiarato: “Il nostro business enterprise è raddoppiato rispetto al trimestre precedente”. La direttrice finanziaria ha precisato che il fatturato è ormai diviso circa a metà tra aziende e consumatori. Il Wall Street Journal riferisce inoltre di circa 100 milioni di utenti paganti di ChatGPT, pari all’8,5% degli utenti attivi settimanali.
L’offerta per sviluppatori, il coding e i nuovi agenti aziendali spiegano una parte della ripresa di OpenAI. Anthropic dispone però già di una rete di clienti di grandi dimensioni e di canali distributivi attraverso i principali cloud. Sul fronte dei prezzi, OpenAI ha ridotto quelli di alcuni modelli per attirare più utilizzo aziendale. Una crescita dei volumi può aumentare i ricavi senza migliorare subito la redditività, soprattutto se la capacità di calcolo aggiuntiva viene acquistata a prezzi elevati.
Perché la redditività dipende dall’uso dei modelli
I risultati di OpenAI e Anthropic mostrano come stia cambiando l’economia dei produttori di AI. Addestrare un modello richiede grandi investimenti in ricerca, personale e capacità di calcolo, e queste spese si ripetono quando si sviluppa una nuova generazione di modelli. L’inferenza — l’esecuzione del modello per rispondere alle richieste dei clienti — produce invece ricavi collegati all’utilizzo. Quando il numero di richieste aumenta più rapidamente delle spese per ricerca e addestramento, i costi fissi possono distribuirsi su una base commerciale più ampia.
È la lettura proposta dagli analisti Malik Ahmed Khan, Tucker Hawthorne e Dhruv Kothari in un’analisi di Morningstar del 15 ottobre 2026. Stimano che la componente di inferenza possa raggiungere margini incrementali prossimi all’80% e che accordi pluriennali sul calcolo e miglioramenti dei modelli possano creare vantaggi di costo. Si tratta di una prospettiva sull’economia dei servizi di inferenza, non del margine operativo attuale delle società: continuare a costruire modelli all’avanguardia richiede nuove spese e i concorrenti possono spingere i prezzi verso il basso.
Per capire la differenza tra redditività del servizio e dell’intera azienda, Brian Hopkins, vicepresidente del portafoglio Emerging Tech di Forrester, ha calcolato per Anthropic un margine lordo vicino all’85% nel primo semestre 2026. La misura riguarda il costo diretto della vendita del servizio, non tutte le spese operative. In un’analisi pubblicata il 10 novembre, Malik Ahmed Khan e Tucker Hawthorne di Morningstar osservano infatti che Anthropic ha sostenuto circa 1,04 dollari di costi operativi per ogni dollaro di ricavi nei primi sei mesi dell’anno. I due risultati possono coesistere perché una parte importante dei costi di ricerca, addestramento e struttura resta fuori dal margine lordo.
Morningstar prevede che l’arrivo di nuova capacità di calcolo nel 2027 e nel 2028 possa comprimere i margini, quando le fatture dell’infrastruttura inizieranno a maturare prima che tutta la capacità sia utilizzata dai clienti. Il terzo trimestre di Anthropic offre già un esempio: i costi di calcolo acquistato a breve termine hanno ridotto il margine operativo rettificato dal 19% al 15%, nonostante il forte aumento del fatturato.
La corsa ai data center mette alla prova entrambi i modelli
Il prospetto SEC aggiornato il 10 novembre indica che Anthropic ha assunto circa 900,9 miliardi di dollari di impegni fra acquisti e leasing legati soprattutto al calcolo e alle infrastrutture, includendo anche accordi sottoscritti dopo il 30 settembre. È un ammontare di obbligazioni distribuite su molti anni, con circa 451,6 miliardi previsti entro il 2030 e gran parte del resto fra il 2031 e il 2045: non va confuso con la spesa già sostenuta né con il costo del solo terzo trimestre.
Hopkins, nell’aggiornamento del 3 novembre della sua analisi per Forrester, ha confrontato una parte degli impegni di acquisto di calcolo di Anthropic con il valore che i clienti si sono obbligati contrattualmente a spendere: circa 23 dollari di capacità di calcolo impegnata per ogni dollaro di spesa minima già sottoscritta dai clienti. Non è un rapporto tra costi e fatturato, né comprende necessariamente tutti i 900,9 miliardi degli impegni complessivi. Evidenzia però uno squilibrio di durata: i fornitori di AI si impegnano per anni con i data center, mentre una quota elevata delle entrate dipende dall’effettivo consumo dei clienti. “Anthropic ha comprato la capacità di calcolo e ora ha bisogno dei vostri carichi di lavoro”, scrive Hopkins. Per le aziende clienti questo può tradursi in maggiore potere negoziale su prezzi, soglie d’uso e clausole contrattuali.
La società ha avviato il roadshow per la quotazione al Nasdaq, con l’obiettivo di raccogliere nuovi capitali. L’espansione dei contratti di capacità di calcolo aumenta la pressione sui flussi di cassa futuri: se i clienti consumano meno AI del previsto, parte degli impegni di spesa rimane da onorare. OpenAI affronta lo stesso problema di investimenti ingenti, ma la documentazione oggi disponibile non consente di misurarlo con le stesse voci.
Un secondo aspetto riguarda chi incassa i ricavi dell’AI lungo la filiera. Khan e Hawthorne, nella ricerca Morningstar del 10 novembre, osservano che i grandi fornitori cloud possono essere contemporaneamente investitori o finanziatori di Anthropic, suoi distributori e fornitori di calcolo. Riscuotono quindi commissioni e pagamenti per infrastruttura mentre finanziano l’espansione dei servizi AI. Questo circuito può sostenere la crescita quando i clienti aumentano la spesa; se la domanda rallenta, però, gli stessi soggetti restano esposti sia ai loro investimenti finanziari sia alla capacità di calcolo prenotata.
Crescita, concorrenza e valutazioni: le due letture degli analisti
La traiettoria favorevole, secondo Morningstar, è che l’integrazione nei processi aziendali e il miglioramento continuo dei modelli aiutino OpenAI e Anthropic a trattenere i clienti, mentre il maggiore volume consente di ottenere migliori condizioni di acquisto del calcolo. Restano rischi competitivi, evidenziati anche nel profilo IPO da Anthropic. Se strumenti concorrenti, cinesi ad esempio, svolgono gli stessi compiti a prezzi inferiori, la pressione commerciale può impedire ai margini di crescere quanto i volumi.
Tomasz Tunguz, investitore di Theory Ventures, ha riassunto i due lati della valutazione di Anthropic nelle dichiarazioni riportate da Axios il 26 ottobre: la tesi favorevole si basa sulla rapida crescita e sull’efficienza dimostrata; quella contraria sugli impegni pluriennali e sull’assenza di garanzie di fedeltà dei clienti. Anche Matt Kennedy, senior strategist di Renaissance Capital, ha indicato una conseguenza immediata nei commenti raccolti da Reuters il 2 novembre: “Mi aspetto che parte della pressione sulla crescita e sui margini si rifletta nella valutazione finale dell’IPO”.
I prossimi trimestri permetteranno di osservare tre risultati verificabili: quanto fatturato aggiuntivo produce ogni nuova tranche di capacità di calcolo, se la riduzione dei prezzi viene compensata da una crescita dell’utilizzo e quanto dei ricavi resta disponibile dopo ricerca, infrastruttura e costi commerciali. Per OpenAI saranno particolarmente utili una rendicontazione pubblica più dettagliata e la separazione tra redditività dei prodotti consumer e delle attività aziendali; per Anthropic, il confronto tra impegni di spesa, utilizzo effettivo della capacità e margini operativi.
I conti del terzo trimestre descrivono così due traiettorie: Anthropic genera più ricavi e ha già un risultato operativo rettificato positivo, pur essendo tornata in perdita operativa secondo i dati GAAP; OpenAI sta accelerando sul mercato enterprise, ma continua a registrare perdite operative rettificate superiori ai ricavi del trimestre.
La domanda per l’AI è dunque dimostrata dai ricavi; la sostenibilità finanziaria deve ancora essere misurata sulla durata, quando entreranno in funzione i data center già contrattualizzati e si vedrà se ricavi e margini cresceranno abbastanza da coprire le spese ricorrenti e i nuovi investimenti.



Partecipa alla community