


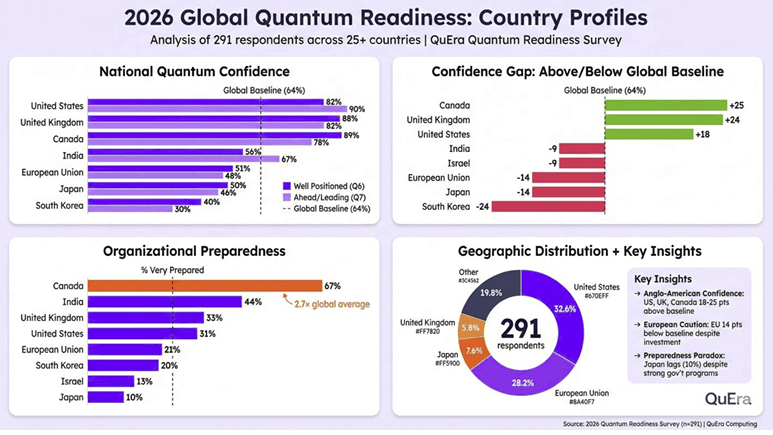
Il quantum computing entra nel 2026 con più risultati tecnici alle spalle, ma anche con investitori e imprese meno disposti a finanziare promesse indefinite. È il quadro che emerge dalla 2026 Quantum Readiness Survey, ricerca commissionata da QuEra Computing e realizzata su 291 rispondenti di oltre 25 Paesi tra università, imprese, amministrazioni pubbliche e fornitori tecnologici. La rilevazione, pubblicata a gennaio 2026, fotografa un mercato che sta spostando l’attenzione dal numero dei qubit alla loro qualità, dalla sperimentazione alla sostenibilità economica e dall’accesso globale alla sicurezza delle catene tecnologiche.
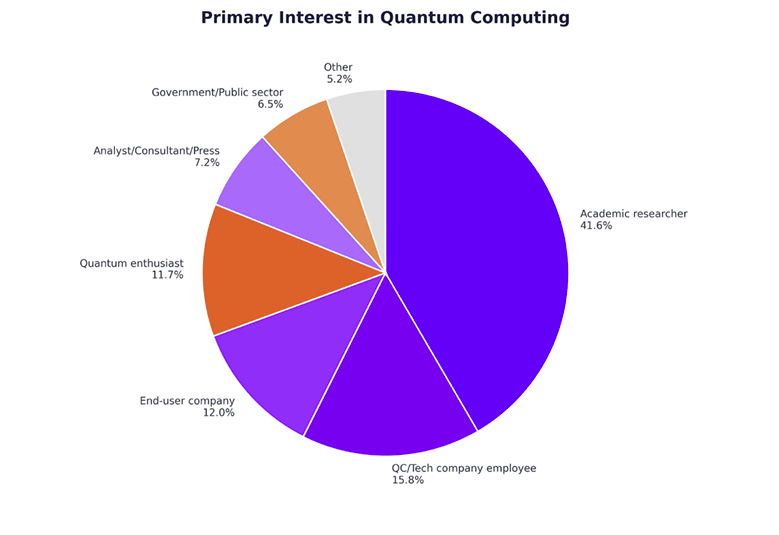
Il campione richiede una cautela importante: il 48,1% dei partecipanti proviene da università o istituti di ricerca e il rapporto è stato commissionato da QuEra, società specializzata nei computer quantistici ad atomi neutri. Gli stessi autori riconoscono inoltre che le differenze metodologiche rispetto alle precedenti rilevazioni rendono i confronti annuali indicativi e non direttamente sovrapponibili. I dati, tuttavia, consentono di osservare come stanno cambiando priorità, aspettative e criteri d’acquisto di una parte qualificata dell’ecosistema quantistico.
Indice degli argomenti:
Meno euforia, più verifiche sui risultati
Il primo dato economico riguarda i budget. Il 44% degli intervistati prevede un aumento della spesa quantistica nel 2026, mentre il 46,1% indica stanziamenti sostanzialmente invariati. Il 10% si aspetta una riduzione. La combinazione segnala una fase di consolidamento: gli investimenti continuano, ma la disponibilità ad aumentarli non è generalizzata.
Anche il motivo della spesa sta cambiando. Il 28,2% indica come principale motore degli aumenti di budget i mandati pubblici o la disponibilità di finanziamenti governativi. La pressione competitiva, compresa la paura di restare indietro, si ferma al 16,2%. I risultati positivi dei progetti pilota pesano soltanto per il 9,4%.
La valutazione della commercializzazione è altrettanto prudente. Il 35,8% ritiene che il settore proceda secondo le attese e l’11,2% più rapidamente del previsto. Il 42,8% giudica invece la commercializzazione leggermente o significativamente in ritardo. Per i fornitori cambia quindi la natura della prova richiesta: non basta dimostrare che un dispositivo riesce a eseguire un esperimento sofisticato, servono prestazioni riproducibili e un percorso credibile verso applicazioni economicamente utili.
La stessa impostazione compare nella roadmap aggiornata da IBM nel marzo 2026. Il gruppo punta quest’anno ai primi esempi di quantum advantage attraverso l’integrazione tra processori quantistici e sistemi Hpc. IBM prevede per il processore Nighthawk circuiti fino a 7.500 gate su tre moduli da 120 qubit e lavora a un decoder per la correzione degli errori in tempo reale.
La società indica inoltre il 2029 come obiettivo per Starling, sistema fault-tolerant da 200 qubit logici e 100 milioni di gate. Si tratta di obiettivi industriali dichiarati dall’azienda, non di risultati già raggiunti.
La correzione degli errori diventa il parametro centrale
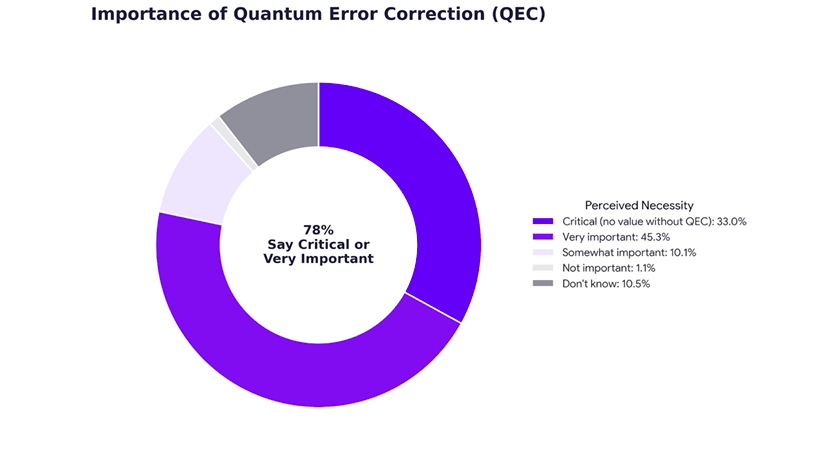
Il risultato più netto della survey riguarda la quantum error correction, o Qec. Il 33% degli intervistati la considera indispensabile per generare valore commerciale e un altro 45,3% la giudica molto importante. In totale, quasi otto partecipanti su dieci attribuiscono quindi alla correzione degli errori un ruolo decisivo.
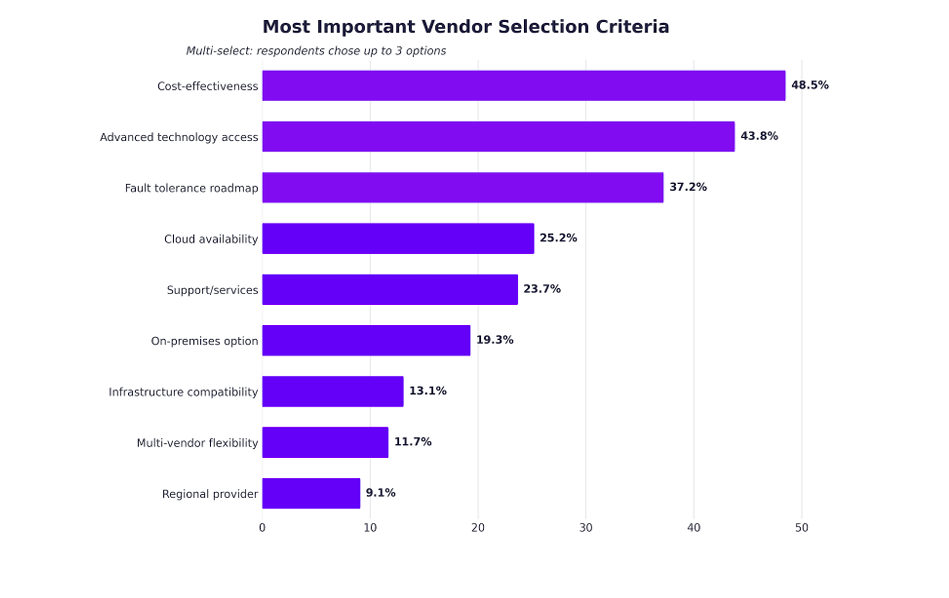
Il dato modifica anche il modo con cui vengono confrontate le piattaforme. Il 44,9% indica una roadmap credibile verso la tolleranza ai guasti tra i principali criteri di scelta di una tecnologia, subito dopo il rapporto costo-efficacia, citato dal 49,8%. L’accesso alla tecnologia più avanzata raggiunge il 38,2%.
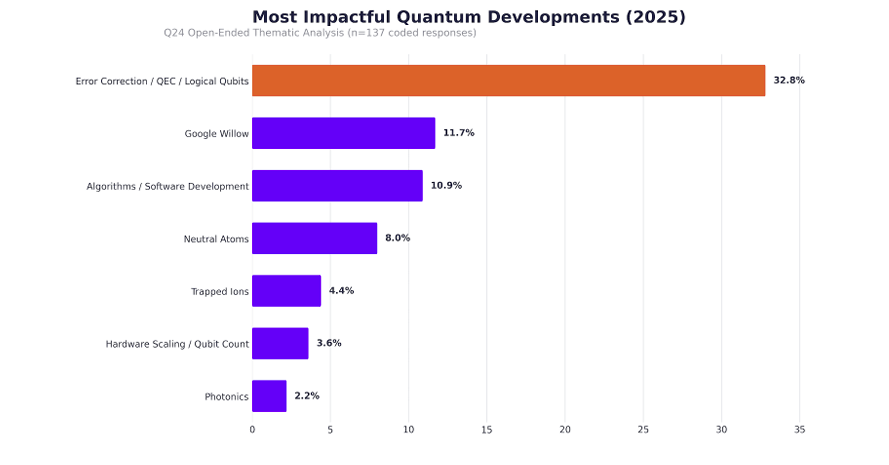
Il numero assoluto dei qubit fisici perde così parte del valore comunicativo che aveva nella prima fase della corsa quantistica. Nelle risposte aperte della ricerca, il 32,8% delle 137 indicazioni considerate attribuisce alle tecniche di error correction e ai qubit logici il principale progresso dell’ultimo anno, mentre l’aumento puro del numero di qubit raccoglie appena il 3,6%.
Il governo statunitense sta applicando un criterio simile nel valutare le diverse architetture. Il 10 marzo 2026 Darpa ha ampliato la Quantum Benchmarking Initiative, programma pensato per verificare quali approcci possano arrivare entro il 2033 a sistemi di scala utile, cioè capaci di produrre un valore computazionale superiore ai loro costi. A quella data undici organizzazioni erano passate alla fase B di valutazione e due alla fase C, dedicata alla verifica operativa dei sistemi.
Atomi neutri in crescita, ma la corsa resta aperta
Sul tipo di hardware da utilizzare, la survey restituisce un risultato meno definitivo. Il 34,1% considera ancora troppo presto scegliere l’architettura vincente. Tra chi esprime una preferenza, gli atomi neutri raccolgono il 22,8% delle risposte, davanti ai qubit superconduttivi, al 15%, e agli ioni intrappolati, all’11,2%. Fotoni, spin nel silicio e approcci topologici seguono a distanza.
Il risultato sugli atomi neutri deve essere letto considerando la committenza della ricerca, ma nel corso del 2026 questo filone ha ricevuto un riconoscimento importante anche fuori dall’ecosistema QuEra. Il 24 marzo Google Quantum AI ha annunciato l’estensione della propria attività di ricerca ai computer quantistici ad atomi neutri, accanto alla piattaforma a qubit superconduttivi sviluppata dal gruppo per oltre un decennio. Google ha dichiarato di voler valutare entrambe le architetture nel percorso verso sistemi commercialmente rilevanti.
La decisione riduce la possibilità di descrivere la competizione tecnologica come una scelta già risolta. Le piattaforme differiscono per connettività, tempi di coerenza, velocità delle operazioni, requisiti di raffreddamento, capacità di riconfigurazione e modalità con cui possono implementare codici di correzione degli errori.
Per chi acquista servizi quantistici, la conseguenza economica è che il rischio tecnologico rimane elevato.
Le imprese sperimentano, ma la produzione resta limitata
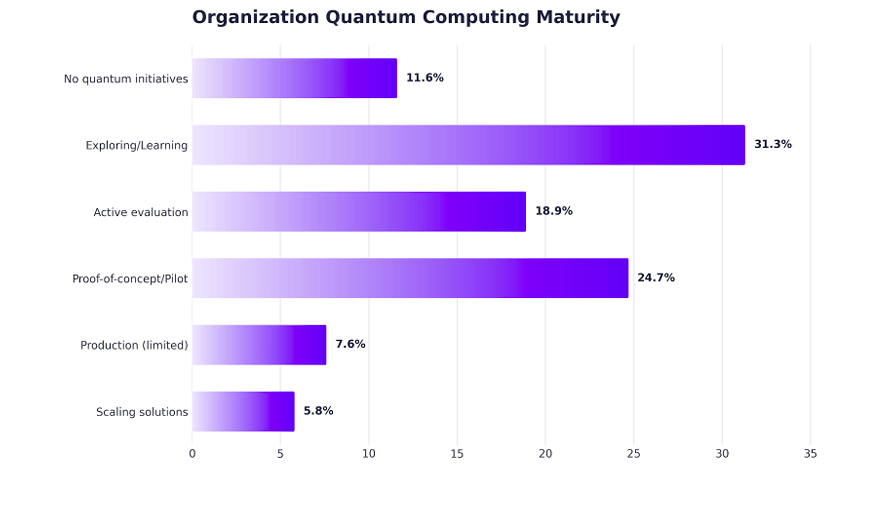
Il livello di maturità organizzativa conferma la distanza tra ricerca e impiego industriale. Il 31,3% delle organizzazioni censite è ancora nella fase di esplorazione e apprendimento, il 18,9% conduce valutazioni attive e il 24,7% ha avviato proof of concept o progetti pilota. Soltanto il 7,6% dichiara implementazioni produttive limitate e il 5,8% afferma di stare ampliando soluzioni quantistiche già operative.
Anche gli utilizzi sono concentrati nelle attività di ricerca. Tra i 274 rispondenti già coinvolti nel settore, il 75,5% cita ricerca scientifica e sperimentazione, il 46,7% sviluppo e benchmarking degli algoritmi e il 42,3% simulazioni per materiali, chimica e scoperta di farmaci. L’impiego operativo con risultati misurati viene indicato dal 5,1%.
È proprio la simulazione una delle aree da osservare sul piano economico. Il 62,1% dei partecipanti con carichi Hpc applicabili dichiara di incontrare limitazioni moderate o critiche dovute ai tempi di calcolo o alla complessità dei sistemi classici. I settori nei quali il costo computazionale delle simulazioni cresce rapidamente potrebbero quindi offrire casi d’uso più solidi rispetto alle applicazioni sostenute soprattutto da aspettative finanziarie.
La survey riflette questo orientamento anche nelle previsioni sui primi clienti. Il 24,2% pensa che nei prossimi tre anni la commercializzazione sarà trainata da governi e difesa, il 19,6% dalle grandi imprese e il 10,6% dal farmaceutico e dalle scienze della vita. I servizi finanziari raccolgono appena il 4,9%.
Il capitale pubblico continua a finanziare il rischio
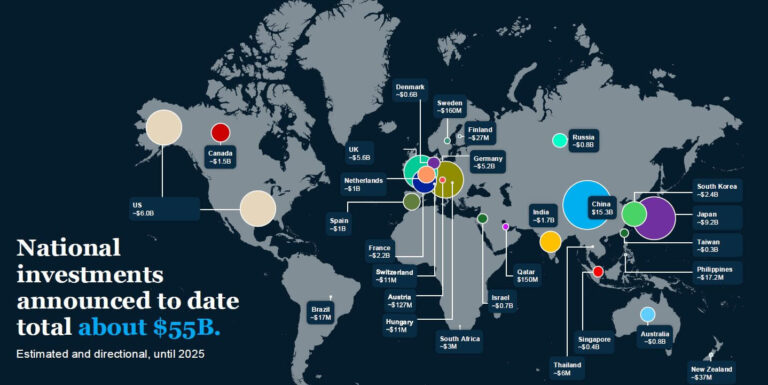
La presenza dello Stato non riguarda soltanto la domanda. Il dato sui budget mostra quanto le risorse pubbliche continuino a sostenere un settore nel quale tempi industriali e ritorni economici restano incerti.
Negli Stati Uniti Darpa sta finanziando attività di valutazione che puntano esplicitamente a separare le architetture tecnicamente sostenibili dalle promesse difficili da verificare. In Europa l’intervento pubblico assume anche una dimensione industriale e geopolitica.
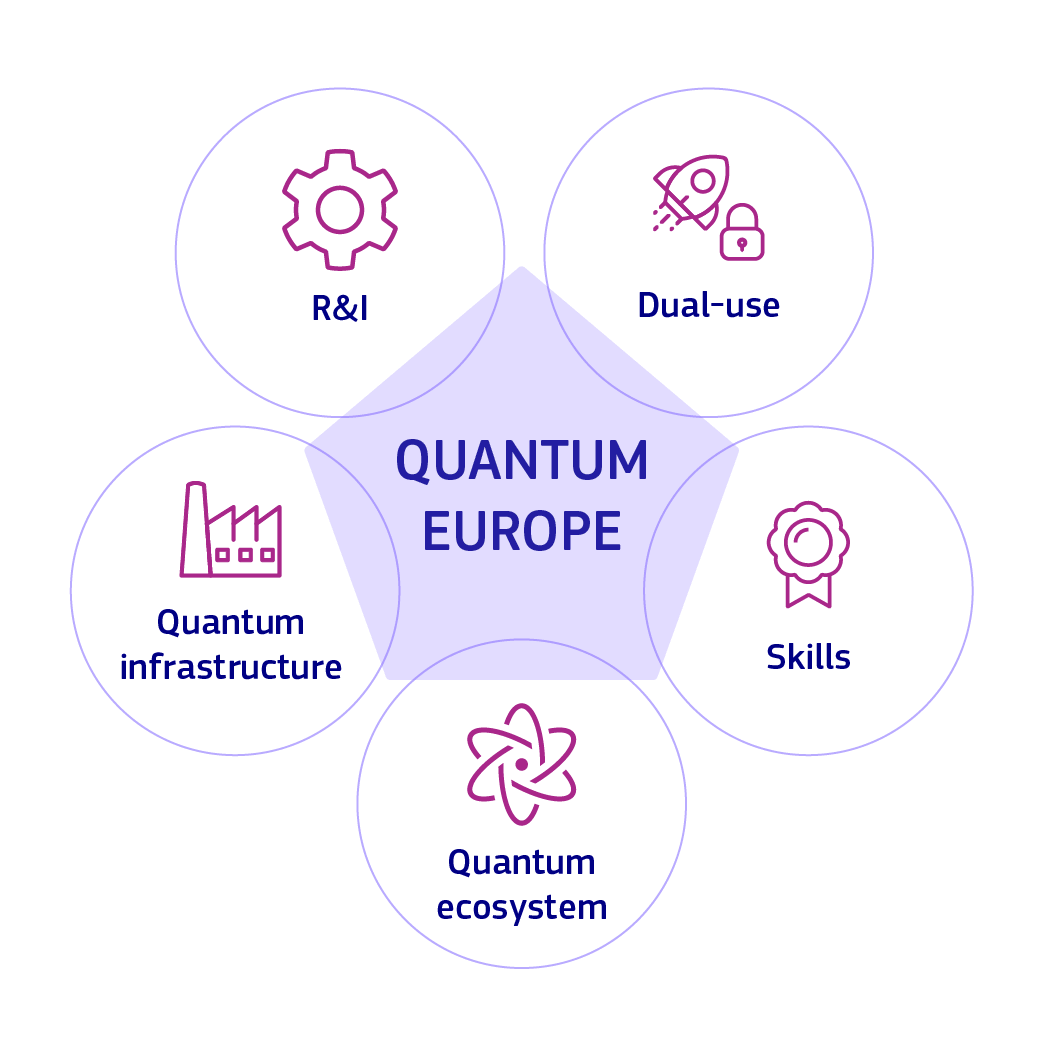
La Commissione europea ha adottato il 2 luglio 2025 la Quantum Europe Strategy, che punta alla leadership europea entro il 2030 attraverso ricerca, infrastrutture, industrializzazione, tecnologie dual use e competenze. Bruxelles riconosce nel documento una difficoltà dell’Unione nel trasformare l’eccellenza scientifica in opportunità commerciali e segnala la frammentazione delle strategie nazionali tra gli ostacoli da affrontare.
La Commissione sta inoltre preparando un Quantum Act, la cui adozione è prevista entro il 2026, concentrato su ricerca e innovazione, capacità industriale e resilienza delle catene di fornitura. La politica industriale entra quindi direttamente nella competizione tra piattaforme quantistiche.
La sovranità tecnologica entra negli acquisti
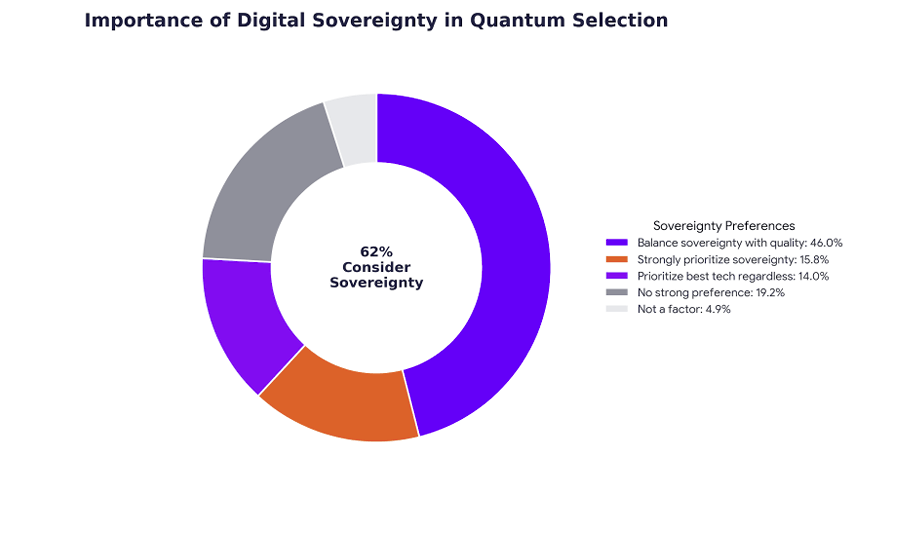
Uno dei risultati più rilevanti del rapporto QuEra riguarda proprio la provenienza della tecnologia. Solo il 4,9% dichiara che la sovranità tecnologica non influenza affatto la scelta. Il 46% cerca un equilibrio tra autonomia tecnologica e qualità del prodotto, mentre il 15,8% assegna una forte priorità alla sovranità.
Le differenze geografiche sono marcate. Tra i partecipanti statunitensi il 34,7% dichiara di voler acquistare globalmente la migliore tecnologia disponibile; nell’Unione europea la quota scende al 17,1%. Al contrario, il 24,4% dei rispondenti europei attribuisce una forte priorità alla sovranità, contro l’8,4% negli Stati Uniti.
Per l’Europa il tema riguarda proprietà intellettuale, disponibilità dell’hardware, dipendenza dai fornitori esteri, controllo dei dati e continuità delle forniture. La Quantum Europe Strategy utilizza esplicitamente il concetto di ecosistema resiliente e sovrano e collega le tecnologie quantistiche anche a spazio, sicurezza e difesa. Secondo la Commissione, il mercato quantistico globale potrebbe superare 155 miliardi di euro entro il 2040, una stima che spiega perché Bruxelles considera la capacità produttiva parte della politica industriale europea.
Il problema delle competenze precede quello dei computer
Per le organizzazioni intervistate, l’ostacolo principale rimane la maturità insufficiente della tecnologia, citata dal 58%. Seguono gli elevati costi di implementazione, al 42,3%, e la difficoltà nel definire un ritorno sull’investimento, al 39,8%.
La carenza di personale qualificato raggiunge però il 36,9%, superando sia l’accesso limitato all’hardware quantistico, indicato dal 29,9%, sia l’immaturità degli algoritmi per specifici problemi, al 27,4%. Il limite industriale è quindi anche umano: servono fisici, ingegneri, informatici, matematici e specialisti capaci di lavorare tra sistemi classici e quantistici.
La Commissione europea ha inserito le competenze tra i cinque assi della propria strategia e prevede iniziative dedicate a formazione e mobilità dei talenti. Per le imprese questo significa che prepararsi al quantum non coincide necessariamente con comprare subito una macchina: può significare costruire gruppi di lavoro, individuare carichi computazionali adatti, sviluppare software e capire come integrare futuri acceleratori quantistici nell’infrastruttura Hpc esistente.
La sicurezza corre più veloce del computer quantistico
La sicurezza presenta un apparente contrasto. Solo il 4,4% della survey considera privacy e cybersecurity un ostacolo diretto all’adozione, ma il 17,2% lavora già su crittografia e sicurezza. Il problema non è soltanto proteggere un computer quantistico: è preparare le infrastrutture digitali a una futura macchina capace di mettere in difficoltà alcuni degli algoritmi a chiave pubblica oggi utilizzati.
Il Nist statunitense ha approvato nell’agosto 2024 i primi tre standard di crittografia post-quantistica, tra cui ML-KEM per lo scambio delle chiavi e ML-DSA per le firme digitali. Nel 2026 l’istituto continua a invitare le organizzazioni a iniziare la migrazione, senza aspettare l’arrivo di un computer quantistico crittograficamente rilevante.
La pianificazione pubblicata dal Nist prevede di eliminare progressivamente dagli standard gli algoritmi vulnerabili entro il 2035, con transizioni anticipate per i sistemi più rischiosi. Le imprese devono prima censire dove utilizzano la crittografia, aggiornare applicazioni e protocolli e costruire meccanismi di crypto-agility.
Sono progetti pluriennali, indipendenti dalla data esatta in cui arriverà una macchina quantistica abbastanza potente da minacciare RSA o le curve ellittiche.
Dal numero dei qubit al costo del risultato
La traiettoria descritta dai dati non indica un rallentamento della ricerca. Indica una trasformazione dei criteri con cui aziende, governi e finanziatori giudicano il settore. Un computer con molti qubit fisici vale poco se gli errori impediscono di eseguire circuiti sufficientemente lunghi. Una dimostrazione scientifica vale economicamente solo quando può essere inserita in un processo che produce un vantaggio rispetto alle alternative classiche.
Per questo il 2026 appare meno dominato dall’espansione indiscriminata dei budget e più dalla verifica di roadmap, costi, error correction, competenze e dipendenze tecnologiche. IBM lega i propri obiettivi a sistemi ibridi quantum-Hpc e alla tolleranza ai guasti; Google affianca gli atomi neutri ai superconduttori; Darpa valuta diverse architetture sulla base dell’utilità rispetto ai costi; l’Unione europea prova a trasformare la ricerca in capacità industriale e il Nist chiede alle organizzazioni di preparare già oggi la crittografia post-quantistica.
Il passaggio decisivo, per il mercato, sarà quello dai progressi di laboratorio a risultati ripetibili il cui valore superi il costo complessivo dell’infrastruttura. È su quella misura, più che sul numero di qubit annunciati, che si concentreranno investimenti e decisioni industriali.
Chi è QuEra
QuEra Computing è una società specializzata nel quantum computing basato su atomi neutri. Nata dall’attività di ricerca sviluppata tra Harvard University e Mit, l’azienda opera a livello internazionale da Boston, Tokyo e Regno Unito.
La società sviluppa sistemi quantistici destinati a imprese, centri di calcolo ad alte prestazioni e programmi governativi. La sua piattaforma combina hardware disponibile sia on-premises sia tramite cloud, attività di co-design delle applicazioni e progetti di ricerca collaborativa. L’obiettivo dichiarato è portare il quantum computing verso applicazioni pratiche, mentre prosegue lo sviluppo di sistemi fault-tolerant su larga scala.
QuEra punta in particolare su casi d’uso legati a problemi computazionali difficili da affrontare con i sistemi classici, al supporto delle infrastrutture Hpc e alla costruzione di capacità quantistiche nazionali e sovrane. Il sito dell’azienda è quera.com.




Partecipa alla community