

Nel mondo delle banche e assicurazioni, l’intelligenza artificiale non è più solo uno strumento per digitalizzare, diventa un fattore centrale di trasformazione.
In vari ambiti e attività: trasformazione della relazione con i clienti, dell’organizzazione del lavoro e delle modalità di distribuzione dei prodotti finanziari e assicurativi.
Con la diffusione e gli sviluppi dell’AI nelle aziende Finance, si affermano due nuovi modelli di servizio, definiti Banking 3.0 e Insurance 3.0.
Ma le realtà finanziarie più dinamiche stanno già guardando alle prospettive del 4.0, vale a dire dell’AI agentica, dove gli agenti autonomi saranno sempre più integrati nei processi operativi e non solo in quelli di assistenza al cliente.
Il Banking 3.0 “rappresenta il passaggio da una banca che offre servizi attraverso canali digitali a un modello capace di comprendere il contesto del cliente, anticiparne le esigenze e proporre soluzioni personalizzate”, come sottolinea Federico Rajola, direttore del Cetif – il Centro tecnologie, innovazione e servizi finanziari dell’Università Cattolica –, intervenendo al Cetif Summit 2026 che a Milano ha riunito manager e specialisti C-level di numerose banche e assicurazioni.
Indice degli argomenti:
Dal finance digitale (2.0) a quello intelligente con l’AI (3.0)
L’evoluzione in corso è resa possibile dalla convergenza di machine learning, AI generativa, AI agentica, cloud computing, analisi avanzata dei dati e automazione.
Il Banking 3.0 e l’Insurance 3.0 “rappresentano un’evoluzione profonda del sistema finanziario, nella quale l’intelligenza artificiale diventa un elemento centrale della relazione tra istituzioni e clienti”, rileva Rajola, “l’AI sta già modificando numerosi processi bancari e assicurativi, dalla gestione dei rischi alla distribuzione, dall’assistenza alla consulenza”.
Ma il cambiamento più significativo riguarda la possibilità di “passare da modelli di servizio prevalentemente reattivi a sistemi capaci di anticipare le esigenze dei clienti e offrire risposte sempre più personalizzate”.
Le applicazioni coinvolgono diversi ambiti della catena del valore
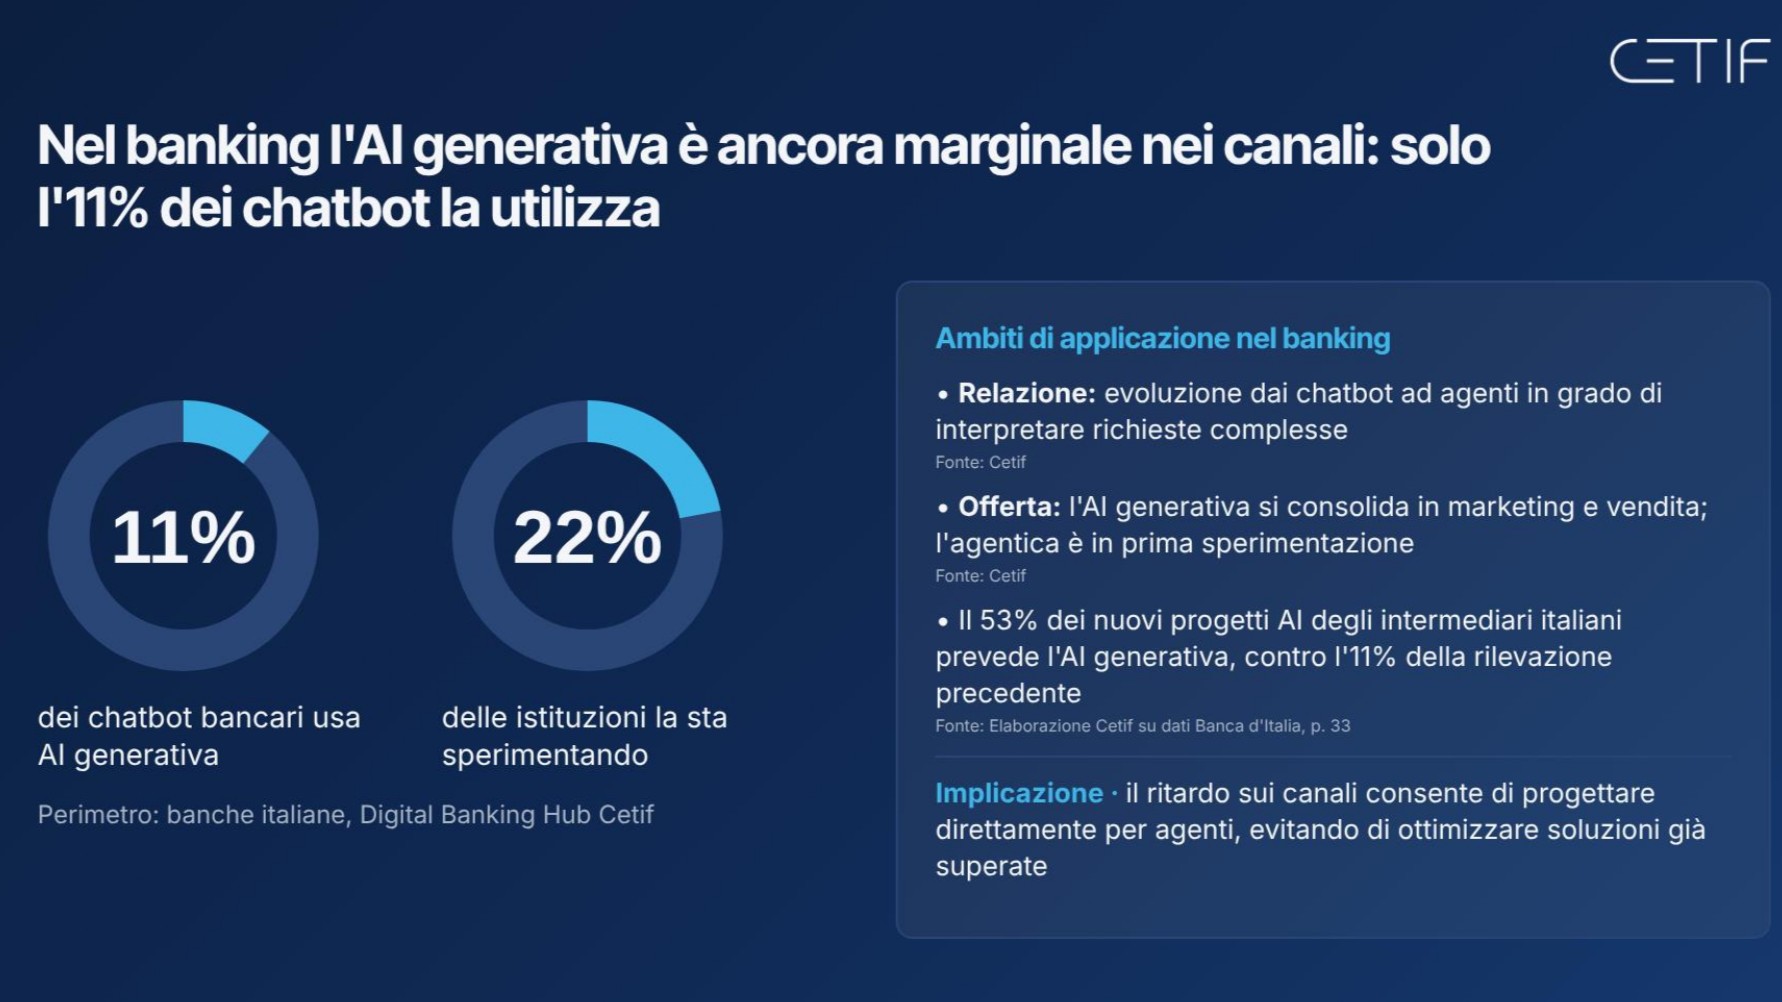
Nella relazione con la clientela, i chatbot tradizionali evolvono verso agenti autonomi capaci di azioni che in passato non erano neppure ipotizzabili, come interpretare richieste articolate e supportare operazioni sempre più complesse. Allo stato attuale, l’11% dei chatbot utilizza AI generativa e il 22% delle realtà finanziarie lo sta sperimentando.
Nella personalizzazione dell’offerta, l’analisi dei dati permette di sviluppare servizi sempre più coerenti con le esigenze e i comportamenti del cliente. L’AI generativa si sta consolidando in molti processi che guardano al mondo del marketing e della vendita, ma inizia a toccare i processi tipici bancari.
Ancora in ritardo invece il mondo agentico, dove i primi casi d’uso in sperimentazione si vedono in ambito sviluppo piano marketing e gestione portfolio prodotti.
Nella gestione del credito e dei rischi, il machine learning supporta l’analisi delle informazioni e i processi decisionali, mentre nella prevenzione delle frodi contribuisce a identificare comportamenti anomali e operazioni sospette.
L’analisi Cetif evidenzia però anche che “la diffusione delle nuove tecnologie deve essere accompagnata da una crescita delle competenze e dall’evoluzione dei modelli organizzativi, soprattutto quando i sistemi intelligenti acquisiscono una maggiore autonomia operativa”.
Insurance 3.0: l’AI trasforma la protezione e la consulenza
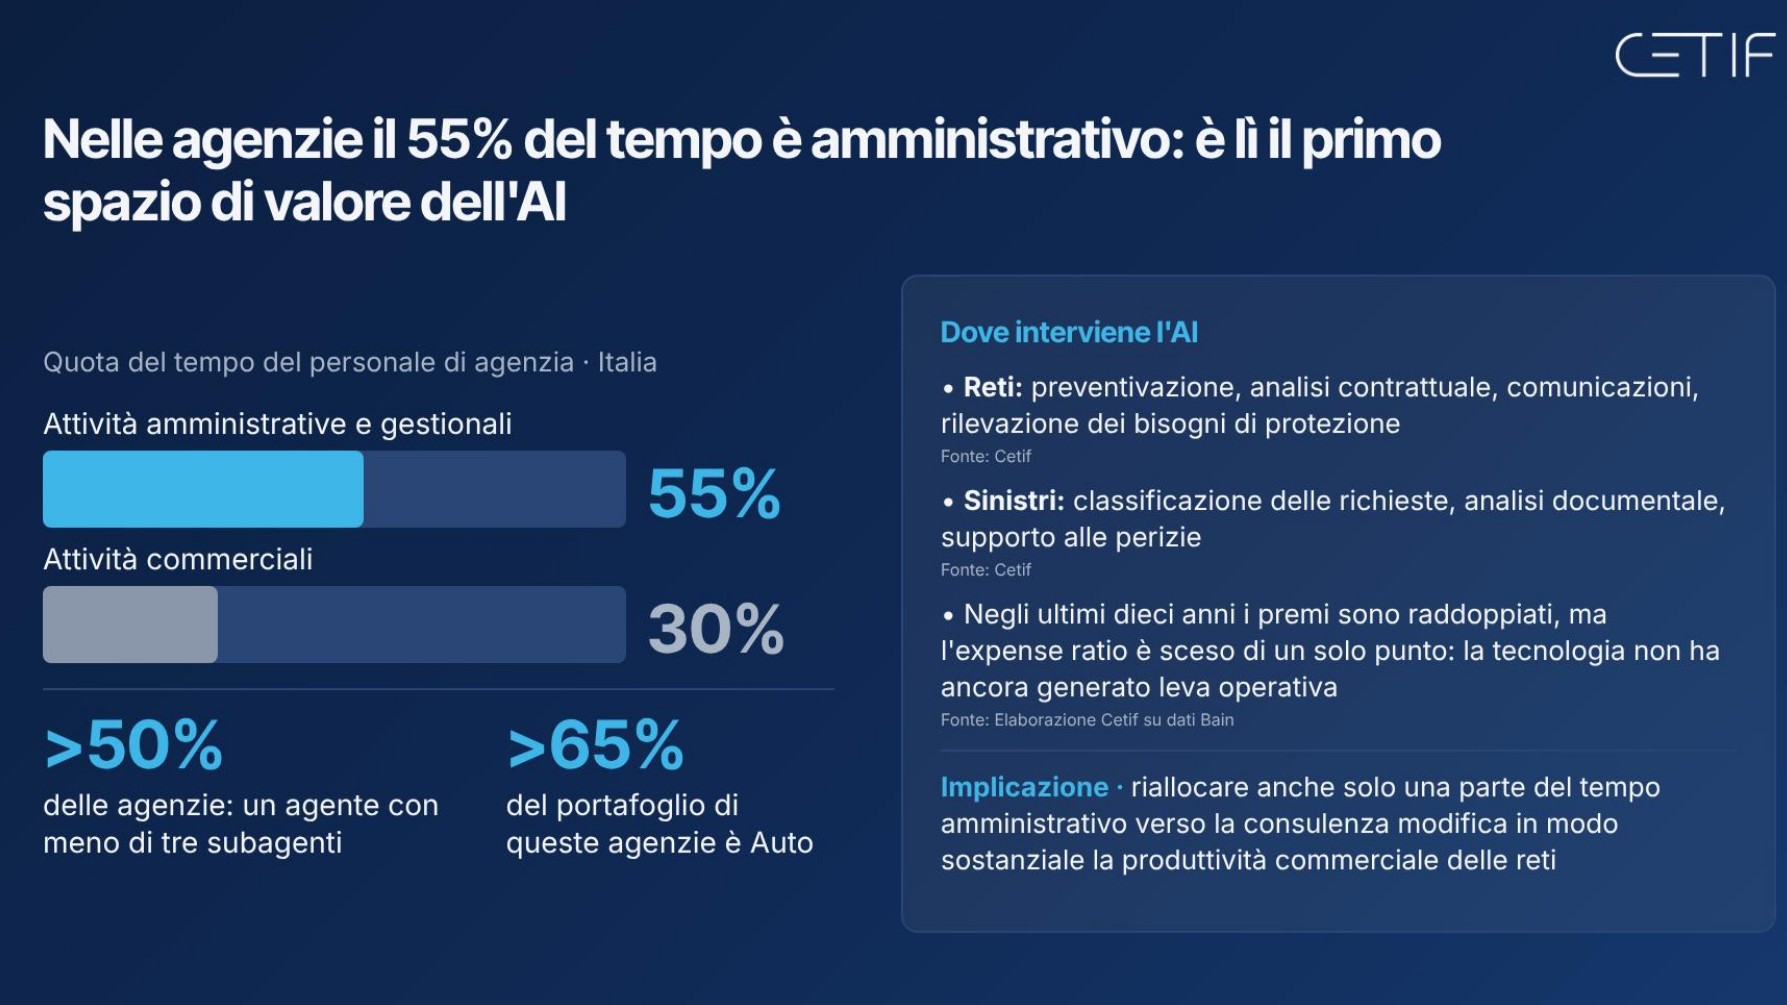
Nel settore assicurativo – rileva l’analisi di settore – il 55% del tempo del personale di agenzia è assorbito da attività amministrative e gestionali, contro il 30% dedicato alle attività commerciali. Un dato che mette in luce il potenziale dell’intelligenza artificiale nel liberare risorse da destinare alla consulenza e alla relazione con il cliente: in prospettiva molti di questi processi di routine saranno gestiti da agenti AI.
Il Digital Insurance and Distribution Hub di Cetif evidenzia come l’AI possa intervenire lungo l’intera catena del valore assicurativa, dalla valutazione dei rischi alla distribuzione, dalla gestione delle polizze all’assistenza post-vendita.
Algoritmi a supporto delle reti distributive
Uno degli ambiti più rilevanti è il supporto alle reti distributive. Secondo le rilevazioni, oltre il 50% delle agenzie assicurative nazionali ha una struttura composta da un unico agente finanziario supportato da meno di tre subagenti. In queste realtà, i prodotti Auto rappresentano mediamente oltre il 65% del portafoglio.
La presenza di strutture distributive di dimensioni contenute e il peso delle attività amministrative “rendono particolarmente importante l’introduzione di strumenti capaci di semplificare il lavoro quotidiano degli intermediari”, indica il Cetif.
L’intelligenza artificiale generativa “può supportare gli agenti finanziari nella predisposizione di preventivi, nell’analisi della documentazione contrattuale, nella gestione delle comunicazioni e nell’individuazione delle esigenze di protezione dei clienti”.
In particolare, gli assistenti intelligenti possono rendere più comprensibili clausole, esclusioni e condizioni di polizza, facilitando la relazione tra compagnia, intermediario e assicurato.
Dai rischi ai sinistri: dove si applica l’AI nelle assicurazioni
Le applicazioni dell’intelligenza artificiale nel settore assicurativo non si limitano alla relazione commerciale.
Nell’underwriting e nella valutazione del rischio, i sistemi intelligenti possono analizzare informazioni strutturate e non strutturate, sintetizzare documenti complessi e supportare gli specialisti nella valutazione delle coperture.
Nella gestione dei sinistri, l’AI può contribuire alla classificazione delle richieste, all’analisi della documentazione, al supporto delle perizie e al monitoraggio dello stato delle pratiche, favorendo processi più rapidi e una migliore esperienza per l’assicurato.
Nel marketing e nella distribuzione, gli strumenti predittivi permettono di individuare potenziali bisogni assicurativi, segnalare scoperture e costruire proposte più personalizzate.
La prospettiva delineata da Cetif è quella di un modello in cui “le coperture assicurative possano evolvere in funzione dei cambiamenti nella vita del cliente, passando da una relazione prevalentemente concentrata sul momento della sottoscrizione a un’interazione continuativa”.
L’obiettivo “non è sostituire l’intermediario, ma potenziarne le capacità, attraverso strumenti di supporto decisionale, riducendo il peso delle attività ripetitive e rafforzando la qualità della consulenza”.
Il cliente cambia prima delle istituzioni finanziarie
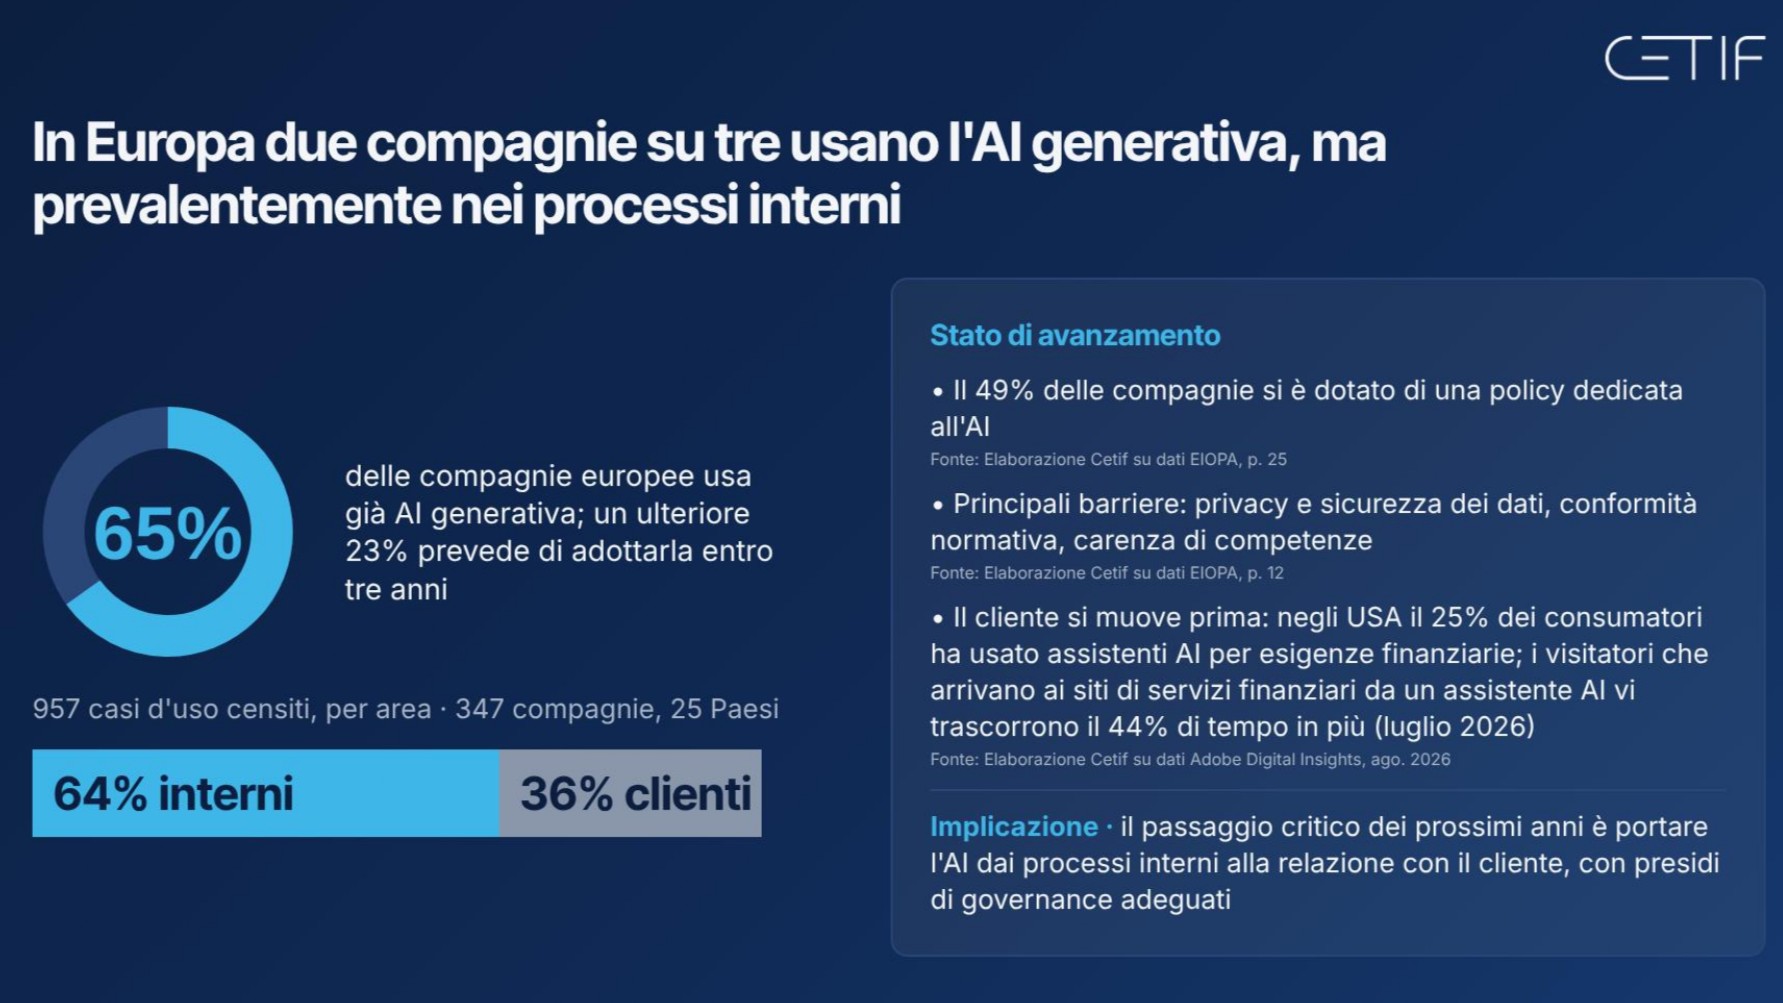
Un altro elemento di trasformazione riguarda il comportamento dei consumatori e clienti. La diffusione dell’intelligenza artificiale generativa sta modificando il modo in cui le persone cercano informazioni, confrontano prodotti e si preparano a prendere decisioni finanziarie e assicurative.
I clienti possono utilizzare strumenti conversazionali per comprendere caratteristiche e condizioni dei prodotti, valutare alternative e arrivare al confronto con il consulente disponendo già di informazioni e analisi preliminari.
Questa evoluzione pone nuove sfide alle istituzioni finanziarie, “chiamate a offrire esperienze digitali semplici, personalizzate e coerenti con le aspettative di una clientela sempre più informata”, indica il Cetif.
Per banche e assicurazioni, l’intelligenza artificiale “rappresenta quindi un’opportunità non soltanto per migliorare l’efficienza, ma anche per ripensare il ruolo dei canali digitali e della consulenza umana”.
La sfida dei prossimi anni: integrare tecnologia, competenze e governance
Il percorso verso Banking 3.0 e Insurance 3.0 non dipenderà soltanto dalla disponibilità di tecnologie sempre più evolute, ma soprattutto dalla capacità delle istituzioni finanziarie di integrarle nei propri processi e modelli organizzativi.
Le analisi Cetif evidenziano come la convergenza tra AI tradizionale, intelligenza artificiale generativa e sistemi agentici stia aprendo nuove possibilità di automazione e personalizzazione, ma richieda allo stesso tempo nuovi presidi di controllo, competenze professionali e capacità di gestione dei dati.
Lo scenario del settore “evidenzia anche quanto lavoro resti da fare”, osserva il direttore del Cetif. Che fa notare: “la tecnologia corre, mentre organizzazioni, competenze e modelli di governance devono ancora evolvere. La vera sfida per le istituzioni finanziarie italiane sarà trasformare il potenziale dell’intelligenza artificiale in valore concreto per clienti, professionisti e imprese, mantenendo al centro fiducia, responsabilità e qualità della relazione”.
La prospettiva è quella di un sistema finanziario in cui l’intelligenza artificiale non sostituisce il valore della relazione umana, “ma contribuisce a renderla più informata, tempestiva e personalizzata”.
Un cambiamento che potrà ridefinire progressivamente il ruolo delle banche, delle compagnie assicurative e delle reti distributive, “ponendo la qualità dell’esperienza del cliente al centro dei nuovi modelli di servizio”.




Partecipa alla community