


Anthropic prepara lo sbarco al Nasdaq con una valutazione indicativa fino a 1.400 miliardi di dollari, circa 600 miliardi sotto i 2mila miliardi di cui si parlava tra gli investitori nei mesi scorsi. L’azienda che sviluppa Claude ha fissato una forchetta di 70-78 dollari per azione nel prospetto depositato il 10 novembre alla Securities and Exchange Commission (SEC). La revisione delle aspettative arriva mentre il settore dell’intelligenza artificiale affronta dubbi sui costi dei data center e sulla rapidità con cui questi investimenti potranno ripagarsi.
Il ribasso è di circa il 30% rispetto alla cifra più ottimistica circolata prima dell’offerta, ma non è una perdita di valore già realizzata in Borsa: Anthropic non è ancora quotata, e i 2.000 miliardi erano una valutazione discussa da investitori e operatori, non un prezzo ufficialmente annunciato dall’azienda. Reuters riferiva già il 15 ottobre che alcuni potenziali compratori prendevano in considerazione una valutazione intorno ai 1.500 miliardi. Le elezioni americane di novembre hanno poi rafforzato le preoccupazioni per il costo di nuovi impianti energetici e informatici, ma la revisione era cominciata prima del voto.
Indice degli argomenti:
La IPO: cosa vale 1.400 miliardi e quanto incasserà Anthropic
Il valore di 1.400 miliardi è calcolato su base fully diluted, ossia considerando anche azioni che potrebbero derivare da conversioni e strumenti destinati a diventare capitale. Se si moltiplica invece il prezzo massimo per le circa 13,09 miliardi di azioni delle classi ordinarie previste dopo l’offerta e il collocamento privato, il risultato è vicino a 1.020 miliardi di dollari: è questa la base che spiegava la cifra diversa citata inizialmente da Reuters. Il denominatore conta quanto il prezzo per azione; le due valutazioni non misurano esattamente lo stesso insieme di titoli.
Secondo il comunicato di avvio del roadshow, la società e alcuni azionisti venderanno 825 milioni di titoli. Al limite superiore della forchetta, l’operazione vale 64,35 miliardi lordi, ma circa 1,84 miliardi riguardano azioni già possedute da venditori esistenti e non entreranno nelle casse di Anthropic. A questa offerta si aggiunge un collocamento privato da 26 miliardi sottoscritto da operatori fra cui Google, Nvidia e AMD. Se i collocatori eserciteranno integralmente anche l’opzione su ulteriori 123,75 milioni di azioni, il controvalore lordo complessivo delle operazioni potrà arrivare a circa 100 miliardi, prima di commissioni e spese.
81 miliardi di ricavi annualizzati: la differenza rispetto al fatturato
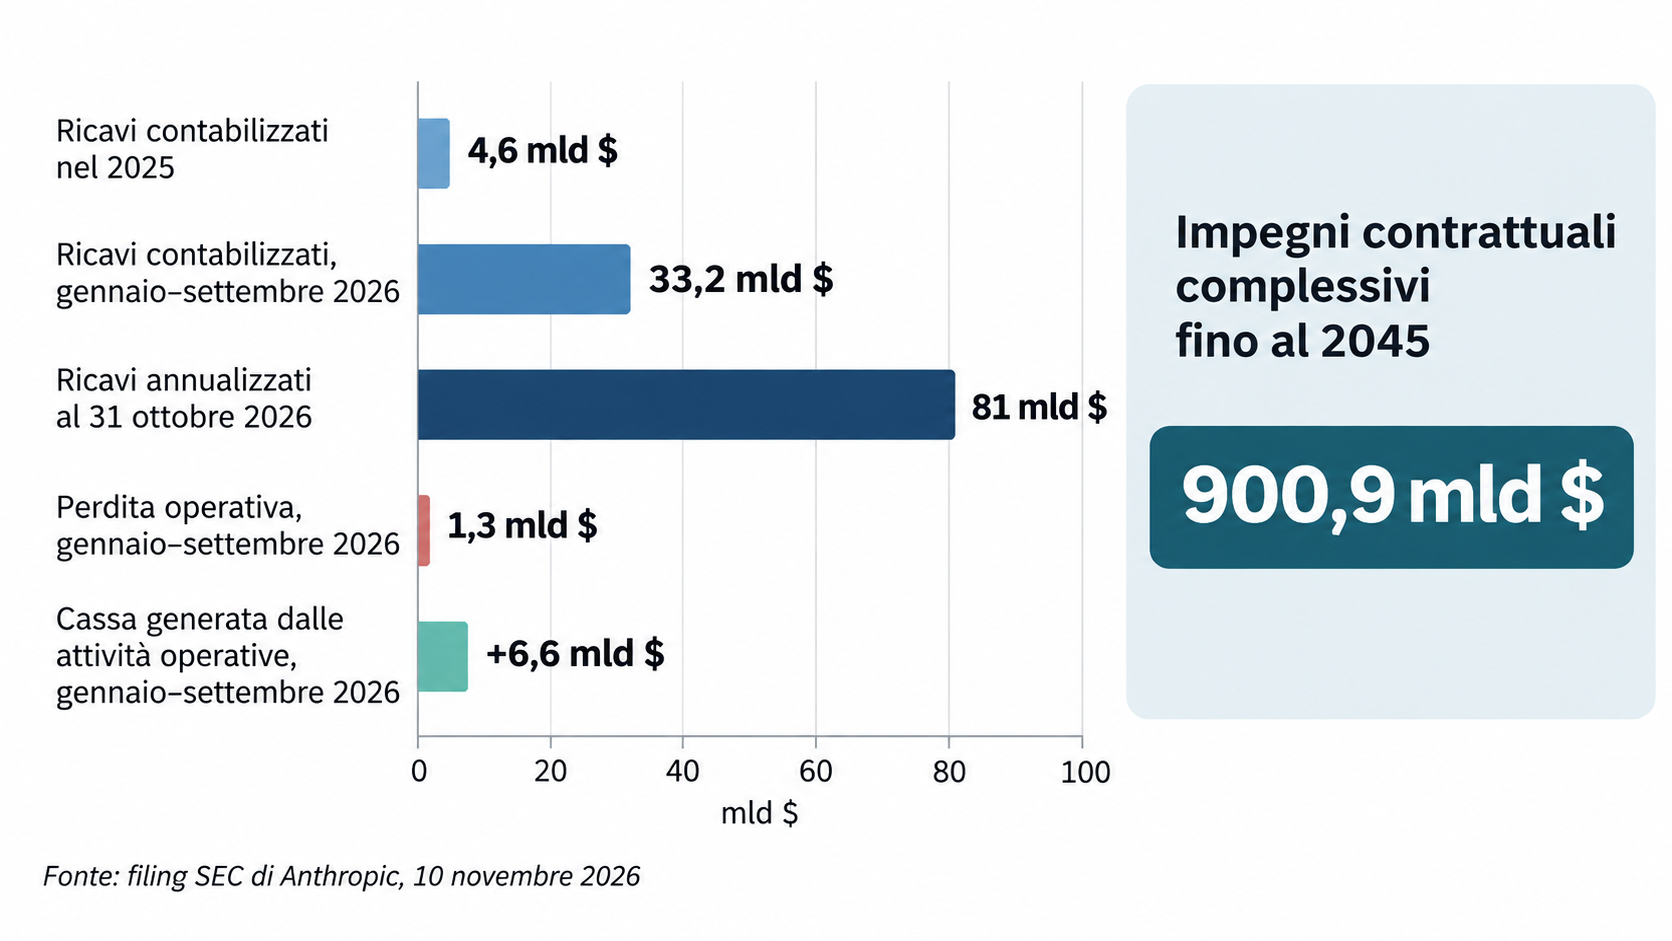
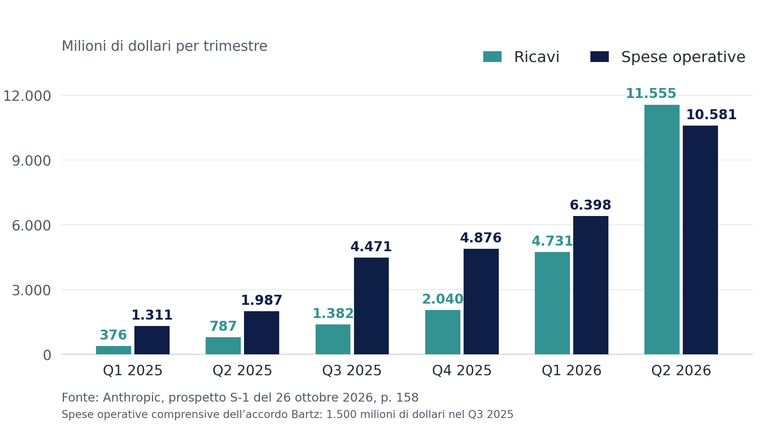
Le aspettative più prudenti non nascono da una mancanza di domanda. I ricavi effettivi di Anthropic nei primi nove mesi del 2026 sono stati 33,2 miliardi di dollari, contro 2,5 miliardi nello stesso periodo del 2025. L’intero esercizio 2025 si era chiuso con circa 4,6 miliardi. Al 31 ottobre il nuovo prospetto indica inoltre 81 miliardi di ricavi annualizzati, dieci in più rispetto al ritmo registrato a fine settembre.
Questi 81 miliardi sono una proiezione del ritmo commerciale di fine ottobre. Per la parte legata all’uso dei modelli, Anthropic prende le entrate degli ultimi 28 giorni e le moltiplica per 13; per gli abbonamenti, annualizza quelle mensili. Il risultato descrive quanto l’azienda incasserebbe in dodici mesi se quel livello di attività si mantenesse costante. Non equivale ai ricavi già contabilizzati, né a un contratto che garantisca altrettanti introiti futuri. La stessa Anthropic avverte nel prospetto che la velocità di crescita non può essere proiettata indefinitamente.
I numeri di Anthropic nel prospetto di quotazione
| Indicatore e periodo | Valore |
|---|---|
| Ricavi contabilizzati nel 2025 | 4,6 mld $ |
| Ricavi contabilizzati, gennaio–settembre 2026 | 33,2 mld $ |
| Ricavi annualizzati al 31 ottobre 2026 | 81 mld $ |
| Perdita operativa, gennaio–settembre 2026 | 1,3 mld $ |
| Cassa generata dalle attività operative, gennaio–settembre 2026 | +6,6 mld $ |
| Impegni contrattuali complessivi fino al 2045 | 900,9 mld $ |
Il modello commerciale aiuta a capire perché crescita dei clienti e crescita delle spese procedano insieme. Nei primi nove mesi del 2026, il 79% dei ricavi proveniva da consumi misurati, soprattutto dall’utilizzo dei modelli nei software e nei processi aziendali; il restante 21% dagli abbonamenti. Quando un cliente automatizza più attività con Claude, aumenta la fatturazione, ma Anthropic deve anche fornire più capacità di calcolo. I guadagni unitari dipendono quindi dai prezzi applicati, dall’efficienza dei modelli e dal costo dell’infrastruttura necessaria a farli funzionare.
La spesa impegnata per il calcolo sfiora 901 miliardi di dollari
La voce che pesa sulle valutazioni è il fabbisogno di potenza di calcolo. Il prospetto riporta 900,9 miliardi di dollari di impegni contrattuali complessivi, quasi tutti legati a infrastrutture e capacità computazionale, su un orizzonte che arriva al 2045. Di questo totale, circa 70,7 miliardi sono attesi nei dodici mesi successivi al 30 settembre 2026 e 451,6 miliardi entro il 2030. Queste ultime due cifre sono sottoinsiemi del totale: non vanno sommate. Gli accordi sono obblighi e leasing futuri, non uscite di cassa già avvenute e neppure tutte spese previste per il prossimo anno.
Anthropic compra capacità da fornitori cloud ma sta sviluppando anche Anthropic Direct, con chip presi in leasing e ospitati in strutture dedicate. L’obiettivo dichiarato è ridurre il costo unitario nel lungo periodo, assumendo però impegni prima che i data center siano pronti e che la domanda futura sia certa. Nel terzo trimestre 2026 le spese per calcolo e infrastruttura sono state 9,9 miliardi, il 58% dei ricavi, contro il 48% del trimestre precedente. L’azienda collega la risalita anche a 5 miliardi di capacità acquistata con accordi a breve termine, più onerosi di quelli pluriennali.
Il rischio deriva dallo scarto tra il tempo degli investimenti e quello delle entrate. Un data center e i relativi acceleratori si prenotano con molti mesi di anticipo; se i clienti aumentano l’uso dell’AI più lentamente del previsto, parte della capacità resta sottoutilizzata mentre i pagamenti contrattuali continuano. Se invece l’adozione accelera, prenotare troppo poco calcolo può limitare la crescita o costringere a comprare capacità più costosa all’ultimo momento.
Perdite contabili, cassa e le previsioni di Goldman Sachs
I conti richiedono un’altra distinzione. Anthropic dichiara 104 miliardi di perdita netta nei primi nove mesi del 2026, ma 94,3 miliardi derivano dalla variazione del valore contabile di obbligazioni convertibili e altri strumenti, in larga misura collegata alla crescita della valutazione aziendale. Non sono 104 miliardi usciti dalla cassa per far funzionare Claude. La perdita operativa nello stesso periodo è di 1,3 miliardi, mentre i flussi di cassa generati dalle attività operative sono positivi per circa 6,6 miliardi. Al 30 settembre la società dichiarava inoltre 146,6 miliardi di liquidità e linee disponibili. Gli investimenti e i contratti futuri richiedono comunque finanziamenti ulteriori: il cash flow operativo da solo non misura la liquidità disponibile dopo gli investimenti.
Un’analisi delle banche che accompagnano l’offerta rende evidente quanto il prezzo richiesto agli investitori dipenda dalle proiezioni future. Secondo il Financial Times, Goldman Sachs stima ricavi per circa 52 miliardi nel 2026, 136 nel 2027 e oltre 600 nel 2030. Prevede però anche un flusso di cassa libero negativo fino al 2029 e un miglioramento nel 2030. Sono ipotesi elaborate dalla banca capofila del collocamento, non risultati conseguiti né obiettivi garantiti da Anthropic. La previsione di 52 miliardi per tutto il 2026 è distinta dagli 81 miliardi annualizzati calcolati soltanto sul ritmo di ottobre.
Lo stesso amministratore delegato Dario Amodei aveva descritto il dilemma in una conversazione con Dwarkesh Patel nel febbraio 2026. Immaginando di prenotare un trilione di dollari di calcolo per il futuro senza un fatturato corrispondente, avvertiva: «Se i ricavi fossero anche 800 miliardi, nulla mi impedirebbe di fallire, se avessi comprato così tanta capacità». Era un esempio ipotetico del rischio di sovrainvestire, non una previsione di fallimento o una descrizione dei conti attuali.
Perché Wall Street è diventata più prudente sull’AI
«Gli investitori guardano sempre più al costo necessario a generare quella crescita», ha osservato Ipek Ozkardeskaya, analista di Swissquote Bank, commentando il ridimensionamento delle aspettative in una intervista raccolta da Reuters. Il mercato sta chiedendo quanta cassa rimarrà alle aziende che producono modelli avanzati una volta pagati data center, energia, personale e nuova ricerca; quanti clienti continueranno a usarli e a quali condizioni economiche.
La pressione sulle infrastrutture si accompagna a un cambiamento politico. Negli Stati Uniti le elezioni di metà mandato di novembre hanno dato spazio a candidati e iniziative contrarie a nuovi grandi data center, soprattutto per i consumi di elettricità e acqua e per l’impatto sulle tariffe locali. Questo può allungare autorizzazioni e tempi di costruzione in alcune aree, aumentando l’incertezza sui costi. Le discussioni su una valutazione più contenuta, però, erano iniziate già in ottobre: non sarebbe corretto attribuire tutta la revisione al voto.
Un secondo elemento è la struttura dei finanziamenti. Fra i nuovi soci del collocamento privato figurano anche fornitori tecnologici e partner commerciali di Anthropic. Il loro sostegno riduce il fabbisogno immediato di capitale esterno, ma espone gli investitori a relazioni commerciali nelle quali le società dell’ecosistema AI possono finanziare clienti e, nello stesso tempo, vendere loro infrastrutture. Il prospetto documenta i rapporti: da questi, da soli, non si può concludere che i ricavi da clienti finali siano fittizi.



Partecipa alla community