


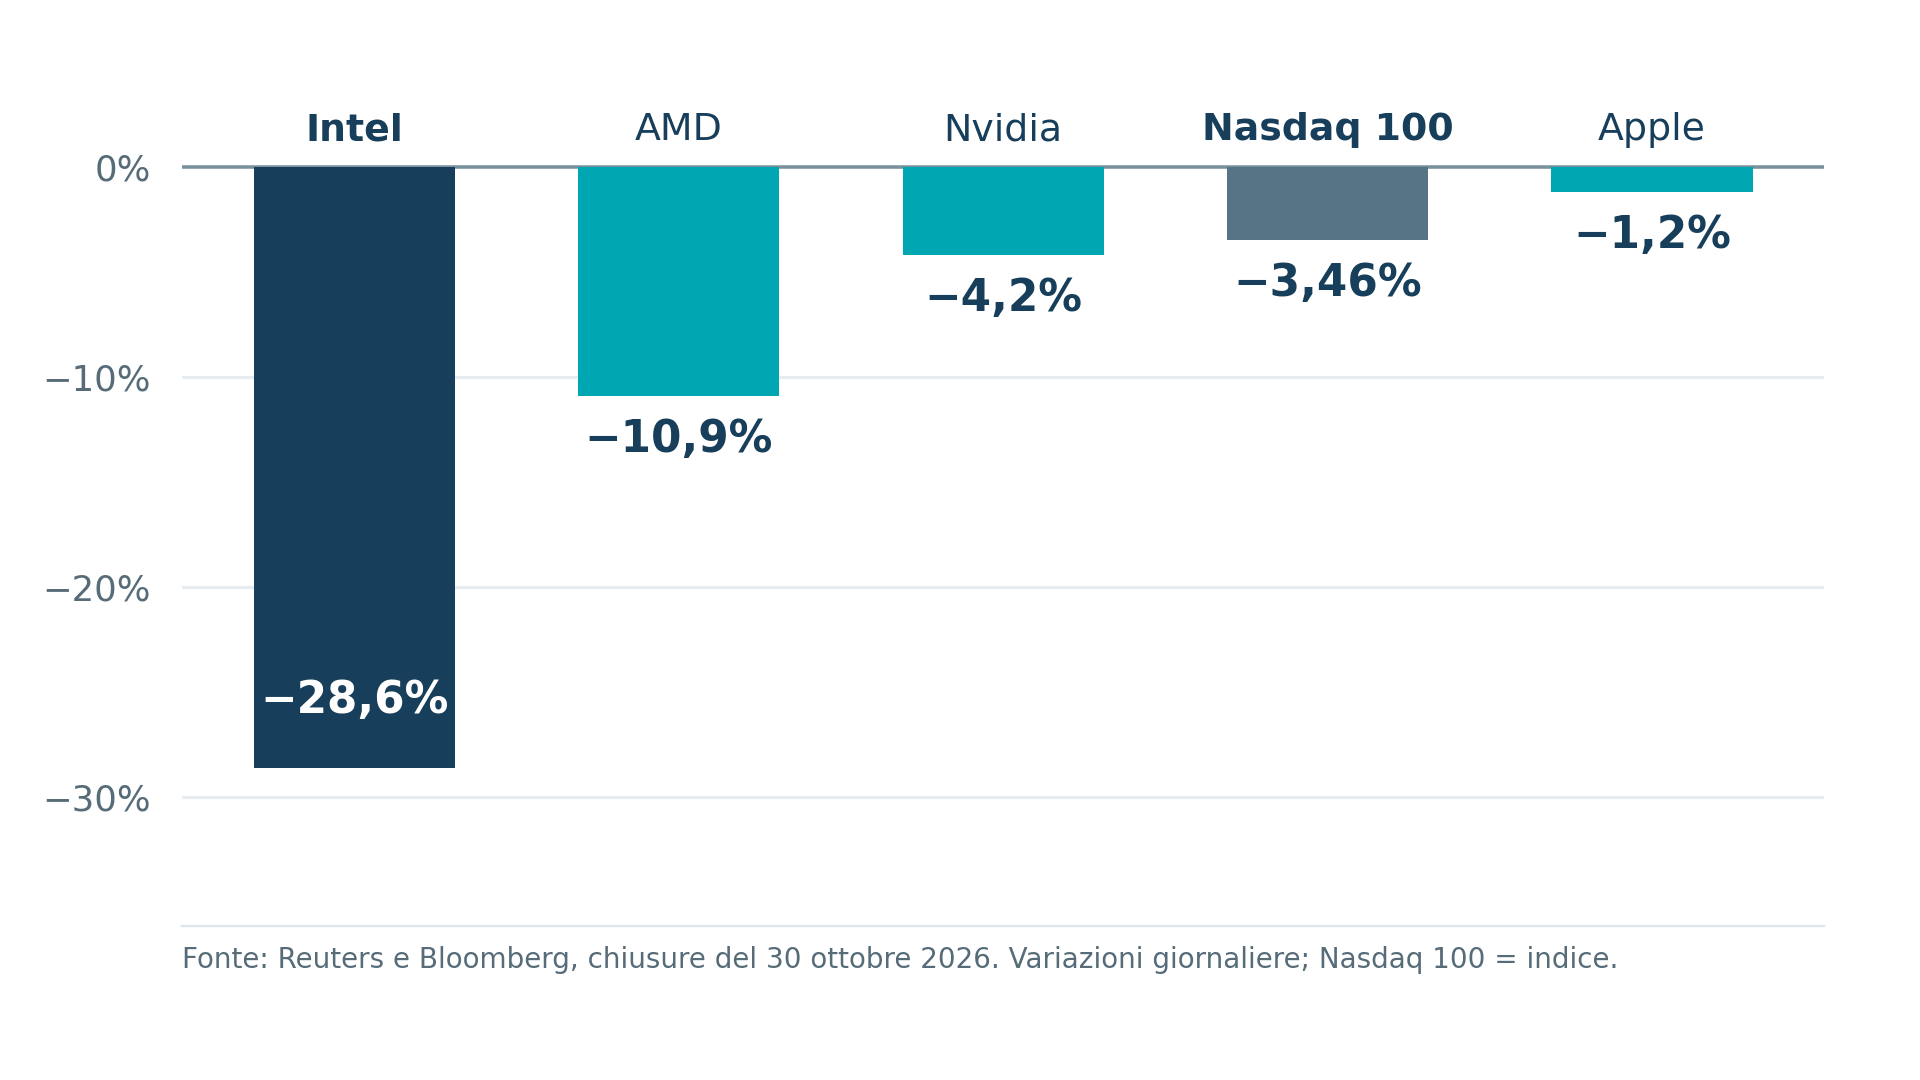
In una settimana il Nasdaq ha perso quasi 1.000 miliardi di dollari di capitalizzazione. Il 30 ottobre 2026, la seduta che ha chiuso un mese difficile per la tecnologia americana, il Nasdaq Composite è sceso del 2,86% e il Nasdaq 100 del 3,46%. Come ricostruiscono il Guardian e Reuters, il timore degli investitori è sempre più concreto: le grandi aziende tecnologiche stanno spendendo centinaia di miliardi per l’intelligenza artificiale, ma gli incassi potrebbero non crescere abbastanza in fretta da ripagare server, chip e data center.
Indice degli argomenti:
Borsa e AI: i crash
Il segnale più simbolico è arrivato dalla classifica delle società quotate: Apple ha superato Nvidia ed è tornata a essere l’azienda di maggior valore al mondo. Secondo Bloomberg, venerdì Apple ha chiuso a 5.030 miliardi di dollari di capitalizzazione contro 4.930 miliardi di Nvidia. Sono scese entrambe, rispettivamente dell’1,2% e del 4,2%: il sorpasso nasce quindi soprattutto dalla maggiore tenuta di Apple durante le vendite.
La correzione ha colpito prima di tutto chi incarna la costruzione delle infrastrutture AI. Intel ha perso il 28,6% in una seduta, AMD il 10,9% e Nvidia il 4,2%. Il Nasdaq 100 ha lasciato sul terreno il 6,7% nell’intero ottobre, il mese peggiore da marzo 2025. Il valore cancellato dalle quotazioni indica quanto il mercato ha ridotto il prezzo attribuito alle società, non una somma di denaro materialmente spesa o scomparsa dai loro bilanci.
La paura della bolla AI nasce dai costi, non dalla mancanza di clienti
Il meccanismo che preoccupa Wall Street parte da un fatto industriale. Per vendere più servizi di AI bisogna costruire prima la capacità di calcolo: acquistare processori, predisporre reti elettriche, realizzare data center e prenotare forniture che arriveranno nei prossimi anni. Gran parte del denaro esce oggi; i ricavi dei servizi cloud, degli assistenti e delle applicazioni arriveranno nel tempo. Se la domanda rallenta, i prezzi scendono o i chip diventano obsoleti più rapidamente del previsto, il rientro può richiedere molto più tempo.
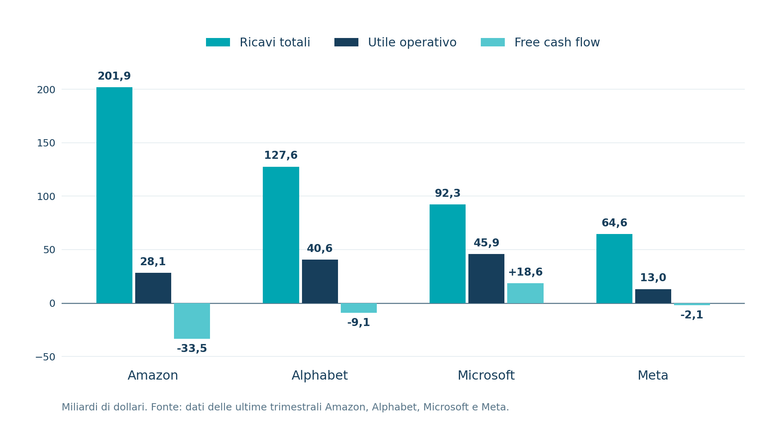
I trimestri delle Big Tech mostrano la tensione. Alphabet ha dichiarato per luglio-settembre 2026 127,6 miliardi di dollari di ricavi e 40,6 di utile operativo, ma ha speso 51,4 miliardi in investimenti materiali a fronte di 42,3 miliardi generati dalla gestione corrente. Il free cash flow, cioè la cassa rimasta dopo gli investimenti, è stato negativo per 9,1 miliardi. A pesare sulla cassa hanno contribuito anche l’accumulo di scorte per i sistemi TPU e il pagamento di circa 5,2 miliardi per una sanzione europea: attribuire l’intero risultato negativo alla sola AI sarebbe sbagliato.
Anche Amazon ha pubblicato conti che raccontano due storie. I ricavi trimestrali hanno raggiunto 201,9 miliardi e l’utile operativo 28,1 miliardi, mentre AWS, la divisione cloud, è cresciuta del 39% a 46 miliardi. La cassa disponibile è però scesa: il free cash flow degli ultimi dodici mesi è stato negativo per 42,4 miliardi, contro un valore positivo di 14,8 miliardi nel periodo annuale precedente. Amazon prevede circa 220 miliardi di investimenti in contanti nel 2026, in larga misura collegati all’espansione infrastrutturale e all’AI.
Un altro caso è Meta: nel terzo trimestre ha registrato 2,1 miliardi di free cash flow negativo e ha indicato investimenti per 135–145 miliardi nell’intero 2026, considerando anche i pagamenti delle locazioni finanziarie. I ricavi sono cresciuti del 26% a 64,6 miliardi. L’utile operativo dichiarato, pari a 13 miliardi, è stato ridotto da un onere di 9,9 miliardi legato a un accordo giudiziario: non è una perdita di redditività da imputare automaticamente agli investimenti AI.
Questi flussi di cassa differiscono molto fra aziende. Microsoft continua a generare cassa: il trimestre fiscale chiuso il 30 settembre ha portato 92,3 miliardi di ricavi, 45,9 miliardi di utile operativo e 18,6 miliardi di free cash flow positivo. Il confronto seguente usa soltanto i tre gruppi che hanno comunicato il dato per lo stesso intervallo temporale, luglio-settembre 2026.
Per capire il rischio non basta guardare al segno della cassa in un trimestre. Un’azienda può finanziare investimenti elevati attraverso liquidità accumulata, nuovo debito o azioni, mentre gli ammortamenti distribuiranno il costo degli impianti su più anni. Il problema per gli azionisti è il rendimento futuro di quel capitale. Microsoft, per esempio, ha spiegato nella conference call sui risultati che circa tre quarti dei suoi 45,2 miliardi di investimenti trimestrali riguardavano beni a vita più breve, soprattutto chip e componenti informatici: risorse che dovranno lavorare molto per recuperare il costo prima di essere sostituite.
La pressione si vede anche fuori dal bilancio trimestrale. Nel documento depositato da Alphabet alla Sec risultano 924,4 miliardi di dollari di impegni futuri per acquisti, tra forniture, infrastrutture, energia e altri contratti, in larga parte distribuiti fino al 2031. Di questi, 213,4 miliardi sono previsti entro dodici mesi. Non sono spese già pagate né impegni tutti riconducibili all’AI: diverse clausole consentono variazioni di volume o prezzo. Il dato mostra però quanta capacità industriale le imprese stanno prenotando oggi sulla base della domanda che prevedono per domani.
Per finanziare una corsa di queste dimensioni anche gruppi storicamente ricchi di liquidità tornano a chiedere capitali al mercato. Il 27 ottobre Meta ha definito il prezzo di offerte azionarie e di titoli convertibili per 37,5 miliardi di dollari, precisando che gli incassi dell’operazione sulle azioni arriveranno con la futura regolazione dei contratti. In un precedente annuncio sul piano di finanziamento ha prospettato anche un programma di ulteriori vendite di azioni fino a 60 miliardi dal 2027: un’ipotesi, non 60 miliardi già raccolti. Se il mercato diventa più prudente, il costo di reperire nuova liquidità e l’eventuale diluizione degli azionisti entrano nel conto del rendimento AI.
OpenAI taglia di 10 miliardi la raccolta: anche il capitale privato si fa più selettivo
La stessa domanda sulla sostenibilità degli investimenti ha raggiunto le società non quotate. Secondo il Financial Times, OpenAI ha ridotto da 30 a circa 20 miliardi di dollari l’obiettivo della nuova raccolta di capitali. Anche la valutazione proposta agli investitori è scesa, da 1.400 a 1.250 miliardi di dollari. Il round non risulta ancora concluso: sono obiettivi di una trattativa, non somme già incassate o una valutazione finale certificata dal mercato.
La notizia è rilevante proprio perché OpenAI resta uno dei protagonisti della domanda di capacità di calcolo. Un taglio di un terzo all’obiettivo della raccolta indica che gli investitori chiedono condizioni meno generose anche alle aziende considerate centrali nella rivoluzione AI. Venti miliardi restano una cifra enorme; il punto è che ottenere nuovi capitali a qualsiasi valutazione non è più scontato.
Perché Apple è tornata davanti a Nvidia
Il sorpasso di Apple completa il quadro. Nvidia ricava gran parte della propria forza dall’ondata di acquisti di processori per l’intelligenza artificiale. Apple, invece, vende soprattutto dispositivi e servizi ai consumatori e ha contenuto gli investimenti diretti in infrastrutture AI rispetto ai gruppi che costruiscono grandi cloud. È dunque meno esposta all’immediata verifica del ritorno economico dei nuovi data center. Da inizio 2026, rileva Bloomberg, il titolo Apple ha guadagnato circa il 27%, più del doppio di Nvidia.
La differenza riguarda il modello di business, non una rinuncia all’intelligenza artificiale. Già nei risultati diffusi a luglio Apple aveva presentato nuovi sviluppi di Siri e una crescita dei ricavi dell’iPhone e dei servizi. La Borsa sta premiando soprattutto una struttura di spesa diversa: il mercato vede oggi come più difendibili i flussi di cassa di un’impresa che non deve finanziare con la stessa intensità la corsa alle infrastrutture. La valutazione di Apple resta comunque esposta alle vendite di dispositivi, ai costi dei componenti e alle aspettative sugli utili.
La domanda di AI cresce: perché non basta a rassicurare Wall Street
Nel racconto della bolla c’è però un fatto da non perdere: la domanda di servizi cloud continua a crescere. Nei rispettivi ultimi trimestri, Google Cloud ha aumentato i ricavi del 103%, Azure del 48% e AWS del 39%. Queste percentuali riguardano l’intera attività cloud, non soltanto i servizi AI, e documentano comunque un mercato in forte espansione. Il problema è stabilire se, una volta pagati chip, energia, edifici, manutenzione e finanziamenti, rimarrà un profitto adeguato alla montagna di capitale impegnata.
Per le aziende che comprano tecnologie AI, questo cambio di clima ha conseguenze pratiche. Un progetto non si giustifica più con la sola promessa di automatizzare: servono costi per operazione, tempi di rientro, riduzione degli errori, ricavi aggiuntivi effettivi e la possibilità di cambiare fornitore. Un finanziamento più costoso può rallentare l’apertura di nuovi data center e restringere l’offerta; se invece si crea eccesso di capacità, può arrivare una pressione al ribasso sui prezzi del calcolo. Il mercato oggi sta cercando di capire quale delle due forze prevarrà.
Il crollo di ottobre, la raccolta ridimensionata di OpenAI e il primato riconquistato da Apple esprimono lo stesso cambio di domanda. Wall Street non chiede più soltanto quanta AI si riuscirà a costruire, ma quando renderà più di quanto costa. È su quella risposta, visibile nei flussi di cassa e nei margini dei prossimi trimestri, che si misurerà la distanza tra un grande ciclo industriale e una bolla finanziaria.



Partecipa alla community