


Quattro Big Tech, piani per 720-740 miliardi di dollari di investimenti nel 2026. L’intelligenza artificiale picchia forte sui conti di Amazon, Alphabet, Microsoft e Meta, anche nei bilanci trimestrali che hanno appena pubblicato, relativi al trimestre luglio-settembre.
Il fenomeno è noto, ma è sempre interessante vedere come evolve, mentre la diventa via via più pressante la domanda che il mercato rivolge ai big dell’intelligenza artificiale: quanto tempo servirà per recuperare il capitale impiegato?
Indice degli argomenti:
Le trimestrali delle big tech e l’AI
Al momento si vedono ricavi del cloud in forte crescita, utili industriali ancora elevati e una spesa per server e data center che, per alcuni gruppi, supera ormai la liquidità generata dalle attività ordinarie.
Le big tech si differenziano inoltre nel quadro e così è diversa anche la reazione dei mercati, dove solo Alphabet segna un grande calo (il maggiore della sua storia).
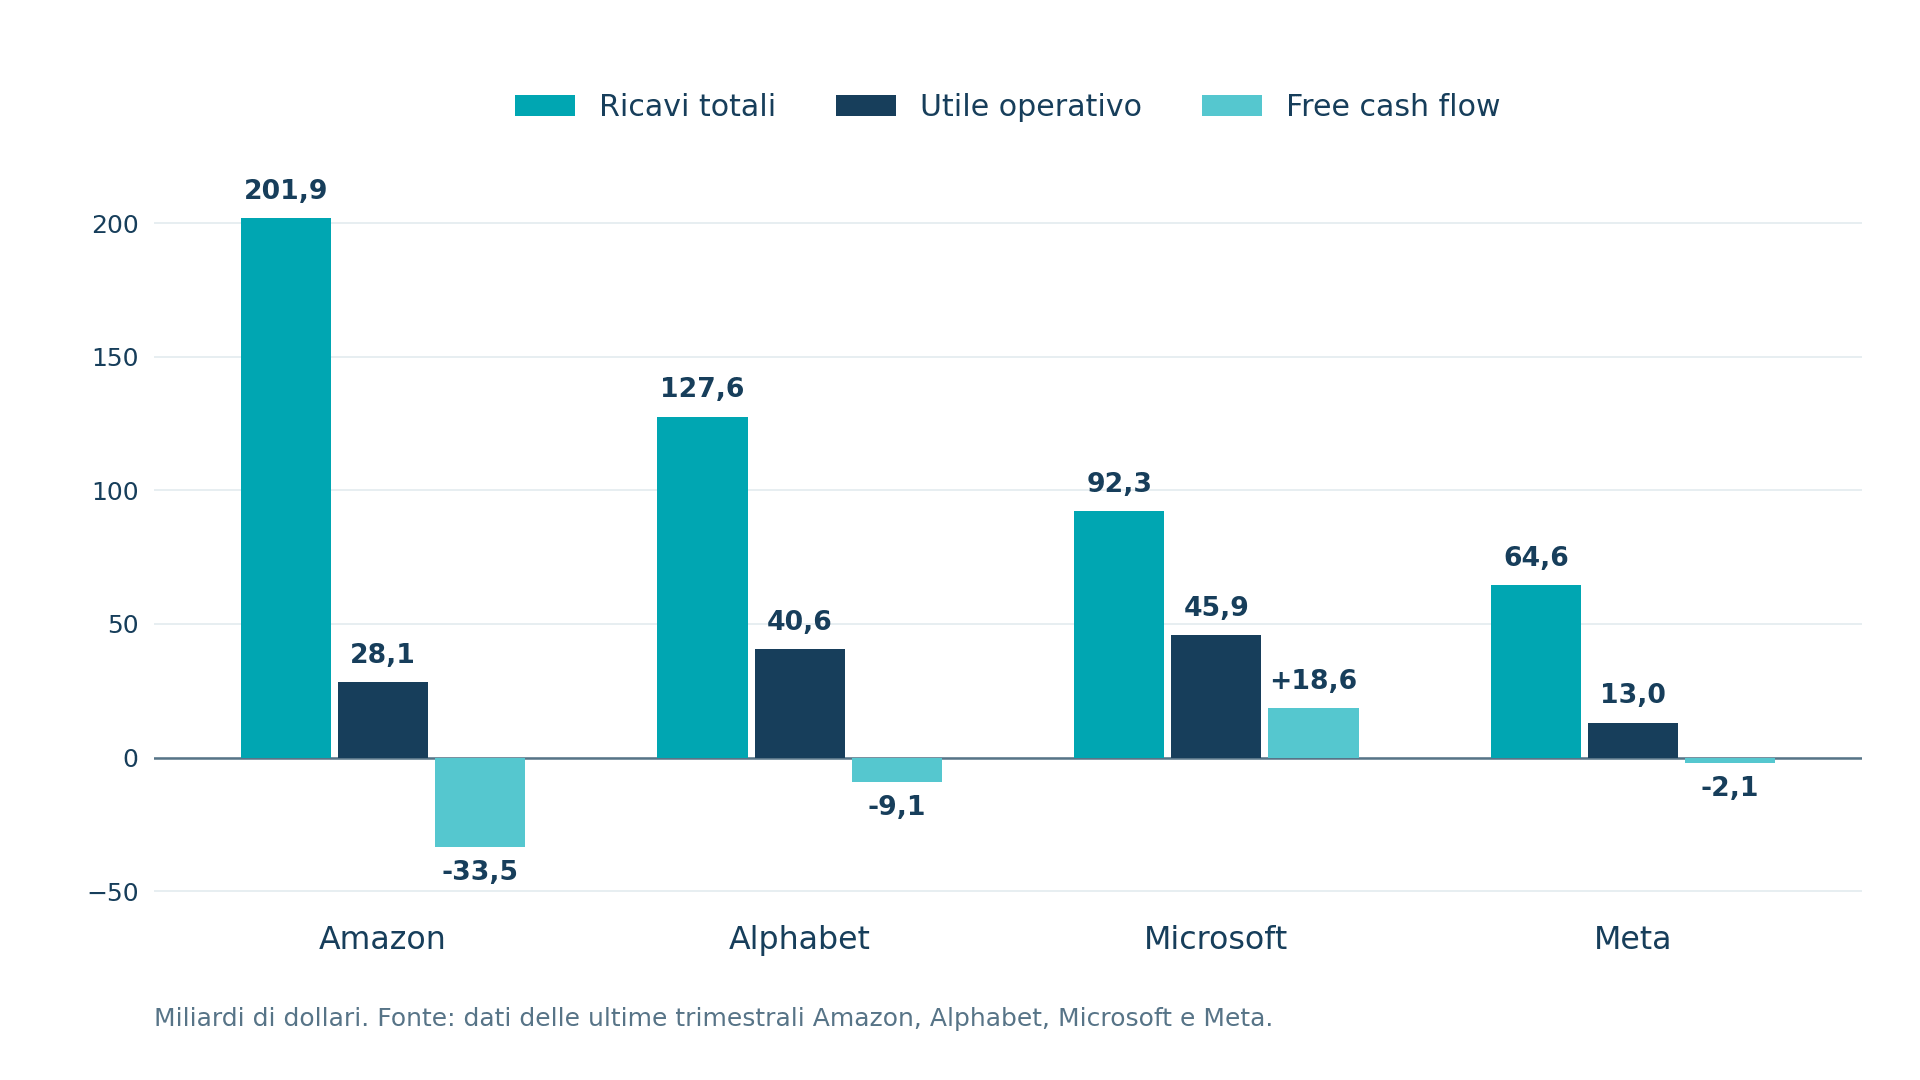
È già visibile una divergenza nella capacità di autofinanziare la costruzione delle infrastrutture. re. Nel trimestre Microsoft ha prodotto 18,6 miliardi di dollari di flusso di cassa libero, mentre Amazon ha registrato −33,5 miliardi, Alphabet −9,1 e Meta −2,1. Il valore trimestrale di Amazon è calcolato dal rendiconto finanziario della società. Amazon mostra dunque l’assorbimento di cassa più elevato tra i quattro gruppi. Questi numeri raccontano tensioni finanziarie diverse e, soprattutto, non equivalgono a perdite nette: i quattro gruppi continuano a produrre utili.
La pressione è particolarmente evidente osservando gli acquisti di immobili, infrastrutture e attrezzature pagati nel trimestre.
I quattro gruppi guadagnano dall’intelligenza artificiale in modi differenti. Amazon, Alphabet e Microsoft vendono capacità cloud e applicazioni; Meta utilizza l’AI soprattutto per migliorare pubblicità, raccomandazioni e servizi sociali, e investe inoltre nello sviluppo di modelli. Un dollaro speso da Meta per addestrare un modello non genera necessariamente un ricavo AI visibile in un segmento separato. Per capire dove arrivano i ritorni bisogna leggere insieme conto economico, flussi di cassa e attività che producono le vendite.
Il confronto dei trimestrali: ricavi, utile operativo e liquidità (miliardi di dollari)
| Gruppo | Ricavi totali | Utile operativo | Free cash flow |
|---|---|---|---|
| Amazon | 201,9 | 28,1 | −33,5 |
| Alphabet | 127,6 | 40,6 | −9,1 |
| Microsoft | 92,3 | 45,9 | +18,6 |
| Meta | 64,6 | 13,0† | −2,1 |
Fonti: Amazon (29 ottobre), Alphabet e Microsoft (28 ottobre), Meta (21 ottobre), trimestre chiuso il 30 settembre 2026. *Amazon ha comunicato un free cash flow di −42,4 miliardi sui dodici mesi terminati a settembre: non è un valore trimestrale e viene escluso dalla colonna. †L’utile operativo Meta include un onere legale straordinario di 9,89 miliardi: senza tale voce sarebbe circa 22,9 miliardi. Dati consolidati: ricavi e utili dell’intero gruppo, non soltanto dell’AI.
Per misurare la sostenibilità della corsa all’AI è utile partire da Amazon: la divisione che vende potenza di calcolo sta crescendo più rapidamente di tutto il gruppo, mentre gli investimenti assorbono sempre più cassa.
Amazon: AWS accelera, ma i data center assorbono liquidità
Nei risultati diffusi da Amazon il 29 ottobre, AWS ha raggiunto 46 miliardi di dollari di ricavi nel trimestre, +39,3% su base annua, e 17,8 miliardi di utile operativo. L’intero gruppo ha fatturato 201,9 miliardi, con un utile operativo di 28,1 miliardi. La domanda di cloud è quindi reale e sta migliorando i conti industriali della divisione, che contribuisce in modo determinante alla redditività di Amazon.
L’espansione richiede però capacità acquistata prima che venga interamente sfruttata. Nel trimestre Amazon ha speso circa 77,3 miliardi in acquisti di attrezzature e immobili, secondo i conti societari ripresi anche da Reuters. Per l’intero 2026 continua a prevedere circa 220 miliardi di esborsi per investimenti in conto capitale. L’amministratore delegato Andy Jassy ha prospettato una spesa ancora superiore nel 2027, senza indicare un importo definitivo.
L’effetto sulla liquidità emerge già dai conti del trimestre. Amazon ha registrato un free cash flow negativo per 33,5 miliardi di dollari, calcolato sottraendo gli investimenti netti ai flussi di cassa operativi. Il risultato è particolarmente significativo perché nello stesso trimestre il gruppo ha prodotto 28,1 miliardi di utile operativo: la crescita degli investimenti ha assorbito una quantità di liquidità superiore a quella generata dalle attività operative.
Sui dodici mesi terminati a settembre, il free cash flow è passato da +14,8 a −42,4 miliardi di dollari rispetto al periodo corrispondente precedente. Amazon ha generato 168,3 miliardi di flusso di cassa operativo in questi dodici mesi: la pressione sulla liquidità deriva soprattutto dall’aumento degli investimenti in infrastrutture, in particolare quelle destinate all’intelligenza artificiale.
La società continua a indicare un tasso di crescita AWS superiore al 40% nel 2027 e nel 2028. È una previsione del management: il banco di prova sarà la capacità della nuova infrastruttura di trasformare i contratti e l’utilizzo effettivo del cloud in flussi di cassa sufficienti a finanziare l’espansione successiva.
L’interrogativo si allarga a Google, che sta vivendo una crescita cloud ancora più rapida, sostenuta anche dalla vendita di sistemi con chip progettati internamente.
Alphabet: Google Cloud raddoppia, il capitale investito corre più dei ricavi
Nel Form 10-Q depositato da Alphabet il 28 ottobre, Google Cloud registra 30,7 miliardi di dollari di ricavi, +103% rispetto al terzo trimestre 2025, e 11,1 miliardi di utile operativo. La società attribuisce l’accelerazione alla domanda di infrastrutture e soluzioni AI aziendali, oltre alle vendite di sistemi basati sui processori TPU. I ricavi complessivi di Alphabet raggiungono 127,6 miliardi e l’utile operativo 40,6 miliardi.
Il problema nasce dall’enorme anticipo finanziario richiesto dalle infrastrutture. Alphabet ha speso 51,4 miliardi in investimenti nel trimestre e il flusso di cassa libero è sceso a −9,1 miliardi. L’azienda ha ribadito un programma di capex da 195 a 205 miliardi per il 2026 e prevede un ulteriore aumento nel 2027. La spesa non riguarda solo i server: comprende i terreni, gli edifici e la rete necessari a farli funzionare.
Attribuire l’intero dato negativo alla corsa AI sarebbe impreciso. Nella conferenza sui risultati, la direttrice finanziaria Anat Ashkenazi ha spiegato che la cassa operativa è stata ridotta anche da 5,2 miliardi pagati per una sanzione della Commissione europea e dall’aumento delle scorte per le vendite di sistemi TPU. Questi effetti si sommano agli investimenti: spiegano perché un trimestre può mostrare utili elevati e liquidità disponibile in contrazione.
Google ha inoltre un’esposizione più ampia dell’attività cloud. La ricerca e la pubblicità restano fonti centrali di profitto, mentre l’AI modifica l’esperienza di ricerca e il modo in cui vengono monetizzate le risposte. La redditività dei servizi tradizionali e quella del nuovo business del calcolo devono sostenersi a vicenda, finché la capacità installata non produrrà ricavi sufficienti a remunerare gli investimenti.
Microsoft offre un termine di paragone: investe a sua volta decine di miliardi a trimestre, ma nel periodo considerato il flusso di cassa libero è rimasto positivo. La differenza aiuta a capire quanto contino tempi di consegna e struttura dei ricavi.
Microsoft: Azure cresce del 48% e il cash flow resta positivo
Nel trimestrale Microsoft del 28 ottobre, riferito al primo trimestre dell’esercizio fiscale 2027 ma agli stessi tre mesi luglio-settembre 2026, Azure ha generato 33,2 miliardi di ricavi, +48% annuo; la più ampia categoria Microsoft Cloud ha raggiunto 63,9 miliardi, +30%. Il gruppo ha registrato 92,3 miliardi di fatturato e 45,9 miliardi di utile operativo.
Microsoft ha generato 58 miliardi di liquidità dalle attività operative e 18,6 miliardi di free cash flow dopo 39,4 miliardi di acquisti cash di immobili, server e attrezzature. Il capex complessivo citato dal management, circa 45,2 miliardi, include anche componenti legate ai leasing: utilizzare indifferentemente i due importi altererebbe il confronto con chi presenta soltanto la spesa in contanti.
Una parte del minore assorbimento di cassa rispetto alle previsioni dipende anche dai ritardi nell’arrivo di capacità fornita da terzi, spiegati dalla direttrice finanziaria Amy Hood nella conferenza con gli analisti. Microsoft ha portato a circa 170 miliardi la previsione di spesa in conto capitale per l’anno solare 2026, rispetto ai 175 miliardi precedenti. Si aspetta di tornare ad accelerare gli acquisti di CPU, GPU, memorie e capacità nel semestre successivo.
Il risultato positivo del trimestre segnala una maggiore capacità di finanziare la crescita con la gestione corrente, sostenuta da software, cloud e servizi alle imprese. Non garantisce che il rapporto tra cassa generata e investimenti resterà identico: l’arrivo di capacità rinviata può spostare gli esborsi sui trimestri successivi e accrescere gli ammortamenti negli anni futuri.
Rimane allora da considerare il modello più diverso tra i quattro: Meta, che finanzia la propria infrastruttura AI soprattutto con la pubblicità, e che ha appena scelto di rafforzare le fonti esterne di capitale.
Meta: la pubblicità cresce, la cassa diventa negativa e arriva nuovo capitale
Meta ha diffuso i risultati del terzo trimestre il 21 ottobre, una settimana prima degli altri grandi gruppi. I ricavi sono aumentati del 26% a 64,6 miliardi di dollari: le impression pubblicitarie sono salite del 10% e il prezzo medio per annuncio del 14%. La società attribuisce parte della maggiore efficienza pubblicitaria ai sistemi di raccomandazione e monetizzazione alimentati dall’AI, senza pubblicare un ricavo AI isolabile e direttamente confrontabile con AWS o Azure.
Nel trimestre la cassa generata dalle operazioni è stata di 32,8 miliardi, mentre gli investimenti hanno raggiunto 34,9 miliardi, inclusi circa 965 milioni di rimborsi di leasing finanziari. Di conseguenza il free cash flow dichiarato è stato negativo per 2,1 miliardi. Per l’intero 2026 Meta prevede capex compresi tra 135 e 145 miliardi di dollari, destinati a sostenere il business esistente e i nuovi sistemi AI.
Il confronto degli utili richiede una distinzione altrettanto importante. Il risultato operativo dichiarato, 13 miliardi, comprende 9,89 miliardi di oneri per un accordo con procuratori generali statunitensi relativo alle controversie sui social media e la salute mentale degli adolescenti. Al netto di questo evento straordinario, l’utile operativo sarebbe stato circa 22,9 miliardi. Presentare il calo del margine come un puro effetto delle spese AI darebbe un quadro sbagliato.
Il fabbisogno di capitale ha assunto anche una forma societaria. Il 27 ottobre Meta ha comunicato il prezzo di due offerte di titoli: 25 miliardi di azioni ordinarie tramite accordi di vendita a termine e 12,5 miliardi di strumenti convertibili obbligatoriamente in azioni. Ha prospettato inoltre un futuro programma fino a 60 miliardi di emissioni sul mercato, ancora da istituire e senza certezza sull’ammontare effettivamente collocato. Per l’offerta di azioni a termine Meta ha chiarito che l’incasso di cassa avverrà al regolamento futuro, entro novembre 2027, secondo le condizioni concordate.
Questa distinzione fra finanziamento annunciato, capitale effettivamente incassato e investimenti effettuati permette di leggere meglio il momento. Meta può continuare a generare profitti dalla pubblicità e, nello stesso periodo, decidere di finanziare una parte della costruzione dei data center con emissioni sul mercato. Il prezzo dell’espansione si riflette così anche nella struttura del capitale e nella potenziale diluizione degli azionisti.
Trimestrali big tech e AI: la reazione della Borsa
La reazione di Wall Street mostra quanto sia cresciuta la preoccupazione per la sostenibilità degli investimenti nell’intelligenza artificiale.
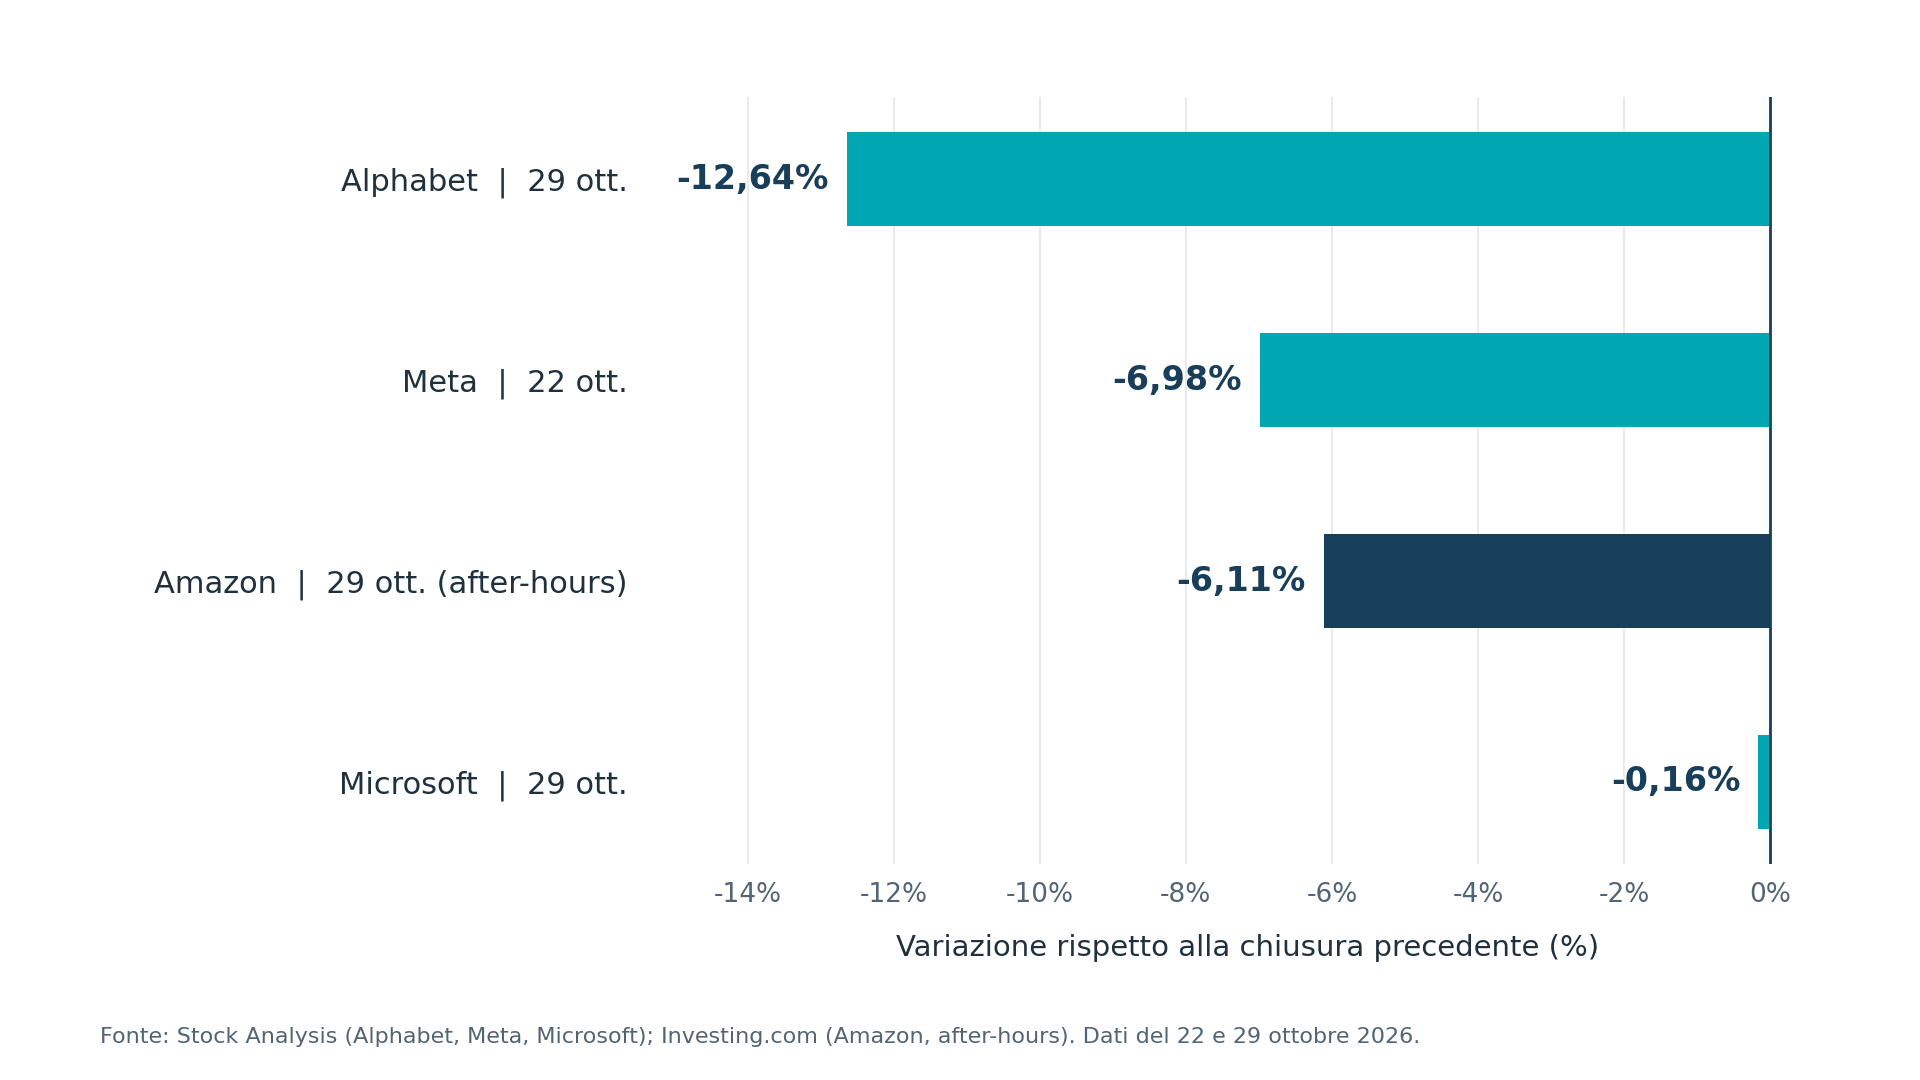
Alphabet ha perso il 12,64% il 29 ottobre, nella prima seduta dopo i risultati trimestrali, trascinando al ribasso il Nasdaq (-1,38%).
Meta aveva già ceduto il 6,98% il 22 ottobre, dopo aver annunciato una spesa AI crescente e il ricorso a nuovi strumenti di finanziamento.
Amazon, il 29 ottobre, è scesa di un ulteriore 6,11% negli scambi serali successivi alla trimestrale, dopo aver perso il 4,25% durante la seduta regolare.
Più contenuta la reazione su Microsoft, che ha chiuso il 29 ottobre a -0,16%.
Le differenze riflettono le aspettative degli investitori sui risultati e sulla capacità delle aziende di finanziare l’espansione dell’AI. La crescita del cloud e dei ricavi pubblicitari continua ad attirare capitali, mentre la liquidità assorbita dai data center, i margini e le prospettive delle attività tradizionali pesano sempre di più sulle valutazioni.
La differenza tra utili e liquidità: cosa misurano davvero i trimestrali
Un data center richiede esborsi iniziali per terreno, edifici, energia e server. Il costo viene distribuito nel conto economico attraverso gli ammortamenti negli anni successivi, quando l’infrastruttura entra in funzione. Per questo gli utili possono restare alti anche quando il flusso di cassa libero diventa negativo: un investimento è pagato oggi, mentre i ricavi e una parte dei costi contabili saranno rilevati in periodi futuri.
Il confronto mette a nudo un secondo problema: una struttura costruita per soddisfare la domanda di modelli AI produce ritorni soltanto se viene utilizzata a un livello e a un prezzo adeguati. Se GPU, memoria o alimentazione elettrica restano sottoutilizzate, oppure la rapida evoluzione dei chip impone sostituzioni prima del previsto, il rendimento del capitale investito si riduce. Se la domanda cresce abbastanza, la spesa anticipata può invece diventare un vantaggio competitivo grazie alla capacità disponibile.
Le previsioni di spesa per l’anno solare 2026 illustrano l’ordine di grandezza: circa 220 miliardi Amazon, 195-205 Alphabet, 170 Microsoft e 135-145 Meta. Sommati aritmeticamente, i programmi arrivano a 720-740 miliardi di dollari. Si tratta di stime delle quattro società, con perimetri contabili parzialmente differenti, e includono investimenti utilizzati anche in attività non AI. La somma è utile per capire la scala industriale, non rappresenta una spesa certificata esclusivamente per l’intelligenza artificiale.
Queste cifre hanno un risvolto sul finanziamento. Un gruppo può sostenere investimenti che superano temporaneamente la liquidità operativa ricorrendo alla cassa accumulata, al debito o al capitale di rischio. La variabile decisiva nel tempo è il rapporto fra crescita dei ricavi, ammortamenti, costo del capitale e cassa disponibile. I bilanci di un solo trimestre consentono di misurare la pressione; per giudicare il ritorno definitivo della costruzione AI serviranno diversi esercizi.
Le conseguenze per le imprese europee che comprano AI e cloud
Per un’azienda italiana o europea l’effetto pratico riguarda la capacità contrattuale nei confronti dei fornitori. Se i grandi cloud continuano a investire, possono offrire modelli più potenti e funzionali, ma potrebbero anche cercare di recuperare più rapidamente i costi con contratti pluriennali, impegni minimi di consumo e servizi integrati.
Diventerà quindi ancora più importante scegliere il modello AI più adatto in base al rapporto tra costi e prestazioni, anche ricorrendo a servizi come OpenRouter, che permettono di accedere a modelli di fornitori diversi e confrontarne le condizioni economiche.
Per alcuni utilizzi può convenire anche valutare modelli aperti installati on-premise, tenendo conto dei costi di gestione. La possibilità di cambiare modello e infrastruttura senza dover riprogettare le applicazioni diventa così un elemento importante del potere contrattuale delle imprese.



Partecipa alla community