


Il boom dell’intelligenza artificiale americana ha raggiunto una scala che impone una verifica economica: quanti ricavi dovrà generare l’AI per ripagare data center, semiconduttori, reti elettriche e infrastrutture che le aziende stanno costruendo? Una stima del professor Stijn Van Nieuwerburgh, della Columbia Business School, porta la cifra attorno al 9% del Pil statunitense entro il 2032.
Il calcolo ha attirato attenzione perché traduce l’attuale corsa agli investimenti in una misura molto più comprensibile. Per sostenere il capitale già programmato, imprese e consumatori dovrebbero destinare ogni anno all’AI una quota dell’economia paragonabile alla spesa americana per il cibo e nettamente superiore a quella di molte altre categorie tecnologiche.
La cifra, però, non è una previsione delle vendite future. È il livello di fatturato che renderebbe economicamente sostenibili gli investimenti ipotizzati, date determinate condizioni su margini, durata degli impianti e rendimento richiesto dagli investitori.

Indice degli argomenti:
Un investimento da oltre 10 mila miliardi di dollari
Nel paper Financing the AI Buildout, presentato alla conferenza autunnale dei Brookings Papers on Economic Activity il 24 e 25 settembre 2026, Van Nieuwerburgh stima che la costruzione dell’infrastruttura americana per l’AI possa richiedere 10.300 miliardi di dollari tra il 2025 e il 2032.
Il modello considera data center, connessioni alla rete elettrica, sistemi di raffreddamento, apparati di rete e soprattutto hardware informatico.
Lo scenario centrale prevede circa 183 gigawatt di nuova capacità operativa entro il 2032. L’investimento medio annuo sarebbe pari al 3,63% del Pil statunitense, una quota superiore, secondo il confronto storico contenuto nello studio, a quella registrata durante le grandi fasi di espansione di ferrovie, autostrade, elettrificazione e telecomunicazioni.
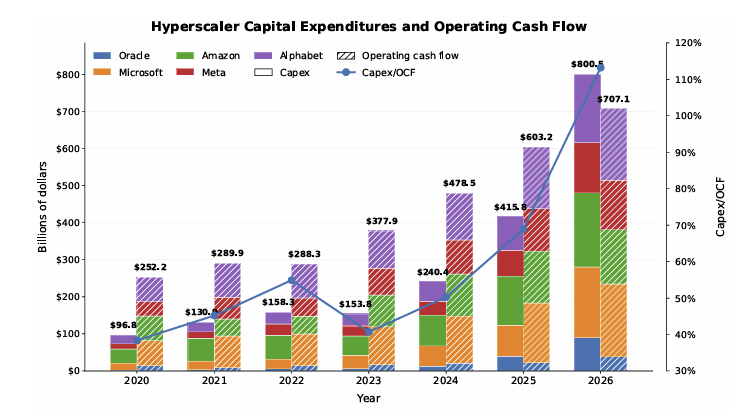
Note: Il grafico rappresenta le spese in conto capitale e il flusso di cassa operativo, in miliardi di dollari, per Oracle, Microsoft, Amazon, Meta e Alphabet sull’asse di sinistra. La linea, tracciata sull’asse di destra, mostra l’intensità di investimento, misurata come rapporto tra le spese in conto capitale aggregate e il flusso di cassa operativo aggregato.
I valori storici sono ricavati dai documenti 10-K e 10-Q depositati dalle società presso la SEC e misurano le spese in conto capitale in contanti e il flusso di cassa operativo secondo i principi contabili GAAP. I dati relativi a Microsoft e Oracle sono stati convertiti dall’anno fiscale all’ anno solare utilizzando i documenti trimestrali e quelli relativi all’anno fino alla data di riferimento. I valori relativi al 2026 combinano i risultati riportati con le ultime previsioni aziendali e le stime di Wall Street. Le spese in conto capitale degli hyperscaler includono quelle non correlate all’intelligenza artificiale ma escludono quelle relative ai data center affittati dagli hyperscaler
Il paper offre anche una misura del costo fisico della trasformazione. Un campus ai da 200 megawatt viene valutato circa 8,2 miliardi di dollari. Due terzi della spesa riguardano sistemi informatici, gpu e reti; il resto comprende edifici, energia e infrastrutture con una vita economica più lunga. Una struttura da un gigawatt arriva così a costare attorno a 41 miliardi di dollari.
Per ripagare il capitale servono ricavi pari al 9,2% del Pil
L’articolo del Wall Street Journal che ha rilanciato la ricerca indica un fabbisogno di ricavi di circa 3.500 miliardi di dollari nel 2032, pari all’8,8% del Pil. La versione della ricerca pubblicata da Brookings porta il valore centrale leggermente più in alto: 3.725 miliardi, equivalenti al 9,2% di un Pil nominale statunitense stimato in 40.481 miliardi.
Van Nieuwerburgh arriva a questo risultato assumendo un rendimento sul capitale non indebitato del 10% e un margine di cash flow operativo del 50%. Il capitale da remunerare raggiungerebbe circa 9.614 miliardi di dollari, una volta incorporato anche il costo del denaro impegnato durante la costruzione. Il flusso di cassa operativo necessario sarebbe di 1.862 miliardi l’anno; con un margine del 50%, i ricavi richiesti raddoppiano a 3.725 miliardi.
Il risultato cambia sensibilmente quando cambiano le ipotesi. Con un rendimento richiesto del 5% e un margine operativo del 67%, il fatturato necessario scende a circa 2.291 miliardi. Con rendimento del 15% e margine del 33%, sale a 6.724 miliardi. Se l’hardware informatico dovesse avere una vita economica di tre anni anziché sei, la ricerca stima un fabbisogno vicino a 6 mila miliardi di dollari, il 14,8% del Pil previsto per il 2032.
OpenAI e Anthropic crescono a ritmi fuori scala
I ricavi delle società che sviluppano i modelli più avanzati stanno aumentando molto rapidamente. Il 29 settembre 2026 Reuters ha riferito che il fatturato annualizzato di OpenAI si stava avvicinando a 70 miliardi di dollari, dopo una crescita superiore al 70% dall’inizio del terzo trimestre. La componente enterprise era più che raddoppiata rispetto a luglio.
Anthropic aveva superato un run rate annualizzato di 65 miliardi alla fine di luglio, secondo Reuters il 17 agosto. A fine 2025 era attorno a 9 miliardi. La società aveva inoltre indicato agli investitori una proiezione di circa 190-200 miliardi di ricavi per il 2028. Il run rate, va precisato, annualizza un periodo recente e non equivale al fatturato effettivamente registrato nei dodici mesi precedenti.
Questi tassi di crescita rendono meno astratta l’ipotesi di un mercato AI da centinaia di miliardi. Rimane però enorme la distanza dai 3.725 miliardi richiesti nello scenario Brookings. Lo stesso Van Nieuwerburgh calcola che, partendo da circa 100 miliardi di ricavi combinati per OpenAI e Anthropic, servirebbe una crescita vicina all’80% l’anno fino al 2032 per raggiungere quella soglia.
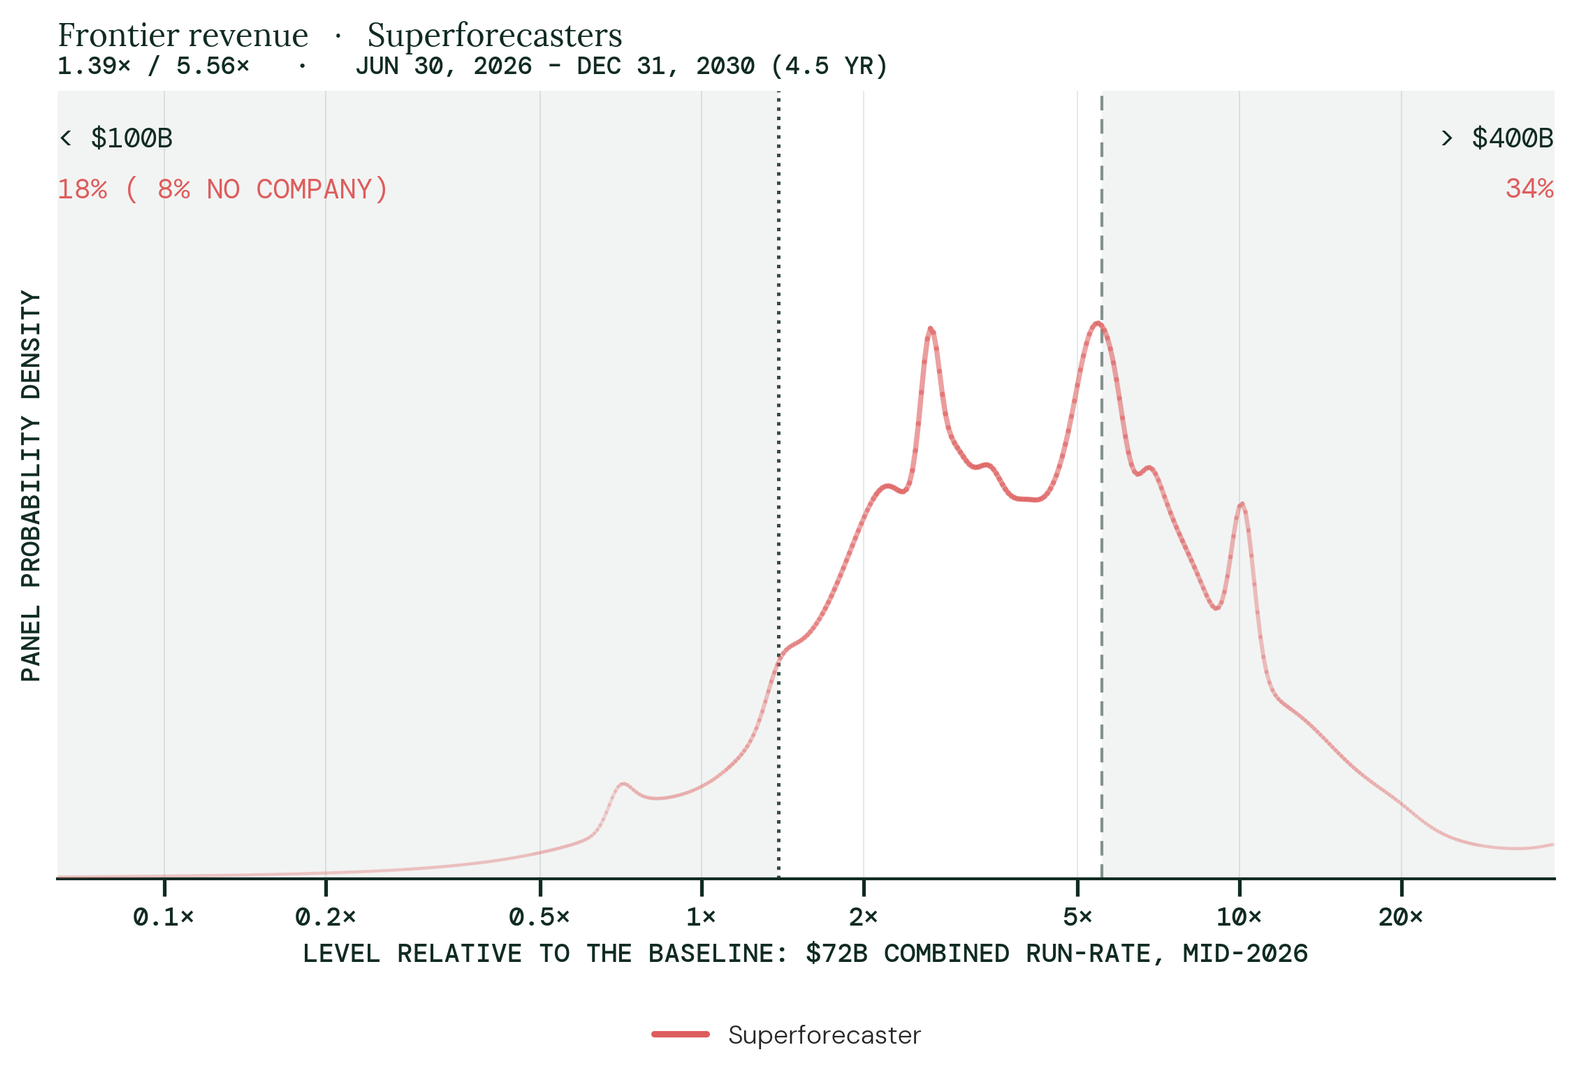
Un panel del Forecasting Research Institute pubblicato nell’agosto 2026 offre un riferimento meno estremo. I superforecaster consultati indicavano una mediana di 300 miliardi di dollari di run rate combinato per OpenAI e Anthropic nel 2030. Attribuivano inoltre una probabilità media del 34% a ricavi annualizzati superiori a 400 miliardi.
Big Tech porta la spesa a livelli record
La corsa all’infrastruttura è già visibile nei bilanci. Microsoft ha dichiarato il 29 luglio 2026 di aver sostenuto 41 miliardi di dollari di investimenti nel trimestre chiuso a giugno, circa due terzi destinati ad attività a vita relativamente breve, soprattutto cpu e gpu. Per l’anno solare 2026 la società indica circa 175 miliardi di capex dopo una riclassificazione contabile dei leasing dei data center.
Meta, nei risultati del secondo trimestre pubblicati lo stesso giorno, ha portato la previsione degli investimenti 2026 a 130-145 miliardi di dollari.
Amazon, Alphabet, Meta e Microsoft, secondo le indicazioni societarie raccolte durante la stagione delle trimestrali, si muovono complessivamente verso circa 745 miliardi di investimenti nel 2026. Le cifre comprendono anche attività non direttamente riconducibili all’ai, ma le aziende indicano cloud e infrastrutture per l’intelligenza artificiale come principali motori dell’aumento.
Brookings stima inoltre che le spese in conto capitale di Oracle, Microsoft, Amazon, Meta e Alphabet siano passate da circa 97 miliardi nel 2020 a oltre 400 miliardi nel 2025 e possano superare 800 miliardi nel 2026. Con questi valori il settore dipende sempre più da leasing, joint venture, project finance, credito privato e veicoli finanziari dedicati.
Il problema dei prezzi: l’AI diventa più economica molto in fretta
Il principale ostacolo al raggiungimento dei ricavi ipotizzati potrebbe essere proprio il progresso tecnologico. Più i modelli diventano efficienti, meno costa ottenere la stessa capacità.
Epoch AI ha pubblicato il 22 settembre 2026 uno studio secondo cui il costo necessario per raggiungere un determinato livello di prestazioni dei modelli è diminuito in media del 47% ogni trimestre dal 2023, pari a un calo di circa tredici volte l’anno. Gli autori Luke Emberson e David Roodman definiscono questa velocità superiore a quella osservata storicamente per potenza di calcolo, batterie, sequenziamento del dna ed elettricità. Epoch AI
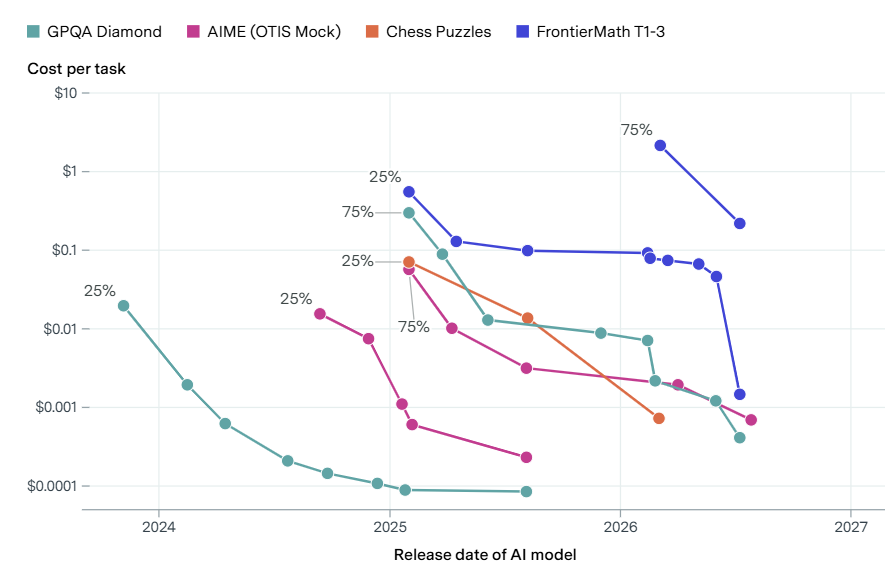
Per gli investitori è un meccanismo ambivalente. Prezzi inferiori possono far esplodere l’utilizzo. È il principio associato al cosiddetto paradosso di Jevons: l’aumento dell’efficienza riduce il costo unitario e può provocare una crescita della domanda abbastanza forte da aumentare i consumi complessivi.
Ma il risultato dipende dall’elasticità della domanda. Se un servizio AI che oggi costa 100 domani costa 20, i clienti devono consumarne più di cinque volte tanto perché i ricavi crescano. Capacità maggiore e concorrenza fra OpenAI, Anthropic, Google, Meta e altri fornitori possono inoltre comprimere i margini che oggi beneficiano della scarsità di potenza di calcolo.
La lezione dei computer e delle reti in fibra
L’economia digitale offre precedenti utili. Negli anni Settanta e Ottanta il prezzo reale dei computer diminuì mentre le prestazioni aumentarono rapidamente. L’arrivo dei personal computer e di applicazioni come i fogli di calcolo spinse le imprese ad acquistare molta più capacità informatica. Una volta raggiunta una diffusione molto ampia, però, gli incrementi successivi di potenza generarono un aumento della domanda meno pronunciato.
La stessa dinamica colpì le telecomunicazioni alla fine degli anni Novanta. La costruzione massiccia di fibra ottica fece esplodere la capacità disponibile. L’offerta crebbe più rapidamente della domanda, i prezzi della banda crollarono e numerosi operatori fortemente indebitati entrarono in crisi. Van Nieuwerburgh calcola che durante il boom delle telecomunicazioni e della fibra tra il 1996 e il 2003 gli investimenti furono pari in media all’1,10% del Pil americano, meno di un terzo del 3,63% previsto per il ciclo dell’AI.
Più codice non significa automaticamente più produzione
Anche gli studi sulla produttività invitano a distinguere fra maggiore attività e maggiore valore economico. Fiona Chen e James Stratton, dottorandi ad Harvard, hanno analizzato 300 milioni di eventi di lavoro in 718 aziende utilizzando dati della piattaforma Jellyfish.
Nella versione del paper aggiornata il 4 agosto 2026, l’adozione di assistenti ai è associata a un incremento del 12% delle righe di codice, del 9% dei commit e del 5% delle pull request. Gli agenti più autonomi producono effetti maggiori: +30% nelle righe di codice, +20% nei commit e +23% nelle pull request.
L’aumento dell’attività non si trasferisce però nella stessa misura ai progetti completati. Gli effetti sulla risoluzione dei task e dei progetti risultano positivi ma statisticamente non significativi. Dopo l’introduzione degli agenti, il tempo medio richiesto per revisionare una pull request aumenta del 49%; le richieste di modifica quasi raddoppiano e i commenti crescono del 35%. Una parte del tempo risparmiato nella scrittura del codice viene così assorbita da controllo e revisione.
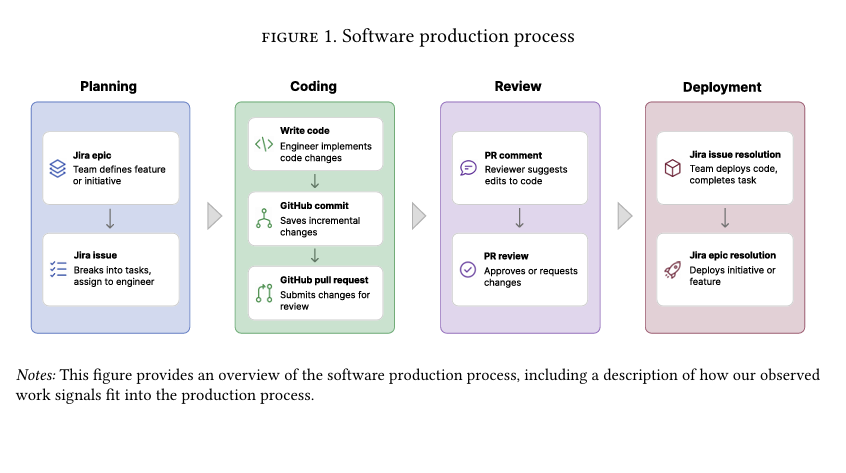
Questo passaggio è decisivo per valutare l’economia dell’AI. Una tecnologia può aumentare la produttività del singolo compito senza generare un aumento equivalente dei ricavi dell’impresa che vende capacità di calcolo.
Il rischio si sposta dai bilanci ai finanziatori
L’aumento degli investimenti modifica infine la struttura finanziaria del settore. Brookings segnala una crescente presenza di debito di progetto, private credit, cartolarizzazioni, società veicolo e garanzie. Queste strutture consentono alle grandi società tecnologiche di sviluppare più capacità senza concentrare tutto il capitale nei propri bilanci, ma rendono meno immediata la lettura dell’esposizione complessiva.
Anthropic offre già un esempio della dimensione finanziaria raggiunta dai laboratori di frontiera. Documenti sul progetto di quotazione esaminati da Reuters e pubblicati il 28 settembre mostrano ricavi 2025 di circa 4,6 miliardi di dollari, una perdita operativa superiore a 8 miliardi e impegni futuri per cloud, calcolo e infrastrutture pari a 518 miliardi.
Il mercato sta quindi mettendo capitale in infrastrutture con una vita utile lunga mentre modelli, chip e prezzi cambiano in pochi mesi. Gli investimenti possono produrre forti guadagni di produttività e sostenere una nuova fase di crescita dell’economia americana. Per remunerare l’intera capacità oggi programmata, però, l’AI dovrà diventare un mercato da migliaia di miliardi di dollari senza perdere troppo rapidamente il potere di fissare i prezzi.
È su questa combinazione di domanda, margini e utilizzo degli impianti che si misurerà il rendimento della più grande espansione tecnologica degli ultimi decenni.


Partecipa alla community