


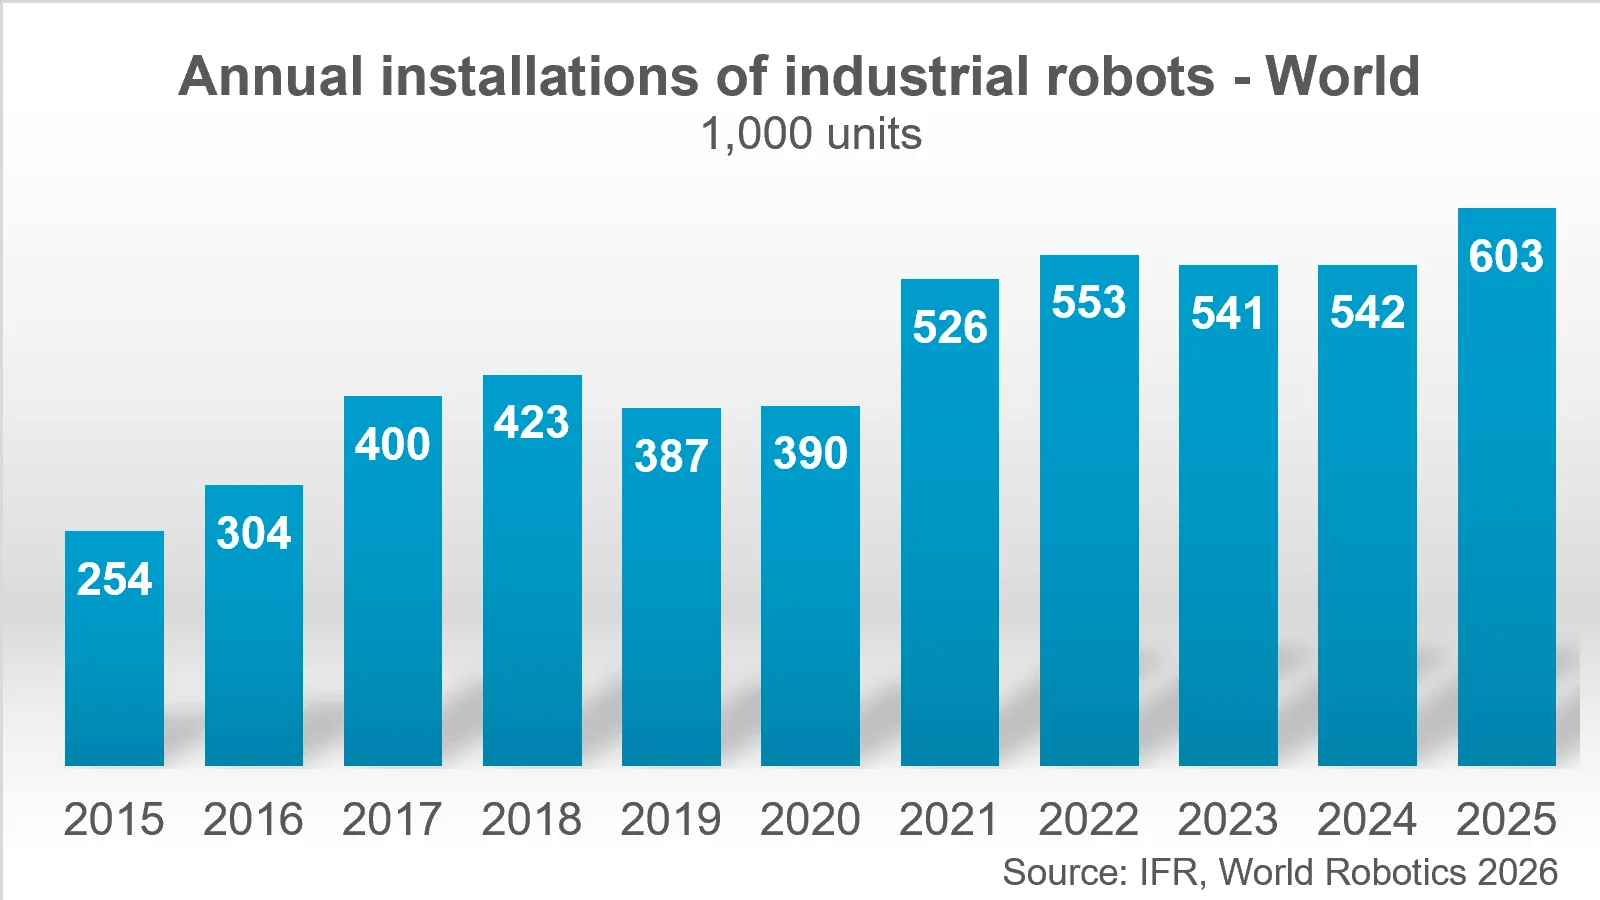
Cinque milioni di robot industriali sono ormai al lavoro nelle fabbriche del mondo. Nel 2025 lo stock operativo è aumentato del 9% e le nuove installazioni hanno superato le 600 mila unità, con una crescita annua dell’11%. Sono i dati pubblicati il 24 settembre 2026 dalla International Federation of Robotics (IFR) nel rapporto World Robotics 2026. Il numero di macchine operative è più che raddoppiato in sette anni.
La crescita, però, è distribuita in modo molto diseguale. La Cina da sola concentra il 59% delle nuove installazioni mondiali. Gli Stati Uniti hanno superato il Giappone e sono diventati il secondo mercato globale. India e Brasile avanzano rapidamente. L’Europa procede nella direzione opposta: Germania, Italia, Francia e Spagna hanno tutte chiuso il 2025 con una contrazione.
La geografia dell’automazione industriale si sta quindi spostando. La robotica entra inoltre in una fase tecnologica diversa, nella quale intelligenza artificiale, visione artificiale e nuovi sensori ampliano le attività che possono essere affidate alle macchine. Per le economie industriali, la questione riguarda ormai produttività, investimenti e capacità di mantenere sul territorio produzioni esposte alla concorrenza internazionale.
Indice degli argomenti:
La Cina installa quasi tre robot su cinque
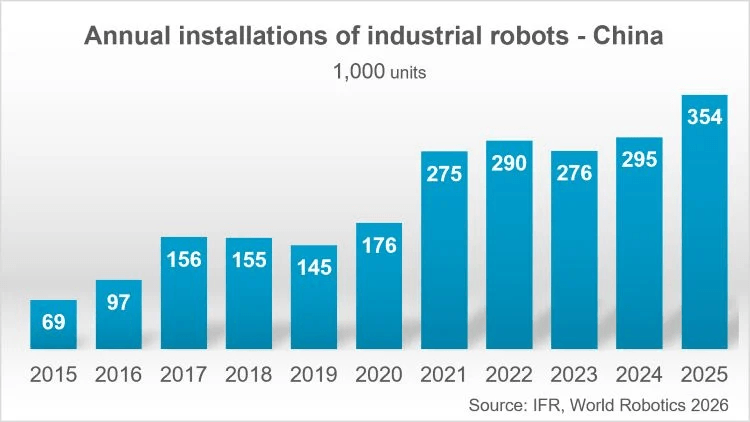
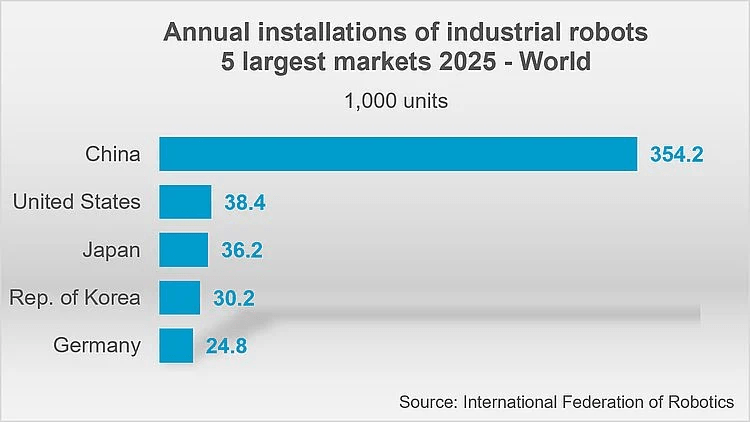
La distanza tra la Cina e gli altri mercati è diventata molto ampia. Nel 2025 le fabbriche cinesi hanno installato 354 mila robot industriali, il 20% in più rispetto all’anno precedente. Pechino concentra così il 59% delle nuove installazioni mondiali e ha superato di quasi 60 mila unità il precedente record annuale.
Nel 2024 le installazioni cinesi erano state circa 295 mila e rappresentavano il 54% del mercato globale. In dodici mesi la quota è quindi cresciuta di altri cinque punti percentuali.
L’espansione riguarda anche l’offerta. Nel 2025 i produttori cinesi hanno installato sul mercato nazionale circa 195 mila robot, il 15% in più rispetto all’anno precedente. La loro quota è stata del 55%. Nel 2024 era arrivata al 57%, dopo essere rimasta attorno al 28% per buona parte del decennio precedente.
La lieve riduzione della quota nel 2025 non ha quindi modificato il cambiamento strutturale maturato negli ultimi anni: i fornitori locali sono ormai in grado di competere con i gruppi internazionali nel maggiore mercato mondiale della robotica.
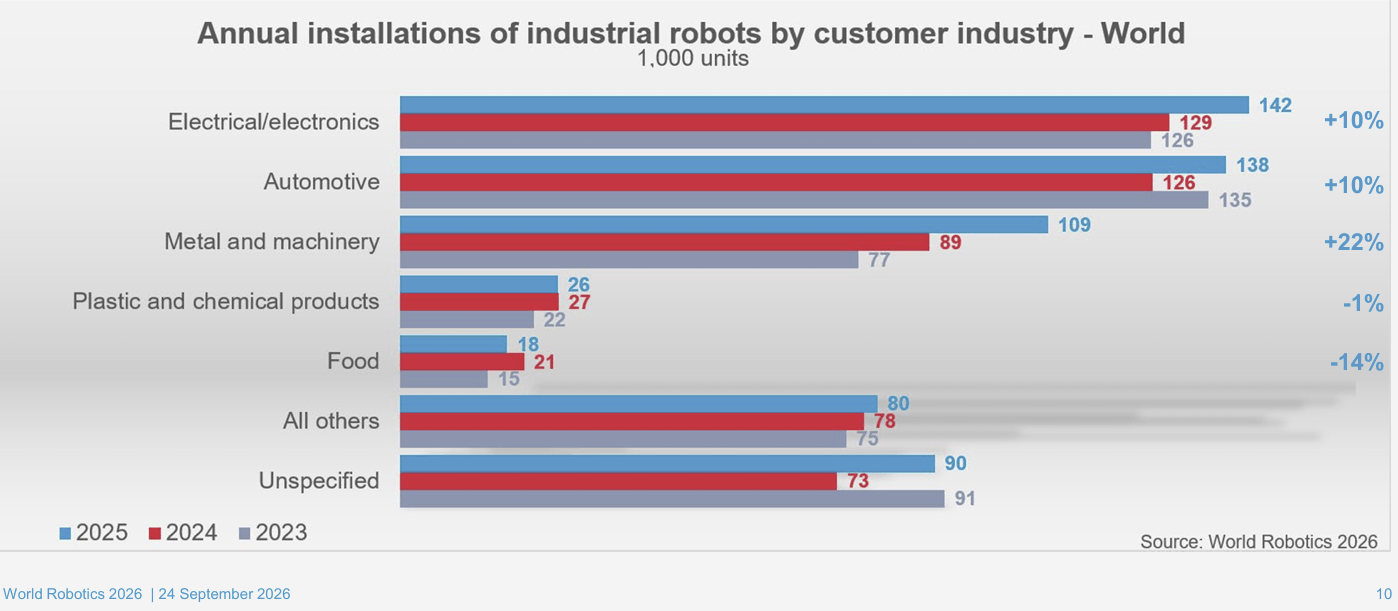
Il peso cinese emerge anche osservando i settori utilizzatori. Secondo i dati IFR diffusi il 24 settembre, nel 2025 l’industria elettrica ed elettronica cinese ha installato 96.400 robot, il 16% in più. L’automotive è arrivato a 78.900 unità, con un aumento del 38%, mentre metalli e macchinari hanno raggiunto 78.700 installazioni, il 44% in più.
Pechino lega robotica e intelligenza artificiale
L’espansione non dipende soltanto dagli investimenti delle imprese. Nel 15° Piano quinquennale 2026-2030, la Cina ha collocato la robotica tra le tecnologie centrali per la modernizzazione del sistema industriale. La strategia punta a spostare una parte crescente della ricerca sull’intelligenza artificiale verso applicazioni fisiche, nelle quali software, sensori e macchine interagiscono con gli ambienti produttivi.
L’obiettivo industriale è trasformare i progressi dei modelli di intelligenza artificiale in capacità operative: robot capaci di riconoscere oggetti, adattarsi a compiti diversi e operare in ambienti meno rigidamente strutturati rispetto alle tradizionali linee automatizzate.
Questo passaggio può ampliare il mercato. La robotica industriale è cresciuta per decenni soprattutto nell’automotive, dove volumi elevati e processi ripetitivi consentono di ammortizzare investimenti consistenti. Sistemi più facili da programmare e integrare possono abbassare la soglia economica di ingresso e rendere l’automazione accessibile a un numero maggiore di imprese e applicazioni.
Gli Stati Uniti superano il Giappone
Il secondo cambiamento nella classifica mondiale riguarda gli Stati Uniti. Nel 2025 le installazioni americane sono aumentate fino a quasi 38.500 unità, consentendo agli Usa di superare il Giappone e conquistare il secondo posto dietro la Cina. Il risultato è tra i più elevati mai registrati nel Paese.
I dati preliminari pubblicati dall’IFR il 18 giugno 2026 avevano già indicato una ripresa a doppia cifra, con circa 38 mila installazioni e un incremento dell’11%. L’automotive era rimasto il principale utilizzatore con circa 13.500 unità, mentre l’industria alimentare aveva registrato un aumento del 30%. Negli Stati Uniti risultavano operativi 307 robot industriali ogni 10 mila addetti manifatturieri.
Il risultato americano assume rilievo anche alla luce delle politiche dirette a rafforzare la produzione domestica e le catene di fornitura. Secondo l’IFR, la rilocalizzazione di capacità produttiva verso economie con salari elevati tende ad aumentare la convenienza economica dell’automazione, soprattutto quando le imprese devono affrontare anche carenze di personale.
Giappone e Corea rallentano, l’India accelera
Il Giappone, storicamente uno dei centri mondiali della robotica, ha registrato invece una forte flessione. Nel 2025 sono stati installati 36.219 robot, il 19% in meno rispetto all’anno precedente. Il Paese è così sceso dal secondo al terzo posto mondiale. L’IFR prevede una crescita moderata della domanda, senza attendersi una ripresa consistente nel breve e medio periodo.
La Corea del Sud ha installato circa 30 mila unità, l’1% in meno. Il mercato coreano si mantiene vicino alle 31 mila installazioni annue dal 2019. Gli investimenti programmati dall’industria automobilistica potrebbero produrre effetti soprattutto dal 2027.
Più dinamico è il mercato indiano. L’India ha installato quasi 10.500 robot nel 2025, con un aumento del 15%, e occupa il sesto posto mondiale. Tra il 2020 e il 2025 le installazioni sono aumentate in media del 27% all’anno. Nel 2024 erano state 9.100: in quell’anno l’automotive rappresentava il 45% della domanda nazionale.
La dimensione assoluta resta lontana da quella cinese, americana o giapponese, ma il ritmo degli investimenti riflette l’espansione della capacità manifatturiera indiana e rende il Paese uno dei mercati da cui può arrivare una quota crescente della domanda mondiale.
Brasile in crescita, Messico in calo
Nelle Americhe la situazione è altrettanto differenziata. Il Messico ha chiuso il 2025 con meno di 5.200 installazioni, in calo del 7%. È il terzo anno consecutivo di contrazione. Il Canada è salito invece del 5%, sfiorando le 4 mila unità; tra il 2020 e il 2025 il mercato canadese è cresciuto in media del 9% all’anno.
Il dato più significativo arriva dal Brasile, dove sono stati installati quasi 4.300 nuovi robot, il 38% in più. Circa 2.100 sono entrati nell’industria automobilistica, che ha registrato un aumento del 212%.
L’IFR collega questa accelerazione agli investimenti dei costruttori automobilistici cinesi nel Paese. Il dato brasiliano mostra così un secondo effetto dell’espansione industriale cinese: oltre alla crescita della robotica all’interno della Cina, gli investimenti manifatturieri dei gruppi del Paese possono generare domanda di automazione anche nei mercati in cui vengono costruiti nuovi stabilimenti.
L’Europa perde velocità
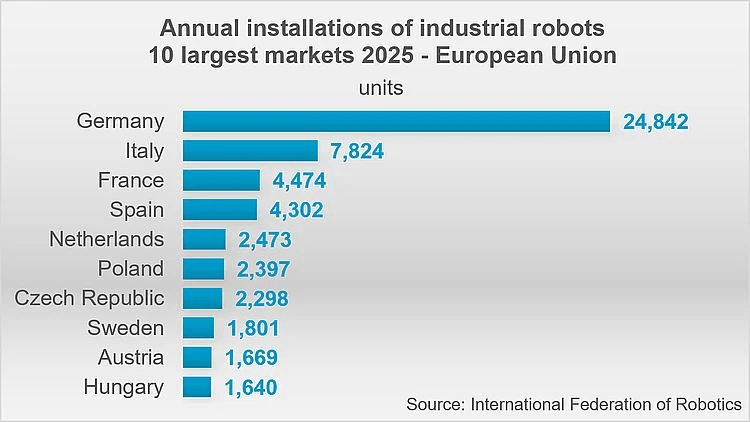
Il quadro europeo è meno dinamico. La Germania resta il quinto mercato mondiale e il primo in Europa. Nel 2025 ha rappresentato il 41% delle installazioni effettuate nell’Unione europea, ma le vendite sono diminuite dell’8%, scendendo sotto le 25 mila unità. Tra il 2020 e il 2025 la crescita media annua è stata del 2%.
Il rallentamento segue una flessione già visibile nel 2024, quando in Europa erano stati installati circa 85 mila robot, l’8% in meno rispetto al 2023. Di questi, 67.800 erano stati installati nell’Unione europea.
L’automotive continua a essere il maggiore utilizzatore tedesco, ma il suo peso sta diminuendo. La debolezza degli investimenti in un settore sottoposto alla trasformazione verso l’auto elettrica e alla crescente concorrenza internazionale incide quindi anche sulla domanda di automazione.
In Italia installazioni in calo dell’11%
L’Italia conserva il secondo posto in Europa, ma il mercato continua a ridursi. Nel 2025 sono stati installati circa 7.800 robot industriali, l’11% in meno rispetto all’anno precedente. Nel 2024 le installazioni erano state 8.783, già in diminuzione del 16%.
La contrazione italiana dura quindi almeno due anni e si inserisce in un rallentamento europeo più ampio. La Francia è tornata al terzo posto con quasi 4.500 installazioni, in diminuzione dell’8%, mentre la Spagna è scesa a circa 4.300 unità, il 15% in meno.
Il confronto con Cina e Stati Uniti riguarda la capacità di trasformare ricerca e tecnologie disponibili in investimenti produttivi. La Commissione europea considera robotica e manifattura tra i settori strategici della Apply AI Strategy e sta lavorando sull’integrazione tra intelligenza artificiale e sistemi robotici. A settembre 2026 il Parlamento europeo ha ospitato un’iniziativa dedicata alla robotica alimentata dall’AI e alla cosiddetta physical AI, con il coinvolgimento di istituzioni, industria e ricerca.
Il programma europeo Horizon Europe 2026-2027 prevede inoltre attività dedicate a una nuova generazione di robot flessibili, sicuri e intelligenti, progettati per integrarsi nei processi industriali con minori costi e difficoltà di implementazione.
L’intelligenza artificiale allarga il mercato dei robot
La crescita prevista dall’IFR va oltre il ciclo economico del 2025. La federazione stima che nel 2026 saranno installati circa 655 mila robot, il 9% in più. Nel 2029 il mercato dovrebbe raggiungere 806 mila nuove unità annue. Si tratta di una previsione, e non di un dato acquisito, ma indica la traiettoria attesa dal settore.
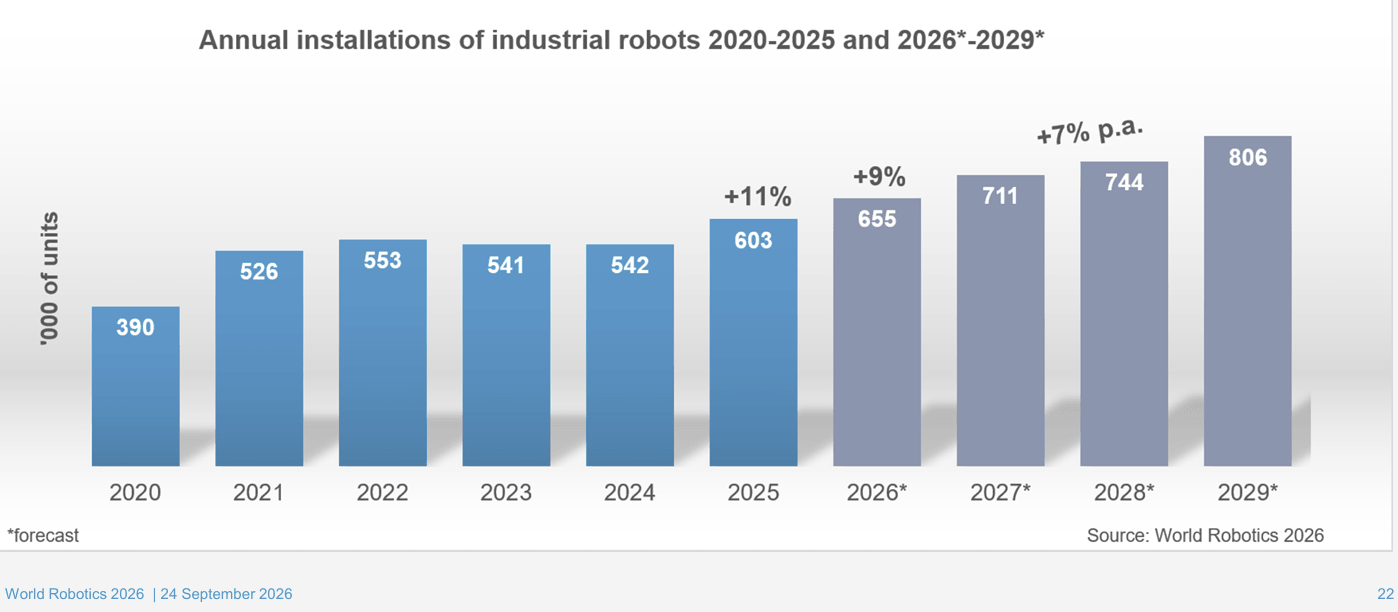
Tre fattori sostengono questa prospettiva. Il primo è demografico: l’invecchiamento della popolazione e la difficoltà di reperire lavoratori per determinate mansioni aumentano l’interesse per l’automazione.
Il secondo riguarda la riorganizzazione delle catene produttive, con governi e imprese interessati a ridurre alcune dipendenze internazionali e ad aumentare la capacità manifatturiera domestica.
Il terzo fattore è tecnologico. Intelligenza artificiale, visione artificiale e sensori permettono ai robot di affrontare attività meno standardizzate. Programmazione semplificata e integrazione più rapida possono ridurre i costi iniziali e rendere economicamente sostenibili progetti che fino a pochi anni fa richiedevano volumi produttivi molto elevati.
I cinque milioni di robot operativi fotografati dal World Robotics 2026 indicano quindi una trasformazione che procede a velocità diverse. La Cina sta accumulando capacità produttiva e tecnologica a un ritmo superiore agli altri grandi mercati, gli Stati Uniti hanno ripreso a investire e l’India sta ampliando rapidamente la propria base automatizzata. L’Europa mantiene un’industria robotica e una ricerca avanzate, ma nel 2025 i suoi maggiori mercati hanno ridotto gli acquisti.
Per l’Italia, il passaggio da 8.783 installazioni nel 2024 a circa 7.800 nel 2025 arriva mentre il mercato mondiale supera per la prima volta quota 600 mila nuovi robot. È questa distanza tra crescita globale e riduzione degli investimenti nazionali a rendere il dato IFR particolarmente rilevante per la competitività della manifattura italiana.





Partecipa alla community