


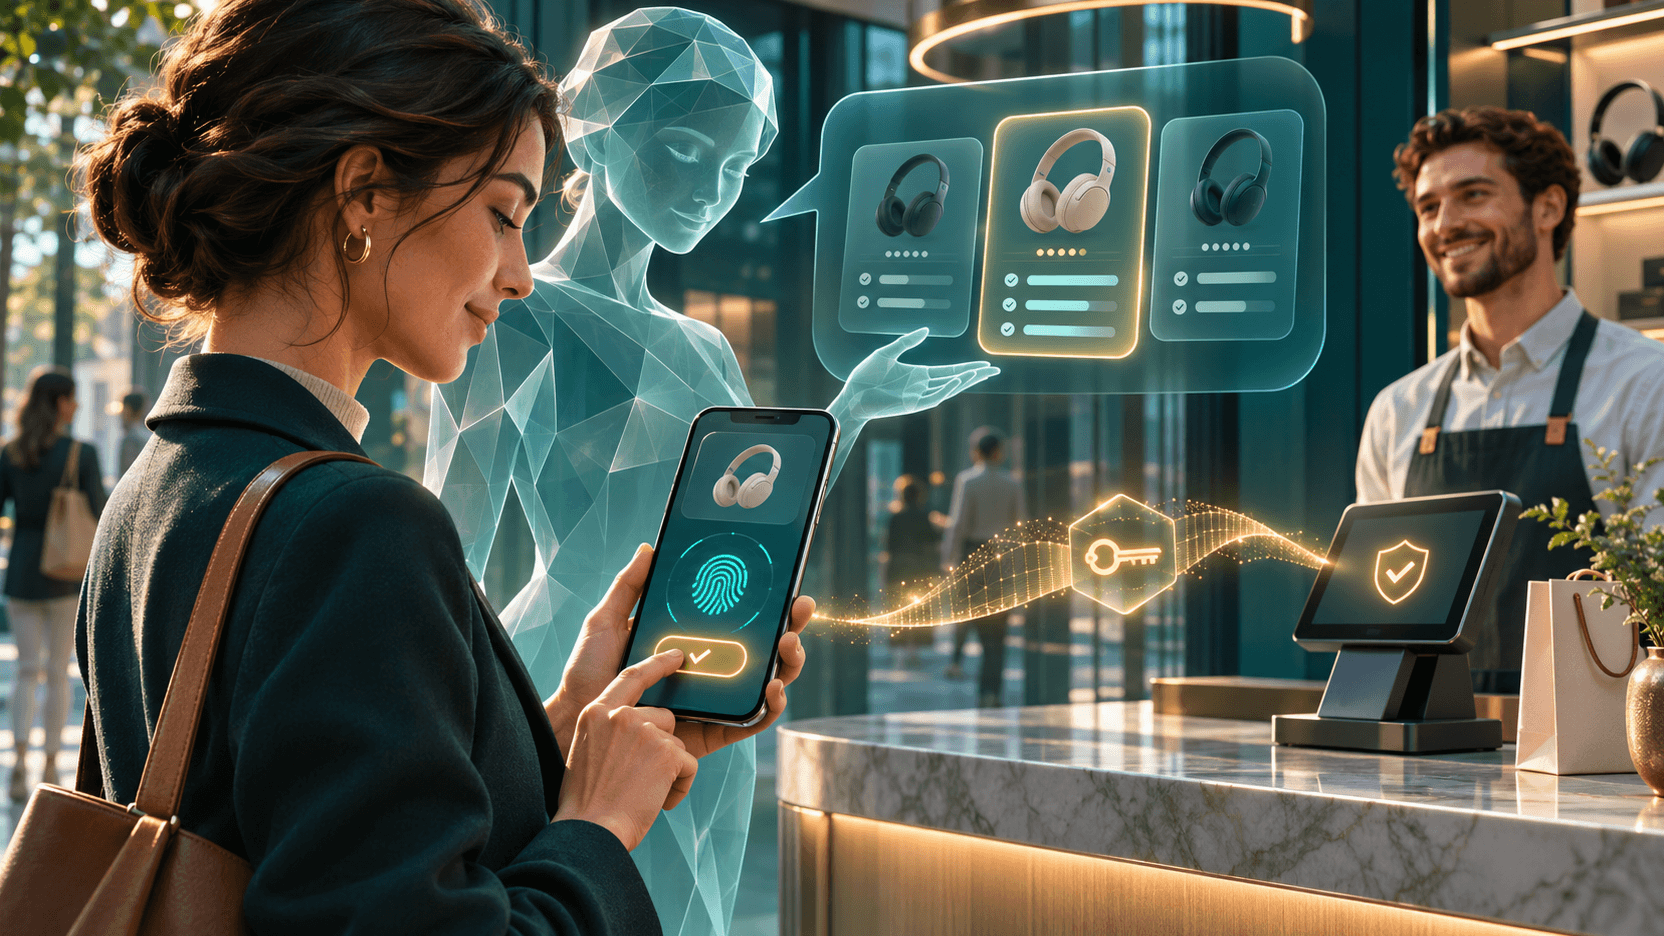
Con ChatGPT Wallet, OpenAI prova a spostare l’agente AI dal consiglio all’acquisto: l’assistente può arrivare al checkout e pagare per conto dell’utente, ma al debutto ogni ordine richiede una verifica di sicurezza e un’approvazione esplicita.
Il servizio è in distribuzione graduale negli Stati Uniti per gli abbonati ChatGPT Pro maggiorenni, con una carta idonea emessa negli Usa e indirizzo di fatturazione statunitense; non è quindi ancora disponibile in Italia.
La novità annunciata il 13 novembre 2026 porta dentro ChatGPT un passaggio che finora restava fuori dalla conversazione: l’esecuzione della transazione. OpenAI dichiara che 1,2 miliardi di persone usano ChatGPT ogni settimana e che molti lo consultano per cercare prodotti e confrontare alternative.
Wallet punta a collegare quella fase di ricerca con il pagamento, appoggiandosi alle carte e ai sistemi di checkout già utilizzati dai negozi online.
Indice degli argomenti:
Un passaggio in più, con conferma prima di ogni ordine
Il flusso è pensato per lasciare all’utente la decisione finale. Dopo aver scelto una carta idonea, la persona controlla il venditore, gli articoli o servizi, il totale e lo strumento selezionato; quindi autorizza l’operazione con una verifica come Face ID o impronta digitale, se supportata dal dispositivo. L’approvazione è legata ai dettagli mostrati: se un elemento rilevante cambia, Wallet può chiedere una nuova conferma.
Questa distinzione conta perché “far pagare un agente” può descrivere due modelli diversi.
Nel primo, oggi disponibile, l’agente compila e propone un ordine ma l’utente lo approva volta per volta.
Nel secondo, futuro, l’utente delega acquisti entro limiti di spesa, categorie e intervalli temporali. OpenAI indica questa delega come una direzione di sviluppo, con salvaguardie aggiuntive; non è la modalità di lancio.
Una volta ricevuta l’autorizzazione, il circuito di pagamento fornisce un token, cioè una credenziale sostitutiva collegata alla carta. Il commerciante riceve il token e i dati necessari a completare l’ordine, ma non il numero reale della carta né il codice di sicurezza. La carta resta la fonte dell’addebito: l’emittente decide se autorizzare la transazione e il venditore se accettare e spedire l’ordine.
La carta resta nel rapporto tra cliente e venditore
Il lancio coinvolge American Express, Mastercard e Visa; la guida per gli utenti include anche carte idonee Chase. OpenAI afferma che restano associati alla carta i premi e le tutele previste per le contestazioni ammissibili. I termini precisano che la vendita resta un rapporto tra cliente e commerciante: prezzo, disponibilità, consegna, resi, rimborsi e assistenza dipendono dall’esercente, mentre per errori di addebito o transazioni non riconosciute occorre rivolgersi all’emittente.
Wallet non è un conto bancario e non conserva un saldo da spendere. La carta viene registrata in modo sicuro tramite un fornitore di pagamento: secondo l’informativa privacy, il fornitore tratta i dati completi della carta, mentre OpenAI riceve una credenziale tokenizzata e alcuni dati limitati, come circuito, emittente e ultime quattro cifre. La protezione del numero non significa dunque assenza di dati di acquisto: OpenAI registra informazioni su venditore, importo, articoli e stato dell’ordine per eseguire la transazione e gestire sicurezza e assistenza.
Per i negozi la sfida è riconoscere l’agente
OpenAI sostiene che Wallet può funzionare con i normali moduli di pagamento dei siti, senza un’integrazione specifica. Ma un checkout compatibile non basta se il livello antifrode scambia la navigazione automatizzata per un attacco. I sistemi di rischio spesso valutano indirizzo IP e caratteristiche del browser; un agente che usa un browser cloud può generare segnali anomali e provocare rifiuti o ordini interrotti.
Per questo il Commerce Partner Playbook affianca alle indicazioni sui feed di prodotto e sull’accesso al sito una guida per i sistemi di pagamento e rischio. OpenAI sta introducendo segnali dell’utente nell’header HTTP Forwarded, così gli esercenti e i loro fornitori antifrode possono valutare meglio provenienza, area geografica e dispositivo.
Tra i partner citati per la prevenzione delle frodi compaiono Forter, Riskified, Sardine e Signifyd; tra i fornitori di servizi di pagamento, Adyen, Checkout.com e Stripe.
Rimane anche un tema di accesso: CDN e firewall devono riconoscere le richieste firmate con Web Bot Auth senza abbassare le protezioni generali del sito. Le aziende possono inoltre pubblicare dati aggiornati su prezzi e disponibilità oppure offrire agli agenti strumenti per controllare scorte e carrelli. Sono interventi che possono rendere il commercio agentico più affidabile, ma non garantiscono che ogni ordine venga accettato.
Il test decisivo sarà l’affidabilità del checkout
Il debutto ristretto negli Stati Uniti consente a OpenAI e ai partner di osservare transazioni reali prima di estendere Wallet. Per il settore, il valore del lancio non è soltanto la schermata di approvazione: è la prova che un agente può passare dalla ricerca all’ordine senza sottrarre al cliente il controllo della spesa e senza chiedere al commerciante di abbandonare i propri sistemi.
La riuscita dipenderà dalla continuità dell’intero percorso: dati di prodotto corretti, accesso al sito, verifica dell’identità dell’agente, token riconosciuti dal circuito e valutazione antifrode coerente. Se uno di questi passaggi fallisce, il cliente torna al checkout manuale. ChatGPT Wallet mette in campo l’infrastruttura e le regole iniziali; la diffusione oltre il gruppo di prova dipenderà da quanto bene queste parti funzioneranno insieme.




Partecipa alla community