


In una sola seduta la Borsa ha cancellato circa 2.500 miliardi di dollari di capitalizzazione dal Nasdaq 100. Giovedì 5 novembre 2026 il Nasdaq Composite ha perso il 5,52%, il Nasdaq 100 il 6,36% e l’indice dei semiconduttori di Filadelfia circa il 12,3%. È stata la peggiore giornata per il listino tecnologico americano dall’aprile 2025: il mercato ha cominciato a prezzare il rischio di una frenata nella costruzione dei data center destinati all’intelligenza artificiale.
La scintilla è arrivata dalle elezioni di metà mandato negli Stati Uniti, vinte dai democratici anche in stati chiave per gli investimenti nelle infrastrutture AI. In Texas – principale Paese per i datacenter AI – la futura governatrice Gina Hinojosa ha promesso una moratoria sulle nuove autorizzazioni, mentre cresce la protesta per consumi elettrici, acqua e incentivi fiscali ai grandi impianti. Il timore degli investitori si aggiunge a un’altra domanda, già presente da mesi: quanti ricavi saranno necessari per ripagare centinaia di miliardi spesi in chip, edifici e reti elettriche?
Il conto di questa nuova incertezza è arrivato prima alle aziende che vendono potenza di calcolo e componenti, poi ai colossi tecnologici. Secondo i calcoli di Reuters sulla seduta, il solo Nasdaq 100 ha perso 2.500 miliardi di valore di Borsa; le cosiddette Magnificent Seven hanno bruciato complessivamente oltre un trilione di dollari secondo Dow Jones Market Data. Sono variazioni di valutazione delle azioni, non investimenti fisici svaniti o denaro uscito in quella stessa misura dai conti delle imprese.
Il Nasdaq è sceso così in territorio di correzione, quasi il 12% sotto il massimo del 6 ottobre. Anche S&P 500 e Dow Jones hanno registrato la peggior seduta dall’aprile 2025. Venerdì 6 novembre, nei primi scambi, i titoli dei chip hanno tentato un recupero: il rimbalzo iniziale conferma la forte volatilità ma lascia aperto il problema dei nuovi costi industriali.
Indice degli argomenti:
Nvidia, AMD, CoreWeave: la Borsa colpisce la filiera dell’AI
Il sell-off ha avuto un bersaglio preciso: chi guadagna dalla corsa a costruire nuova capacità di calcolo. Se i grandi operatori rallentano la realizzazione dei data center, comprano meno acceleratori, memoria e apparati; i fornitori di elettricità e chi affitta GPU rischiano di vedere rinviati i contratti o l’entrata in esercizio degli impianti.
Le oscillazioni del 5 novembre mostrano la diversa intensità del colpo, dai grandi produttori di chip alle imprese specializzate nel noleggio di capacità AI.
Le società più colpite nella seduta del 5 novembre
| Società | Variazione | Ruolo nella filiera |
|---|---|---|
| Nvidia | -9,3% | Acceleratori per l’AI |
| AMD | -17,3% | Processori e acceleratori |
| Micron | -17,5% | Memorie per server e chip |
| CoreWeave | Circa -10% | Noleggio di GPU e servizi cloud AI |
| Nebius | Circa -15% | Infrastrutture cloud AI |
| Alphabet | -2,2% | Cloud, ricerca, pubblicità e AI |
| Amazon | -2,2% | AWS, commercio e pubblicità |
Fonti: Reuters, rilevazioni di chiusura del 5 novembre 2026 e Associated Press.
Il caso CoreWeave rende visibile la componente finanziaria della crisi. Reuters ha rilevato che il premio richiesto per assicurarsi contro il rischio di insolvenza dell’azienda, misurato dai credit default swap a cinque anni, ha toccato 1.267,9 punti base, un massimo per il titolo. Il dato segnala quanta attenzione i mercati del credito stiano riservando alla capacità di onorare i finanziamenti: un’attività costruita con debito elevato soffre di più quando la crescita dei contratti rallenta o diventa meno prevedibile.
La differenza rispetto a gruppi come Alphabet e Amazon è sostanziale. Questi ultimi possono finanziare gli investimenti anche grazie a flussi di ricavi provenienti da pubblicità, software e commercio. Le società che puntano soprattutto sull’affitto di GPU devono mantenere alto il tasso di utilizzo delle macchine acquistate, mentre interessi e ammortamenti maturano anche quando i server lavorano meno delle attese.
Il fattore politico: Texas, energia e moratorie sui data center
Il risultato elettorale ha inciso perché tocca uno dei principali colli di bottiglia dell’AI: ottenere terreni, connessioni elettriche, acqua e autorizzazioni per progetti spesso pianificati con anni di anticipo. Un ritardo di dodici mesi può spostare nel tempo gli incassi previsti a fronte di finanziamenti già concessi e macchinari ordinati.
In Texas, stato centrale per i nuovi progetti, la democratica Gina Hinojosa ha promesso di sospendere le nuove autorizzazioni finché il legislatore locale non approverà garanzie per i residenti su acqua, prezzi dell’elettricità, controllo del territorio e incentivi. The Texas Tribune segnala che anche il governatore uscente Greg Abbott aveva già introdotto un congelamento temporaneo di alcuni permessi durante un audit, ma la proposta di Hinojosa punta a collegare la ripartenza a nuove regole.
La vittoria dei democratici alla Camera e al Senato introduce inoltre un Congresso più disponibile a indagini e controlli sulle big tech dal nuovo mandato, che comincerà a gennaio 2027. Per le imprese il nodo immediato resta però l’attuazione locale: il blocco di un progetto in uno stato non può essere risolto automaticamente spostando un data center altrove. Servono una nuova connessione alla rete, permessi, forniture, personale e condizioni economiche compatibili.
Secondo una stima attribuita a UBS da Reuters, circa il 30% delle nuove capacità statunitensi attese per il 2028 potrebbe essere esposto a ritardi per potenziali stop alle costruzioni. È una valutazione di rischio, non il conteggio di impianti già cancellati. Il costo del capitale amplifica la pressione: il 5 novembre anche la risalita del petrolio, in un contesto di inflazione e tassi elevati, ha aumentato la cautela degli investitori verso le società più indebitate.
Quanto stanno investendo le big tech: cifre che cambiano la scala del rischio
Dietro il ribasso delle azioni c’è un problema di proporzioni. Amazon, Alphabet, Microsoft e Meta hanno messo a bilancio programmi di investimento giganteschi perché prevedono che l’uso di modelli, agenti e applicazioni AI richiederà capacità di calcolo crescente. Se questa previsione si realizza solo in parte o più lentamente, i nuovi data center rischiano di rendere meno del costo necessario a costruirli e gestirli.
La dimensione degli investimenti programmati per il 2026
| Gruppo | Capex annunciati per il 2026 | Che cosa comprende il dato |
|---|---|---|
| Amazon | Circa 220 miliardi $ | Investimenti in contanti, incluse attività oltre AWS |
| Alphabet | 195-205 miliardi $ | Capex di gruppo; data center e altra infrastruttura |
| Microsoft | Circa 170 miliardi $ | Capex stimati per l’anno solare 2026 |
| Meta | 135-145 miliardi $ | Capex inclusi pagamenti di capitale di leasing finanziari |
Fonti primarie: Amazon, 29 ottobre 2026; Alphabet, call trimestrale del 28 ottobre; Microsoft, call del 28 ottobre; Meta, 21 ottobre.
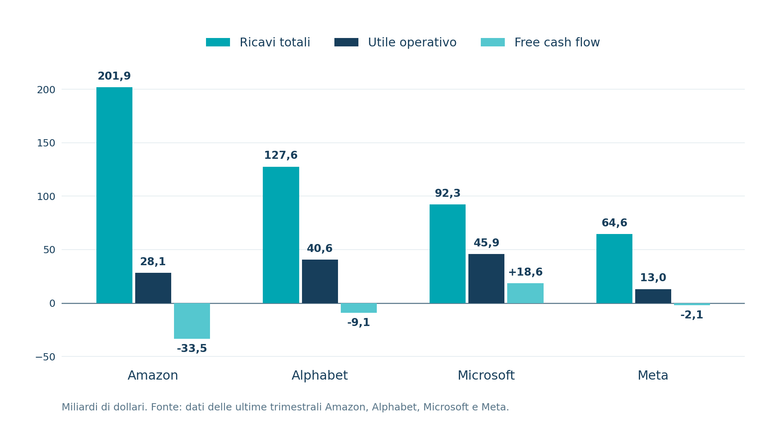
Il confronto evidenzia la posta in gioco ma anche una differenza decisiva: i finanziamenti non pesano allo stesso modo sui bilanci. Meta e i grandi hyperscaler possono usare flussi operativi consolidati, pur rischiando di sacrificare cassa disponibile. Amazon, per esempio, ha riportato un free cash flow negativo di 42,4 miliardi di dollari nei dodici mesi terminati a settembre 2026, mentre Alphabet ha spiegato che i nuovi investimenti in infrastrutture aumenteranno anche i costi di ammortamento ed energia.
La dinamica più vulnerabile riguarda i progetti che si finanziano contando su vendite future molto elevate. Il credito serve a installare subito le GPU; poi i ricavi dei clienti devono sostenere il servizio del debito, la sostituzione dei chip e la manutenzione. Quando autorizzazioni, consegne o domanda finale rallentano, il margine per assorbire imprevisti si restringe.
La bolla AI si sta sgonfiando? I conti del cloud raccontano anche un’altra storia
La Borsa sta rivedendo prezzi e aspettative, ma le trimestrali recenti mostrano una crescita tangibile dei servizi digitali. La domanda per il cloud continua ad aumentare a ritmi elevati, anche se i ricavi pubblicati dai fornitori includono attività informatiche tradizionali e non misurano isolatamente il fatturato dell’AI generativa.
Nei risultati del trimestre terminato a settembre 2026, Amazon ha indicato per AWS 46 miliardi di dollari di ricavi, in aumento di circa il 39% sull’anno precedente, e 17,8 miliardi di risultato operativo. Alphabet ha comunicato 30,7 miliardi di ricavi Google Cloud, in crescita del 103%, includendo anche le vendite dei sistemi TPU. Nel trimestre fiscale chiuso a settembre Microsoft ha registrato una crescita di Azure del 48%, con domanda ancora superiore alla capacità disponibile.
Questi numeri spiegano perché il crollo borsistico possa convivere con una crescita reale del settore. Il mercato ora pretende che il ritmo dei ricavi giustifichi il ritmo degli investimenti e che la domanda resti sufficientemente alta per molti anni. Un cloud che cresce del 40% può comunque deludere una valutazione azionaria fondata su crescite ancora più rapide, margini elevati e nessun ritardo negli impianti.
La stretta sul capitale è visibile anche nella ricerca della Banca dei regolamenti internazionali, Circular relationships among AI firms, pubblicata il 1° ottobre 2026. Nel campione dei flussi di investimento tra il 2021 e il 2025, il 55,2% del valore degli investimenti ricevuti da imprese AI proveniva da altre imprese AI; il 28,7% del valore degli investimenti realizzati da imprese AI aveva come destinatario un’altra impresa AI.
Queste partecipazioni incrociate possono finanziare la filiera e garantirle forniture, ma legano anche la salute finanziaria di aziende che si acquistano reciprocamente prodotti e capitale.
Un ulteriore working paper BIS del luglio 2026, The AI investment race ha simulato come la corsa a diventare il principale operatore possa spingere le imprese a investire oltre un livello economicamente efficiente. Il modello produce nello scenario di base un eccesso teorico di investimenti intorno al 50%: è il risultato di una simulazione, non la misurazione di data center già inutilizzati. Mette in luce un meccanismo: ogni impresa teme di arrivare seconda e anticipa spese che, se tutti fanno lo stesso, possono rivelarsi troppo elevate.
Tre scenari possibili, dalla correzione ordinata alla crisi del credito
Il passaggio decisivo nei prossimi trimestri sarà la velocità con cui nuova capacità informatica si trasforma in utilizzo pagato, insieme a disponibilità di energia, permessi e credito. Le conseguenze per il mercato possono essere molto diverse. I tre percorsi qui sotto sono scenari condizionali costruiti sui rischi descritti, non probabilità o previsioni numeriche.
Seleziona uno scenario per vedere cosa cambierebbe
1. Correzione ordinata delle valutazioni
La spesa per nuove GPU cresce più lentamente, ma i contratti cloud rimangono robusti. I titoli molto costosi perdono valore; i fornitori con utili e cassa elevati continuano a investire selettivamente. Da osservare: utilizzo dei server, ordini di chip, crescita dei ricavi e margini.
2. Ritardi infrastrutturali e rincari
Moratorie, elettricità e permessi spostano progetti già finanziati. I clienti ricevono capacità più tardi; alcuni fornitori rinegoziano scadenze, localizzazioni e prezzi. Da osservare: autorizzazioni ottenute, collegamenti alla rete, tempi di consegna e costi del capitale.
3. Stress del credito nelle neocloud
La domanda effettiva delude le previsioni mentre debiti e sostituzione dell’hardware diventano più onerosi. Alcune società più esposte devono rifinanziarsi a condizioni peggiori o ridurre gli investimenti, con effetti su partner e committenti. Da osservare: costo delle coperture sul debito, cash flow, occupazione delle GPU e concentrazione dei clienti.
Cosa cambia per le imprese che acquistano servizi AI
Per un’impresa che usa servizi di AI la crisi è soprattutto un invito a misurare quanto il costo di calcolo incida sul risultato del progetto. Se il valore di un agente dipende da chiamate continue a modelli molto onerosi, conviene verificare il prezzo per operazione completa, distinguendo inferenza, archiviazione, traffico dati, strumenti esterni e interventi umani. Un rallentamento nella costruzione di GPU potrebbe mantenere alta la pressione sui listini di alcuni servizi; una crescita eccessiva dell’offerta potrebbe invece favorire ribassi.
Per le aziende clienti di fornitori cloud più piccoli, il punto è anche il rischio di dipendenza da un singolo operatore. Prima di vincolarsi con contratti pluriennali diventano particolarmente importanti le condizioni di uscita, l’esportazione dei dati e dei modelli, la possibilità di spostare i carichi di lavoro, gli obblighi di continuità e i tempi di ripristino. La solidità finanziaria del fornitore conta quanto le prestazioni del chip.
La frenata dei cantieri potrà inoltre riposizionare la competizione verso modelli più efficienti e servizi capaci di produrre risultati con meno calcolo. Ottimizzazione dell’inferenza, compressione, scelta di modelli meno grandi e uso di GPU già installate potrebbero diventare investimenti preferibili alla corsa ad acquistare sempre nuova capacità.
Il 5 novembre Wall Street ha messo in discussione il prezzo attribuito alla crescita dell’AI. La tecnologia continua a generare ricavi, ma il prossimo capitolo si giocherà su redditivà, consumi energetici e resistenza dei bilanci. Dopo anni in cui l’annuncio di un nuovo data center bastava ad alimentare le aspettative, il mercato chiede quanti clienti lo useranno, quando e con quali margini.



Partecipa alla community