

La BCE mette in guardia dal rischio di una bolla finanziaria dell’intelligenza artificiale. Le valutazioni delle aziende AI dipendono da aspettative di utili molto elevate, mentre la costruzione di data center e l’acquisto di semiconduttori sono finanziati sempre più attraverso il debito.
Se i ricavi non cresceranno quanto previsto, una correzione potrebbe passare dalle azioni alle obbligazioni e raggiungere anche banche e investitori europei che in qualche modo sono esposte. È il quadro descritto nel Financial Stability Review pubblicato il 18 novembre 2026 dalla Banca centrale europea.
Il rapporto quantifica oltre 4mila miliardi di dollari di impegni fuori bilancio per un campione di grandi gruppi tecnologici americani e stima in circa 5.500 miliardi di dollari le spese in conto capitale cumulative di sette big tech entro il 2030.
Per la BCE il problema è la combinazione fra investimenti molto concentrati, obbligazioni di lungo periodo e difficoltà nel misurare la domanda finale di capacità di calcolo, anche per via dei finanziamenti incrociati.
Indice degli argomenti:
Esposizione BCE rischio AI nel credito
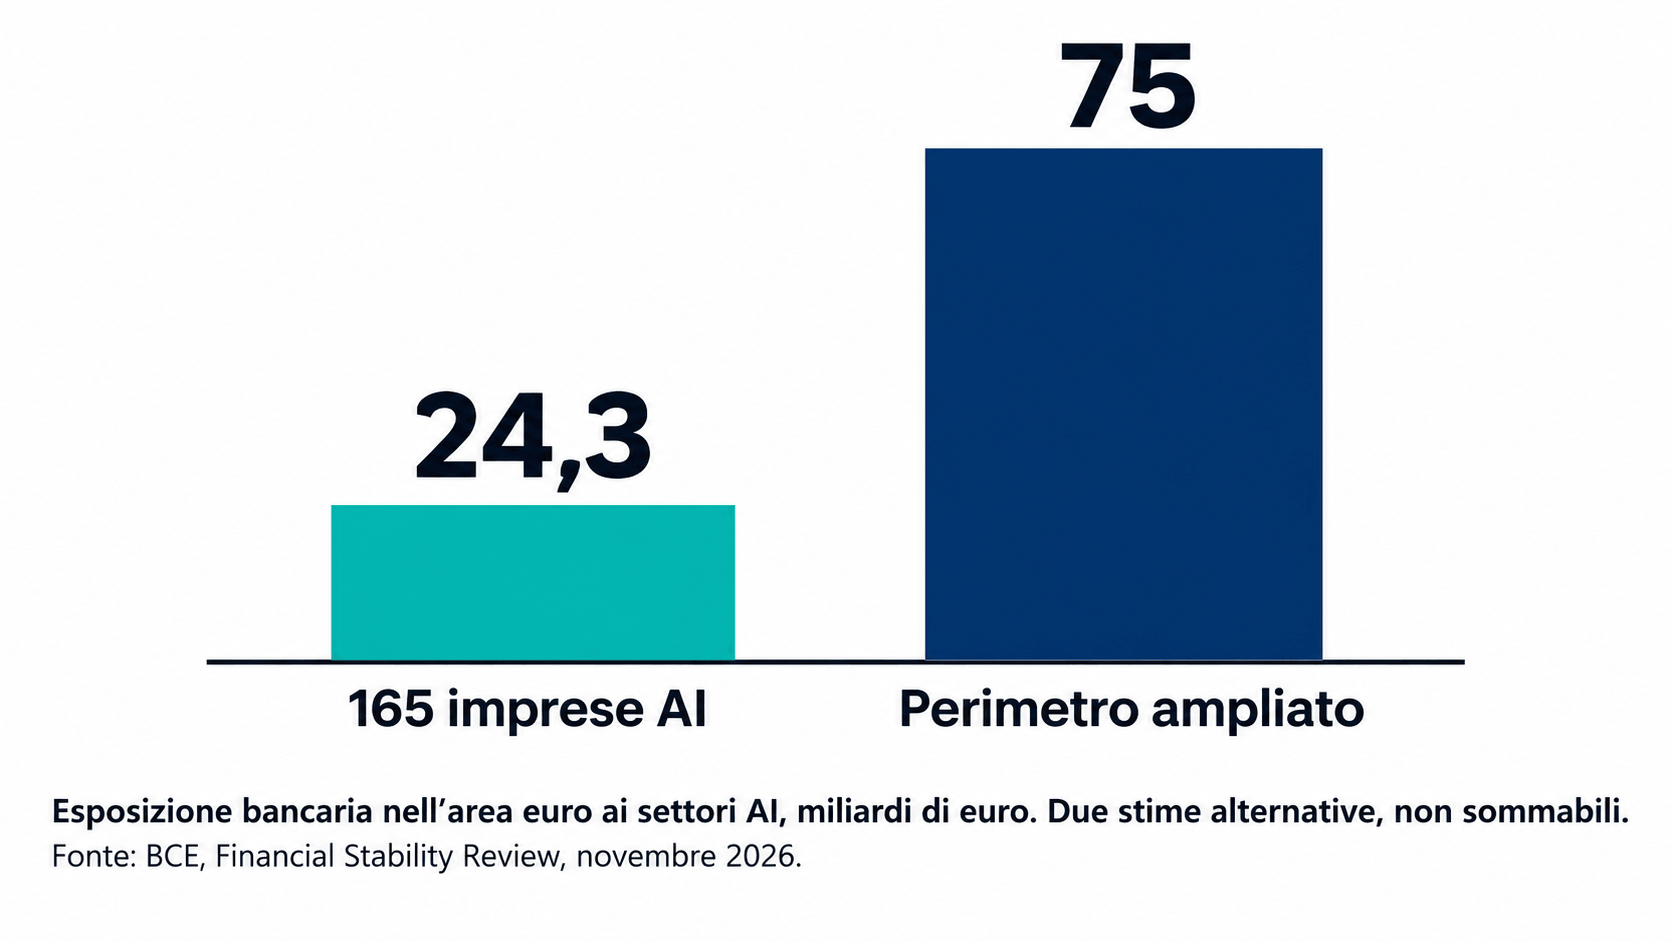
In Europa il rischio passa già dal credito. Usando un perimetro ampio, la BCE rileva 75 miliardi di euro di impegni bancari verso i settori collegabili all’intelligenza artificiale, pari all’1,1% delle esposizioni impegnate verso imprese nell’area euro. Una rilevazione più selettiva, riferita a 165 società della filiera AI e controllate, si ferma a 24,3 miliardi a giugno 2026, dei quali 11 miliardi non ancora utilizzati. Le due cifre misurano universi diversi: la stima da 75 miliardi comprende anche imprese software e dei semiconduttori che non lavorano necessariamente nell’AI.
Bolla dell’AI: perché la BCE guarda al debito
Nella prima fase della corsa all’intelligenza artificiale i grandi operatori cloud hanno sostenuto gli investimenti soprattutto con la liquidità generata dalle loro attività esistenti. Ora, rileva la BCE, le spese per infrastrutture superano per molti hyperscaler i flussi di cassa operativi. Il loro flusso di cassa libero è sceso nel 2026 e le previsioni raccolte dalla banca centrale indicano una pressione che potrebbe proseguire fino al 2028. La costruzione di capacità AI dipende quindi in misura crescente da finanziamenti esterni.
Secondo l’approfondimento specifico della BCE sul debito AI, la spesa in conto capitale cumulata di Alphabet, Amazon, Broadcom, Meta, Microsoft, Nvidia e Oracle potrebbe arrivare a circa 5.500 miliardi di dollari entro il 2030, sulla base di stime di analisti aggiornate al 26 ottobre 2026. La proiezione copre gli investimenti complessivi delle società considerate e non distingue una quota esatta imputabile all’intelligenza artificiale. La sua utilità è descrivere la dimensione dello sforzo industriale, non certificare quanta parte produrrà ritorni economici.
Il mercato obbligazionario viene chiamato a finanziare una porzione crescente di questa spesa. La BCE rileva anche impegni contrattuali fuori bilancio superiori a 4mila miliardi di dollari nel secondo trimestre del 2026, riferiti al campione di big tech analizzato. Comprendono obbligazioni future di acquisto, locazioni e impegni condizionati: sono esposizioni economiche di natura diversa e non equivalgono automaticamente a un prestito già erogato o a debito scaduto. A rendere più complessa la valutazione è il fatto che alcuni contratti garantiscono flussi futuri ai proprietari di chip e data center, che possono a loro volta usarli per ottenere credito.
Finanziamenti circolari: come la domanda di AI può apparire più grande
La BCE segnala il rischio di finanziamenti circolari nella filiera tecnologica. Il meccanismo può iniziare quando un produttore di semiconduttori investe in una società che acquisterà i suoi chip. La società utilizza quei fondi per comprare potenza di calcolo e può rivenderla a sviluppatori di modelli AI, alcuni dei quali sono finanziati a loro volta dai medesimi operatori cloud. Ogni transazione può essere reale, ma il denaro può percorrere più volte la filiera e alimentare proiezioni di fatturato che sembrano provenire da clienti indipendenti.
Per questo la banca centrale invita a guardare alla domanda finale pagata da clienti esterni all’ecosistema: imprese, amministrazioni e consumatori che comprano servizi AI perché ne ricavano un vantaggio misurabile.
La domanda di intelligenza artificiale continua a crescere rapidamente. Secondo lo Stanford AI Index 2026, l’88% delle organizzazioni intervistate utilizzava l’AI in almeno una funzione aziendale nel 2025, contro il 78% nel 2024. Menlo Ventures stima che la spesa mondiale delle imprese per utilizzare sistemi di AI abbia raggiunto circa 177 miliardi di dollari nel 2026, secondo la rilevazione di settembre, rispetto ai 33 miliardi del 2025.
Ma la crescita della domanda deve ancora dimostrare di poter ripagare gli investimenti infrastrutturali. Nel Global Technology Report 2026, Bain & Company stima che entro il 2031 servirebbero circa 6mila miliardi di dollari di ricavi annui per sostenere la capacità di calcolo prevista. Le applicazioni già individuabili potrebbero generarne tra 1.200 e 1.800 miliardi: resterebbero quindi almeno 4.200 miliardi di ricavi annui da trovare attraverso nuovi mercati, dalla robotica ai veicoli autonomi fino alle applicazioni scientifiche. È questa distanza fra investimenti anticipati e ricavi futuri, ancora incerti, a rendere più delicato il rischio finanziario segnalato dalla BCE.
Ci sono altre stime ma le distanze tra ricavi e investimenti restano grandi. Secondo i calcoli dell’Economist, l’industria dell’intelligenza artificiale dovrebbe generare circa 3mila miliardi di dollari di ricavi annui entro il 2030 affinché gli investimenti programmati nei data center garantiscano rendimenti finanziari ordinari. Il settimanale sottolinea che stime dello stesso ordine di grandezza sono state formulate anche da Stijn Van Nieuwerburgh della Columbia Business School e da due ricercatori dello Stanford Institute for Economic Policy Research.
Quando una parte consistente della domanda dipende invece dal capitale immesso dai fornitori stessi, diventa difficile stabilire se capacità di calcolo e prezzi attuali siano sostenibili nel lungo periodo.
Le cifre del boom finanziario e i loro limiti
Gli indicatori della BCE: grandezze diverse da non sommare
| Indicatore | Valore | Perimetro e periodo |
|---|---|---|
| Investimenti cumulati stimati delle big tech USA | 5.500 mld $ | Previsione al 2030 per sette gruppi; non solo AI |
| Impegni contrattuali fuori bilancio | >4.000 mld $ | Big tech considerate; secondo trimestre 2026; natura contrattuale eterogenea |
| Credito bancario: perimetro mirato | 24,3 mld € | 165 società AI e controllate; impegni al giugno 2026 |
| Credito bancario: perimetro ampio | 75 mld € | Software, semiconduttori, data center; include attività non AI |
Fonti: BCE, Box 3 e Financial Stability Review, novembre 2026. Importi in dollari e in euro non convertiti e non additivi.
Il nodo industriale riguarda anche la vita economica delle GPU. La BCE cita stime di mercato secondo cui parte delle apparecchiature AI può diventare economicamente obsoleta in uno-tre anni, mentre numerose società hanno portato a sei anni l’ammortamento contabile di server e apparati di rete. Una società che prende a prestito per molti anni per finanziare hardware rapidamente superato deve quindi generare ricavi sufficienti anche quando il valore della garanzia tecnologica diminuisce.
Il confronto della BCE con le bolle dot-com e subprime
La BCE richiama due precedenti storici differenti. La bolla delle dot-com degli anni Duemila mostra come un’innovazione autentica possa convivere con investimenti eccessivi in infrastrutture e prezzi azionari insostenibili. La crisi dei mutui subprime offre invece un paragone per le catene di debito, gli impegni opachi e i legami fra finanziatori. Sono analogie sui meccanismi di rischio, non la previsione di una crisi della stessa dimensione.
Una correzione potrebbe cominciare da un cambiamento delle attese sui ricavi AI, dall’affermazione di modelli più economici, dall’aumento del prezzo dell’energia, da ritardi nelle connessioni elettriche dei data center o dalla rapida obsolescenza dei chip. Se domanda e margini risultassero inferiori alle proiezioni, il valore delle azioni potrebbe scendere e i creditori potrebbero chiedere rendimenti più elevati. In questo modo anche aziende non quotate e progetti infrastrutturali si ritroverebbero a finanziare il debito a condizioni peggiori.
La stessa BCE sottolinea che gli hyperscaler hanno finora generato utili consistenti e che diversi risultati economici sono rimasti in linea con le aspettative. Inoltre la tecnologia può produrre guadagni di produttività reali anche se alcuni investimenti si rivelano sbagliati. Il rischio finanziario dipende soprattutto dalla velocità con cui crescono obbligazioni e valutazioni rispetto ai ricavi effettivamente ottenuti dalle applicazioni AI.
Come il rischio della bolla AI raggiunge Europa e banche
Il collegamento con l’eurozona passa anzitutto dai mercati. Secondo un altro approfondimento della BCE sulle obbligazioni big tech denominate in euro, le società statunitensi che costruiscono grandi infrastrutture cloud rappresentano ormai quasi l’8% delle obbligazioni societarie investment grade in euro con scadenza residua superiore a dieci anni.
Si tratta di una quota della fascia lunga, non dell’intero mercato delle obbligazioni. Un peggioramento del merito creditizio di pochi emittenti inciderebbe così sui portafogli di investitori europei.
Assicurazioni, fondi pensione e fondi di investimento possono essere esposti alla stessa storia economica sia attraverso le azioni tecnologiche sia attraverso il credito. Il rapporto osserva che in periodi di stress una vendita generalizzata di attività AI può spingere contemporaneamente al ribasso azioni e obbligazioni, riducendo la capacità di diversificare il rischio. I prestiti diretti delle banche europee alla filiera rimangono relativamente limitati; i canali indiretti attraverso mercati e intermediari non bancari sono più complessi da misurare.
Boris Vujčić, vicepresidente della BCE, ha ricordato nel comunicato di presentazione del rapporto che le banche europee sono ben posizionate per assorbire gli shock. La BCE segnala inoltre una buona qualità dei prestiti ai data center nel periodo esaminato, mentre la qualità del credito in alcuni segmenti software e semiconduttori è peggiorata.
Sarebbe scorretto descrivere i 75 miliardi come crediti deteriorati: sono impegni complessivi, e il loro 1,1% sul credito alle imprese indica una quota ancora contenuta.


Partecipa alla community