


L’intelligenza artificiale è diventata il tema più citato nelle politiche digitali dei Paesi OCSE. La trasformazione non riguarda più soltanto la connessione a Internet: coinvolge capacità di calcolo, investimenti industriali, servizi pubblici e nuove disuguaglianze nell’accesso alle tecnologie.
Il Digital Economy and Society Outlook 2026 fotografa questa transizione con una serie di indicatori che vanno dalle reti alla vita quotidiana.
Il dato che riassume il cambiamento istituzionale è la crescita del ruolo dei ministeri digitali: nel 2025 guidavano il 60% delle strategie digitali nazionali, contro il 24% nel 2016.
Sul versante industriale, i capitali di venture capital investiti nelle imprese di infrastrutture IT e hosting sono saliti da 54,5 miliardi di dollari nel 2024 a 123,9 miliardi nel 2025.
L’adozione, però, non corre allo stesso ritmo per tutti: usa strumenti di AI generativa il 68% dei giovani tra 16 e 24 anni, contro il 14% delle persone tra 55 e 74 anni.
Indice degli argomenti:
Le politiche digitali diventano più specifiche
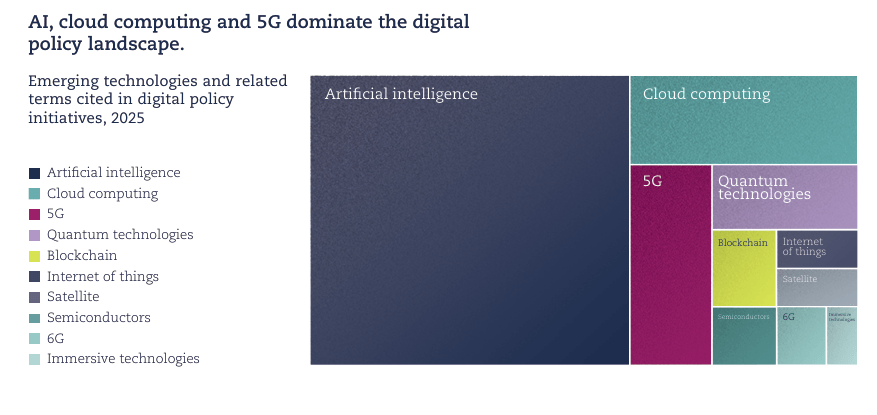
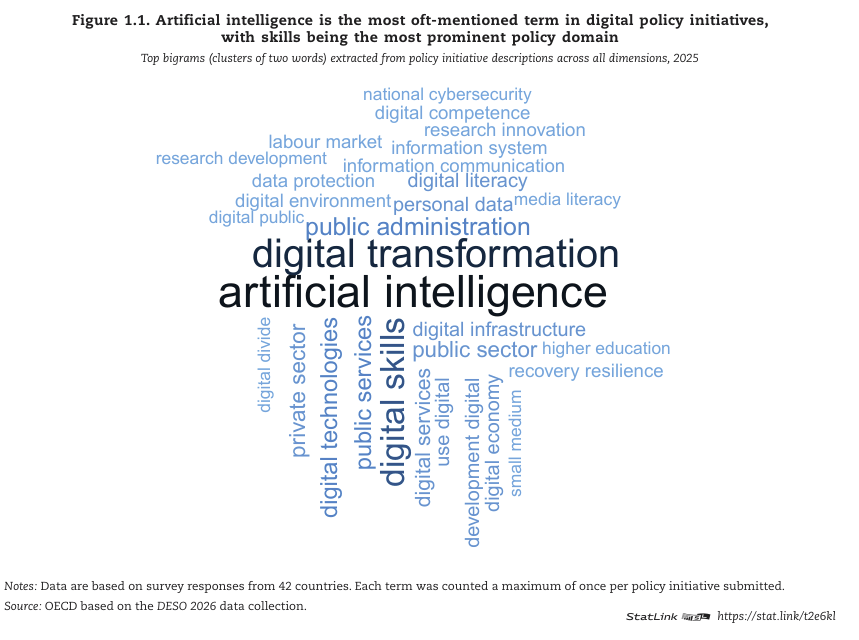
La maggiore attenzione all’AI accompagna una trasformazione del modo in cui i governi organizzano le politiche tecnologiche. Per anni l’impostazione è stata prevalentemente neutrale rispetto alla tecnologia; nel 2025, invece, l’intelligenza artificiale è il termine più ricorrente nei documenti digitali, mentre quantum, semiconduttori e satelliti guadagnano spazio. La cybersicurezza è salita al secondo posto tra le priorità indicate dai Paesi, dopo il governo digitale, che resta in testa da un decennio.
Il rapporto analizza quasi 1.500 iniziative in 42 Paesi Ocse e partner: circa il 40% riguarda l’uso efficace delle tecnologie, il 30% l’innovazione e il 28% questioni sociali. La crescita dei ministeri digitali segnala che l’attuazione delle strategie richiede competenze e coordinamento dedicati; non basta più affidare il digitale a una singola direzione tecnica.
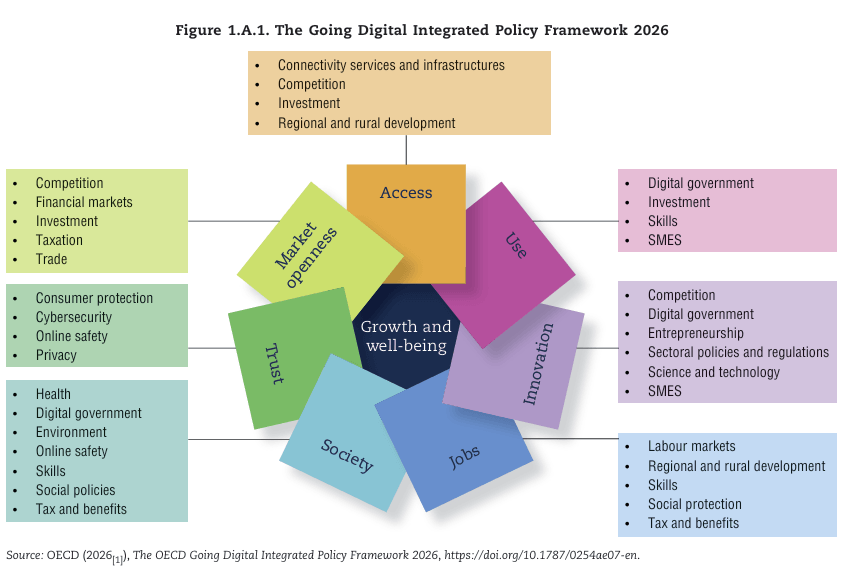
Il cambiamento porta le politiche più vicino ai settori concreti, ma aumenta anche la necessità di raccordare AI, reti, sicurezza, competenze e tutela dei cittadini.
Il compute diventa una risorsa strategica
Questa nuova agenda poggia su un’infrastruttura costosa e concentrata. Per addestrare e usare sistemi di AI servono acceleratori, data center, reti, energia e software: l’insieme è spesso indicato come “AI compute”. La disponibilità di capacità di calcolo condiziona chi può sviluppare modelli, offrire servizi e accedere a potenza computazionale su scala. Per questo i governi stanno inserendo il compute nelle strategie nazionali, mentre operatori cloud e investitori finanziano nuove infrastrutture.
Il capitale di rischio mostra l’accelerazione più netta. Gli investimenti nelle imprese di AI attive in infrastrutture IT e hosting sono passati da 54,5 miliardi di dollari nel 2024 a 123,9 miliardi nel 2025. Nel periodo 2012-2025 hanno raggiunto 291,2 miliardi. La cifra non comprende l’intero investimento delle grandi piattaforme cloud e non misura da sola la spesa mondiale per data center; indica però la rapidità con cui il capitale privato si sta spostando verso la capacità necessaria a scalare l’AI.
La costruzione di capacità nazionale pone una questione economica: investire in infrastrutture locali può rafforzare la resilienza e facilitare l’accesso, ma richiede capitali, energia e personale specializzato.
L’OECD sottolinea che la cooperazione internazionale e le partnership tra settori sono necessarie per ampliare il compute in modo efficiente. Per un’economia come quella europea, la scelta non è solo quanta capacità costruire, ma anche come collegare infrastrutture pubbliche, cloud privati e accesso alla ricerca e alle imprese.
Le imprese adottano l’AI, ma l’integrazione resta incompleta
Nel 2025 utilizzava l’AI il 20% delle imprese Ocse, quota che saliva al 52% tra le grandi aziende. Più della metà delle imprese usava servizi cloud e, tra le grandi, la quota superava l’80%. Questi numeri mostrano una diffusione ormai significativa, ma non descrivono un’integrazione uniforme: l’uso combinato di AI, cloud e analisi dei big data rimane concentrato nelle imprese grandi e nei settori ad alta intensità di conoscenza.
Per le aziende più piccole, la disponibilità di strumenti non risolve automaticamente i problemi di competenze, protezione dei dati, incertezza normativa, costo di implementazione e integrazione con i sistemi esistenti. Il rapporto osserva che queste barriere agiscono insieme.
Un’impresa può provare un assistente generativo con poca spesa, ma integrare l’AI nelle decisioni operative richiede dati utilizzabili, processi ridisegnati, controlli e persone capaci di valutare gli output. La distanza tra sperimentazione e adozione produttiva resta quindi il punto da misurare.
L’AI generativa è ormai quotidiana, ma i divari sono marcati
Tra le persone di 16-74 anni, il 37% ha usato strumenti di AI generativa nel 2025. L’uso è più frequente per attività private (30%) che per lavoro (19%) o istruzione formale (11%); le categorie possono sovrapporsi. La tecnologia entra dunque nella vita quotidiana prima ancora di diventare uno strumento professionale sistematico. Giovani, persone con istruzione più elevata e redditi maggiori la utilizzano più spesso.
La distanza tra generazioni è particolarmente ampia. L’adozione raggiunge il 68% tra i 16-24enni e il 14% fra i 55-74enni. Tra gli over 55, il 43% dichiara di non aver bisogno di AI; il 12% non possiede le competenze necessarie e il 9% non conosce la tecnologia.
Questi dati suggeriscono che l’accesso non dipende soltanto dalla disponibilità di connessione: contano familiarità, fiducia, utilità percepita e progettazione accessibile.
Reti migliori, ma il divario territoriale resiste
Il compute si appoggia a connettività affidabile e accessibile. L’OECD rileva che tra il 2020 e il 2025 le sottoscrizioni gigabit sono cresciute di sei volte come quota della banda larga fissa; nello stesso periodo la fibra è passata dal 31% al 51% delle connessioni fisse.
I prezzi sono diminuiti nel lungo periodo: oltre la metà per i servizi mobili voce e dati e tra il 25% e il 37% per la banda larga fissa.
La media nasconde però una differenza che conta per imprese, famiglie e servizi pubblici: nel secondo trimestre 2026, le velocità broadband urbane erano mediamente superiori del 42% a quelle delle aree rurali nei Paesi OCSE.
La diffusione della fibra migliora la capacità complessiva, ma non elimina il divario di qualità dove densità abitativa e ritorno commerciale rendono più difficile investire. La trasformazione digitale dipende quindi anche da una rete che renda praticabili servizi cloud e AI fuori dai maggiori centri urbani.
Privacy, minori e anziani al centro delle politiche
La crescita degli usi porta in primo piano la protezione dei dati. L’OECD rileva un forte aumento dell’innovazione nelle tecnologie per la tutela della privacy dal 2015, con AI generativa e blockchain tra i motori recenti della ricerca. Queste tecnologie possono rendere possibile l’analisi di dati sensibili limitando l’esposizione delle informazioni, ma la loro diffusione operativa è ancora frenata da ostacoli tecnici e organizzativi.
Nei Paesi crescono linee guida, sandbox regolatorie e finanziamenti alla ricerca.
Per gli adulti più anziani, i servizi digitali possono facilitare l’autonomia e l’accesso alle informazioni, ma la minore adozione dell’AI rischia di ridurre i benefici disponibili.
Il rapporto indica tre leve:
- migliorare le competenze,
- rendere più visibili i casi d’uso utili
- progettare servizi pubblici accessibili.
Se la digitalizzazione sposta online procedure essenziali, la formazione e l’accessibilità determinano se una tecnologia amplia le possibilità o crea un ulteriore ostacolo.
La misura del progresso cambia
L’Outlook OECD 2026 descrive un’economia digitale che ha superato la fase dell’accesso di base. La domanda si sposta su qualità e resilienza delle reti, disponibilità del compute, capacità delle imprese di integrare l’AI e possibilità per i cittadini di usare servizi digitali in modo sicuro. Gli indicatori mostrano avanzamenti rapidi, ma anche differenze persistenti: tra città e aree rurali, tra grandi e piccole imprese, tra giovani e anziani.
Per governi e imprese, il risultato pratico è che la sola diffusione tecnologica non basta a misurare la trasformazione. Servono indicatori che seguano chi riesce a usare le tecnologie, con quale qualità di accesso e con quali effetti su produttività, servizi e benessere.


Partecipa alla community