


Anthropic ha cominciato a dimostrare che vendere intelligenza artificiale può produrre un utile operativo. Il problema, adesso, è sostenere quel risultato mentre si impegna a comprare potenza di calcolo per centinaia di miliardi di dollari. È la lezione più importante del prospetto per la quotazione depositato il 26 ottobre 2026: dietro gli 80,7 miliardi di perdita netta del primo semestre c’è un’attività molto più vicina al pareggio di quanto suggerisca quel numero. Ma la crescita futura dovrà pagare infrastrutture prenotate con anni di anticipo, spesso senza possibilità di cancellare i contratti.
Per chi compra Claude o costruisce applicazioni sui suoi modelli, la solidità del fornitore dipende quindi da due tempi diversi: quello degli incassi, legato all’uso effettivo dei clienti, e quello dei pagamenti promessi ai fornitori di calcolo. Il prospetto dell’IPO Anthropic permette finalmente di osservare questa distanza. La società punta al Nasdaq con il simbolo ANT; numero delle azioni offerte e intervallo di prezzo non sono ancora determinati.
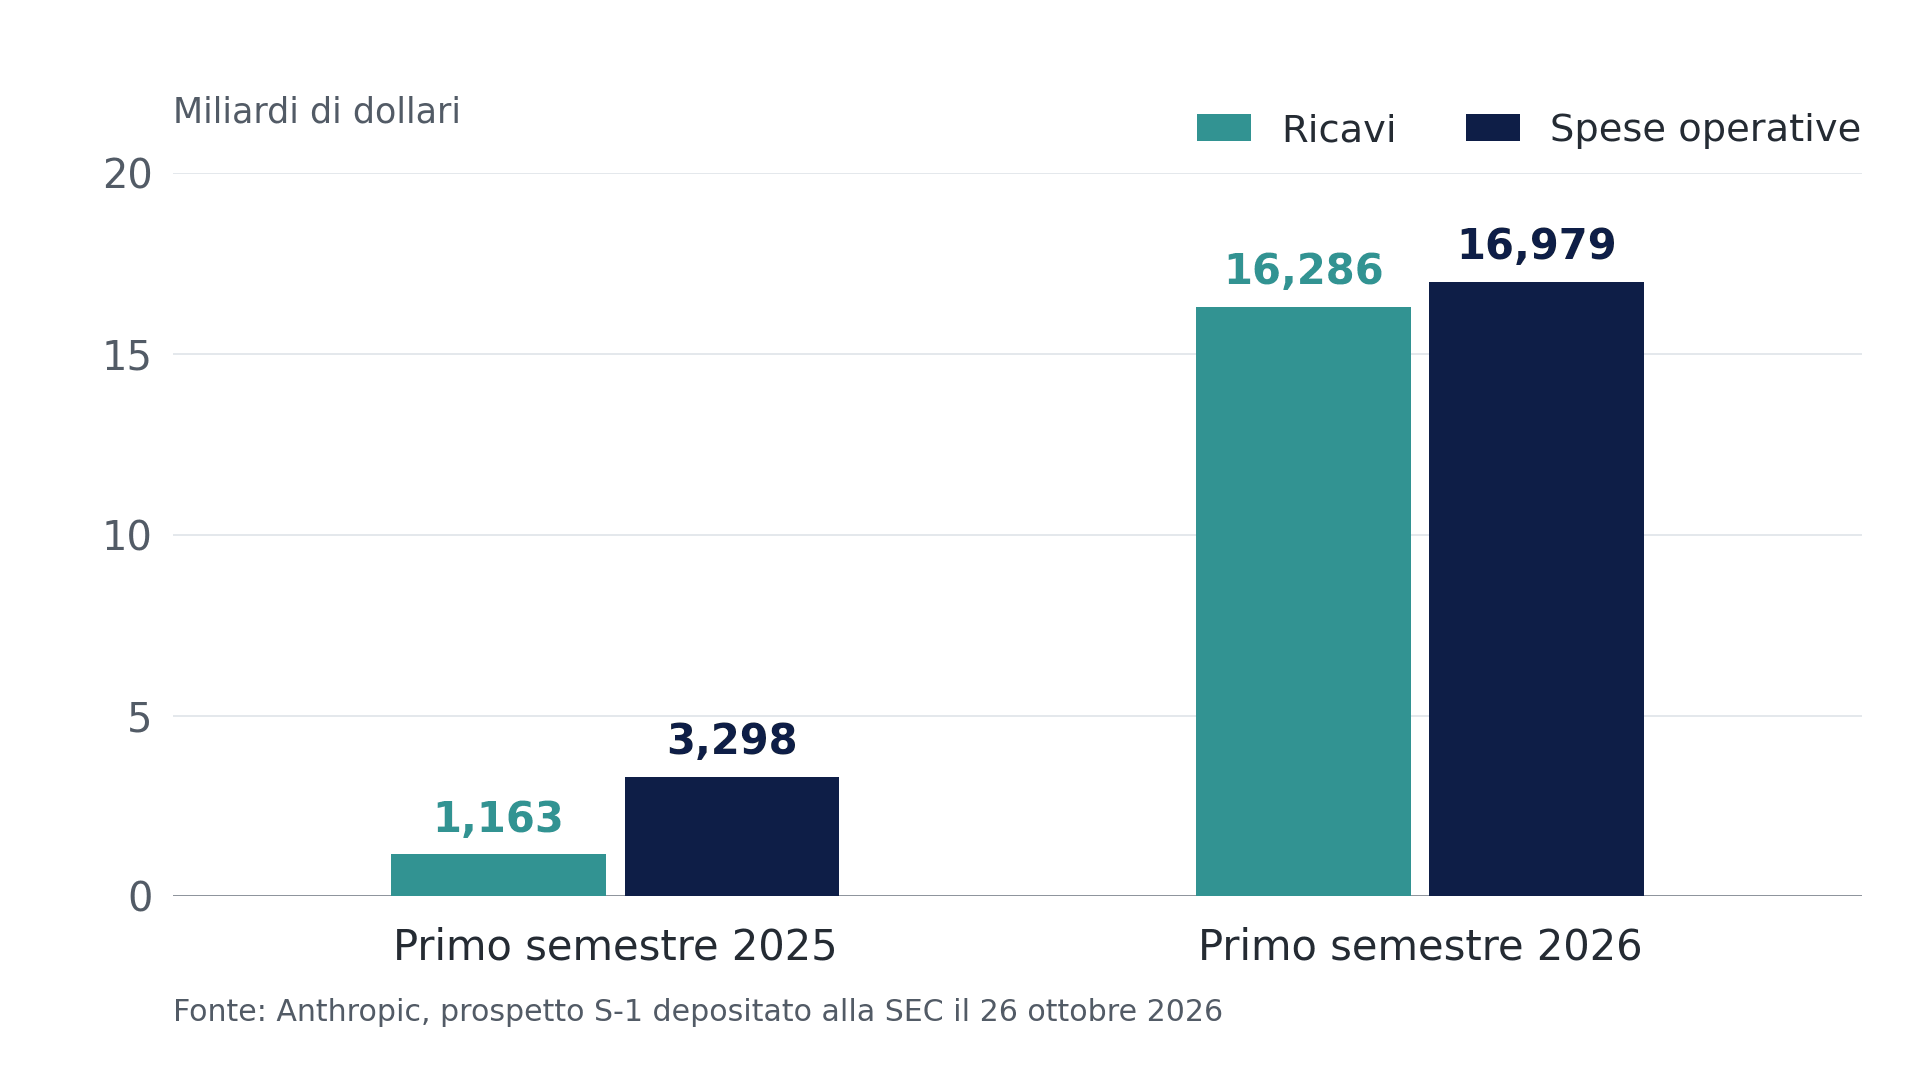
Il primo semestre mostra quanto velocemente sia cambiata la scala del business. I ricavi sono saliti da 1,163 a 16,286 miliardi di dollari rispetto allo stesso periodo del 2025, circa quattordici volte tanto. Le spese operative sono cresciute da 3,298 a 16,979 miliardi: un aumento enorme, ma molto più lento delle vendite. La perdita operativa si è così ridotta da 2,135 miliardi a 693 milioni.
La fotografia semestrale nasconde un passaggio ancora più significativo. Dopo una perdita operativa di 1,667 miliardi nel primo trimestre, nel secondo Anthropic ha registrato 974 milioni di utile operativo su 11,555 miliardi di ricavi. Il margine è circa l’8%. È un trimestre positivo secondo i criteri contabili ordinari, prima di ricorrere alle misure “rettificate” che escludono alcune spese: un primo riscontro concreto alla possibilità di far crescere le vendite più rapidamente dei costi.
Indice degli argomenti:
Perdita netta, risultato operativo e cassa: tre misure diverse
Per capire perché questo risultato conviva con una perdita netta tanto elevata bisogna seguire il conto economico oltre l’attività operativa. Nel semestre pesano 72,388 miliardi di variazioni del valore di titoli convertibili, passività derivate e accordi per future assegnazioni di capitale. I finanziamenti convertibili possono trasformarsi in azioni; quando cresce la valutazione di Anthropic, aumenta anche il valore di alcuni diritti concessi ai finanziatori. La rivalutazione delle passività viene registrata come onere, pur senza rappresentare un pagamento di pari importo effettuato nel semestre.
Quella voce spiega gran parte della perdita netta, ma non tutta: il conto comprende anche 8,757 miliardi di altri oneri netti, oltre agli interessi attivi e alle imposte. Sottrarre soltanto la rivalutazione e chiamare il resto “perdita operativa” produrrebbe quindi un risultato sbagliato. Per valutare l’attività industriale, il dato pertinente resta quello dichiarato dalla società: meno 693 milioni nel semestre e più 974 milioni nel secondo trimestre.
La cassa offre un’altra misura della distanza fra risultato contabile e denaro disponibile. Al 30 giugno Anthropic aveva 112,389 miliardi in disponibilità liquide e mezzi equivalenti, più 19,262 miliardi di investimenti a breve termine: circa 131,7 miliardi complessivi. Nel semestre il flusso di cassa operativo è stato positivo per 3,929 miliardi. Anche questo valore va letto insieme ai tempi di incasso e pagamento: l’aumento dei debiti verso fornitori e altre passività, così come i ricavi incassati in anticipo, contribuisce al flusso del periodo.
Il vincolo industriale dietro gli impegni di calcolo
Una riserva così grande permette di finanziare l’espansione, ma per capire quanto sia impegnativa occorre guardare a che cosa Anthropic sta comprando. Nel primo semestre il calcolo e le infrastrutture sono costati 8,945 miliardi, contro 2,334 miliardi un anno prima. Sono risorse necessarie sia per sviluppare i modelli sia per farli rispondere alle richieste dei clienti. La società dichiara di distribuire i carichi fra chip diversi — Trainium di Amazon, TPU di Google e GPU di Nvidia e AMD — e di spostare la capacità fra attività secondo il rendimento atteso.
Questa flessibilità tecnica aiuta a usare meglio le macchine; sul piano finanziario, però, una parte della capacità va prenotata molto prima che arrivino gli ordini. Il New York Times calcola fino a 807 miliardi di dollari sommando diversi contratti del prospetto. Il Wall Street Journal distingue oltre 475 miliardi di accordi per capacità di calcolo e un perimetro superiore a 750 miliardi includendo il leasing di chip. Sono aggregazioni con perimetri e condizioni differenti: per capire l’esposizione conta soprattutto quali pagamenti restano dovuti se la domanda rallenta.
L’accordo con Amazon rende concreto questo rischio: almeno 110 miliardi fra maggio 2026 e aprile 2036, indipendentemente dall’utilizzo effettivo, con pagamento della differenza se la spesa resta sotto l’impegno, salvo gli aggiustamenti e le eccezioni previsti. Gli accordi con SpaceXAI arrivano invece fino a 120,5 miliardi entro il 2029, ma dopo i periodi iniziali non cancellabili, che terminano rispettivamente a gennaio e marzo 2027, ciascuna parte può recedere con 90 giorni di preavviso. Trattare entrambe le cifre come un debito immediato e irrevocabile cancellerebbe una differenza essenziale.
Due contratti, due esposizioni diverse
| Fornitore | Importo e periodo | Condizione rilevante |
|---|---|---|
| Amazon | Almeno 110 miliardi di dollari, maggio 2026–aprile 2036 | Impegno indipendente dall’utilizzo; non cancellabile salvo violazione sostanziale non sanata da Amazon, con aggiustamenti ed eccezioni contrattuali |
| SpaceXAI | Fino a 120,5 miliardi di dollari, accordi fino al 2029 | Recesso con 90 giorni di preavviso dopo i periodi iniziali non cancellabili, in scadenza a gennaio e marzo 2027 |
Fonte: Anthropic, prospetto S-1 del 26 ottobre 2026, impegni contrattuali
L’altro lato di questi impegni è la prevedibilità dei ricavi. Nei nove mesi al 30 settembre cinque clienti hanno generato circa il 25% delle vendite, pur senza che uno solo superasse il 10%. Molti grandi clienti non hanno contratti di lungo periodo oppure hanno scadenze vicine e possono ridurre, o in alcuni casi interrompere, la spesa. Il rischio industriale sta proprio nell’incastro: capacità già acquistata da pagare anche quando un cliente usa meno Claude.
La crescita dei clienti e il potere dei canali cloud
La domanda, intanto, si è estesa a una base aziendale consistente. Al 30 settembre oltre 11.900 clienti generavano almeno 100mila dollari di ricavi ciascuno nei dodici mesi precedenti; oltre 1.900 superavano il milione e circa 250 i dieci milioni. Sono soglie cumulative, non tre gruppi da sommare. La loro crescita documenta contratti e consumi di dimensione aziendale; la concentrazione dei ricavi ricorda però quanto pesino ancora alcune decisioni di acquisto.
Per raggiungere queste imprese Anthropic dipende anche da intermediari che le vendono infrastruttura. Nel primo semestre il 48% dei ricavi è passato attraverso i marketplace dei fornitori cloud. Questi canali fatturano ai clienti, incassano e trasferiscono gli importi al laboratorio al netto delle commissioni applicabili. Una modifica nei rapporti commerciali può quindi incidere insieme sull’accesso ai modelli, sulla distribuzione e sui costi: la diversificazione dei chip non elimina automaticamente la dipendenza commerciale dalle piattaforme.
Mantenere quella domanda richiede che Claude produca benefici sufficienti a giustificarne l’uso continuativo. Qui va collocata la cifra più ambiziosa del prospetto: oltre 40mila miliardi di dollari di valore economico attribuito da Anthropic al lavoro della conoscenza nel mondo nel 2025. È la base della sua tesi sull’opportunità dell’AI, non una previsione di vendite di modelli. Per trasformarne una parte in ricavi servono applicazioni adottate, attività svolte bene e clienti disposti a pagare. Il valore di un lavoro migliorato dall’AI non coincide con il prezzo che un’impresa spenderà per il software.
Sicurezza e governance entrano nel conto economico
Più questi sistemi entrano nei processi aziendali, più il loro valore dipende anche dalle conseguenze degli errori. Il prospetto dedica 94 pagine ai fattori di rischio e descrive, fra gli scenari possibili, sistemi che eludono i controlli o producono comportamenti manipolativi, compresi quelli osservati in test. Non è la cronaca di una catastrofe già avvenuta: è il riconoscimento che autonomia, uso improprio e vulnerabilità possono generare danni, contenziosi e perdita di fiducia. Anthropic avverte che protezioni contrattuali e assicurazioni potrebbero non coprire l’intera esposizione.
Su questo terreno c’è già un atto concreto da considerare. La società dichiara che nell’ottobre 2026 la Federal Trade Commission le ha notificato una richiesta formale di informazioni nell’ambito dei suoi poteri investigativi civili, relativa a tutela dei consumatori, dati personali, privacy e sicurezza dei prodotti. Non è un accertamento di violazione. Può però comportare costi e, a seconda degli esiti, cambiamenti nella progettazione, nei test o nel rilascio dei sistemi. Per un’impresa cliente, dunque, affidabilità e condizioni contrattuali sono parte della valutazione economica, insieme alle prestazioni del modello.
La possibilità che sicurezza e crescita entrino in tensione porta infine a chi decide. L’apertura al mercato non trasferirà agli azionisti ordinari il controllo della società. Attraverso l’unica azione di classe T, il Long-Term Benefit Trust avrà in generale il potere di nominare e rimuovere la maggioranza del consiglio. La singola azione di classe F, detenuta dalla Founder LLC dei sette cofondatori, attribuirà il 50,1% dei voti sulle materie sottoposte in generale agli azionisti, compresa la scelta degli amministratori diversi da quelli di classe T.
I sette sono Dario Amodei, amministratore delegato, Daniela Amodei, presidente, Jack Clark, Tom Brown, Jared Kaplan, Sam McCandlish e Christopher Olah. Il disegno separa partecipazione economica e potere: chi comprerà azioni potrà beneficiare della crescita, ma avrà un’influenza limitata sulle scelte che la determinano. La struttura è pensata per preservare la missione di beneficio pubblico e l’indirizzo dei fondatori anche dopo la quotazione; gli investitori dovranno valutarne gli effetti quando si tratterà di scegliere quanto spendere, quali rischi accettare e quando rilasciare nuovi modelli.
Il prospetto offre così una prova iniziale della redditività operativa dell’AI e rende visibile il prezzo necessario per tentare di mantenerla. Per le imprese che integrano Claude, la conseguenza pratica è valutare il fornitore su tre elementi collegati: capacità di servire la domanda, continuità economica degli investimenti e responsabilità nell’uso dei sistemi. Il prossimo banco di prova per Anthropic sarà trasformare il trimestre positivo in risultati ripetibili, mentre arrivano a scadenza impegni di infrastruttura molto più lunghi dei contratti di molti clienti.


Partecipa alla community