


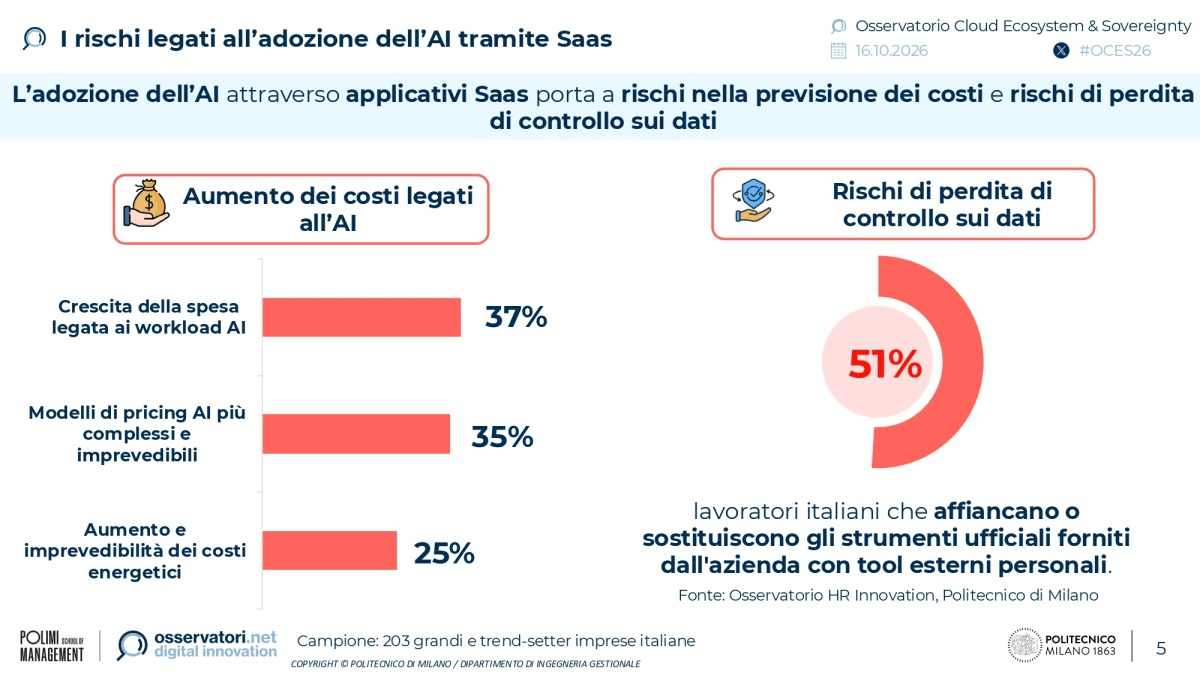
Il mercato cloud italiano raggiunge 9,48 miliardi di euro nel 2026, con una crescita del 17% rispetto all’anno precedente. A sostenere la spesa sono soprattutto l’intelligenza artificiale e la cybersecurity, ma l’espansione mette le imprese davanti a una scelta: utilizzare i servizi dei grandi fornitori internazionali oppure costruire architetture che consentano maggiore controllo su dati, costi e applicazioni.
Secondo la ricerca dell’Osservatorio Cloud Ecosystem & Sovereignty della School of Management del Politecnico di Milano, presentata il 16 ottobre al convegno “Cloud & Sovereignty: l’ecosistema digitale europeo tra ambizioni e realtà”, questa scelta riguarda direttamente la capacità delle aziende di governare l’adozione dell’AI.
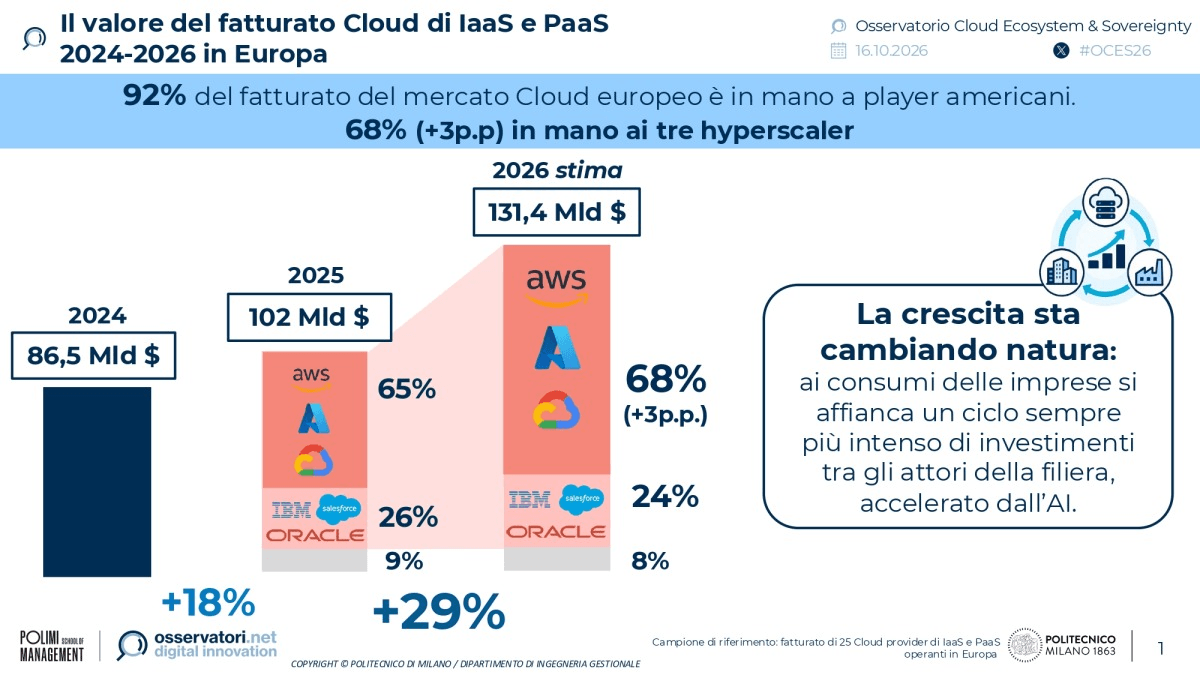
Il dato più significativo arriva dall’Europa: il 92% del mercato cloud è nelle mani di provider statunitensi. Una dipendenza che pesa sulle prospettive dell’intelligenza artificiale, perché modelli, piattaforme e capacità di calcolo vengono spesso acquistati dagli stessi operatori che gestiscono l’infrastruttura.
Indice degli argomenti:
L’intelligenza artificiale alimenta la crescita del cloud italiano
La componente principale della spesa nazionale è il Public & Hybrid Cloud, che vale 6,8 miliardi di euro, in aumento del 17%. Al suo interno, l’Infrastructure as a Service raggiunge circa 3 miliardi (+14%) e rappresenta il 44% del comparto. Macchine virtuali, continuità operativa e ripristino dopo gli incidenti rimangono servizi fondamentali per le aziende, anche quando l’obiettivo è introdurre applicazioni basate sull’AI.
Il Software as a Service cresce più rapidamente: 2,6 miliardi di euro e un incremento del 20%. La domanda riguarda gli strumenti di sicurezza informatica e le applicazioni con funzionalità di intelligenza artificiale già integrate. Per le organizzazioni significa accedere a nuovi servizi senza dover addestrare modelli o realizzare un’infrastruttura dedicata. La velocità di adozione, tuttavia, non garantisce automaticamente il controllo su come vengono trattate le informazioni aziendali.
Il SaaS porta l’AI nelle imprese, insieme allo shadow AI
Il SaaS è il modello prevalente per utilizzare applicazioni di intelligenza artificiale: lo sceglie il 52% delle grandi imprese intervistate e il 46% delle grandissime. Assistenti digitali, strumenti per la produttività e funzioni automatizzate possono essere attivati con procedure relativamente semplici, spesso direttamente dai reparti aziendali.
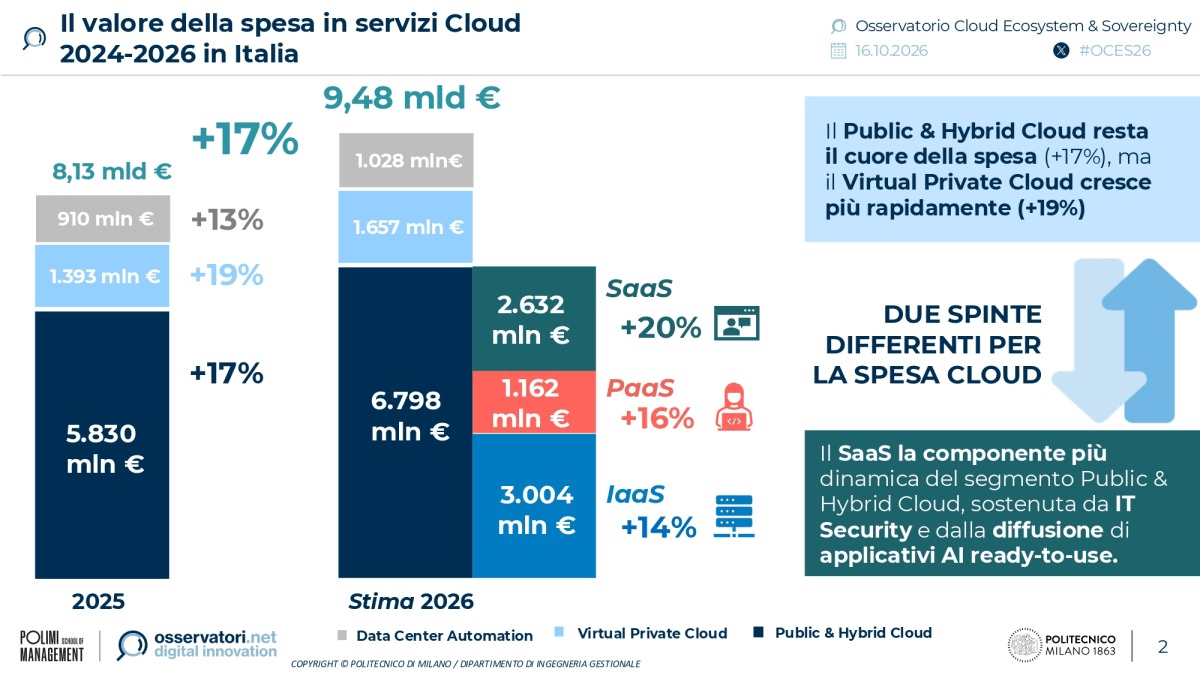
Questa accessibilità crea problemi di governo. Quando i dipendenti utilizzano strumenti senza una valutazione della direzione informatica, l’organizzazione può perdere visibilità sui dati inviati ai servizi esterni e sulle condizioni contrattuali applicate. È il fenomeno definito shadow AI.
A ciò si aggiungono i costi delle licenze e dell’utilizzo, che possono aumentare con il numero di utenti e la frequenza delle richieste. Le imprese devono quindi affiancare alla sperimentazione regole di accesso, classificazione dei dati e verifiche sulle spese.
Piattaforme AI personalizzate e infrastrutture ibride
Le organizzazioni più grandi stanno ampliando le opzioni tecnologiche. Secondo l’Osservatorio, il 21% delle grandissime imprese utilizza servizi Platform as a Service per sviluppare applicazioni AI personalizzate. Il comparto PaaS, che comprende anche strumenti di sviluppo, API, analisi dei dati e servizi gestiti, raggiunge 1,2 miliardi di euro, con una crescita del 16%.
Il 9% delle grandissime imprese adotta invece architetture ibride per l’intelligenza artificiale. In questo modello, un’organizzazione può utilizzare il cloud pubblico durante lo sviluppo e trasferire alcuni carichi di lavoro su risorse private nella fase di esercizio. La scelta dipende dai requisiti tecnici, dalla sensibilità dei dati e dalla prevedibilità dei consumi.
Non tutti i modelli o i servizi possono essere trasferiti senza modifiche: la compatibilità delle piattaforme e le licenze impongono una valutazione preventiva.
Il Private cloud cresce per governare i costi dell’AI
La ricerca registra un aumento del 19% del Private cloud, superiore alla crescita complessiva del mercato. A spingere gli investimenti sono la volontà di controllare direttamente i carichi critici e la necessità di evitare spese difficili da prevedere.
Il prezzo a consumo del cloud pubblico permette di avviare progetti senza acquistare immediatamente server e acceleratori. Quando un’applicazione AI viene utilizzata in modo continuativo, però, il costo delle elaborazioni può diventare rilevante. Un’infrastruttura privata può offrire maggiore prevedibilità nei casi in cui i volumi siano stabili e le risorse vengano sfruttate con continuità.
Non esiste una soluzione economicamente migliore per ogni utilizzo. L’hardware dedicato richiede investimenti iniziali, personale qualificato, manutenzione ed energia. La convenienza deve essere calcolata considerando il ciclo di vita dell’applicazione, la capacità necessaria e gli eventuali trasferimenti dei dati.
Cybersecurity e normative incidono sulle scelte tecnologiche
La crescita dei servizi cloud dedicati alla sicurezza risponde alla diffusione delle minacce e agli obblighi previsti dalla normativa Nis2. Per il settore finanziario pesano anche i requisiti del regolamento Dora, relativi alla resilienza operativa digitale e alla gestione dei fornitori tecnologici.
Per i responsabili informatici, sicurezza e intelligenza artificiale sono quindi decisioni collegate. Un’applicazione AI può trattare documenti interni, informazioni sui clienti e dati operativi: occorre stabilire chi vi accede, dove vengono conservati gli input e quali controlli siano disponibili. La scelta fra piattaforme pubbliche, private e ibride incide anche sulla possibilità di verificare incidenti e ripristinare i servizi.
In Europa gli hyperscaler concentrano il mercato
Il fatturato dei provider cloud sul mercato europeo, secondo le elaborazioni dell’Osservatorio, raggiunge 131,4 miliardi di dollari nel 2026, con una crescita del 29%. I tre maggiori operatori, Aws, Microsoft e Google, raccolgono il 68% del mercato. Considerando tutti i provider statunitensi, la quota arriva al 92%.
Il confronto con il +17% italiano richiede cautela: la stima europea misura i ricavi dei fornitori, comprese transazioni all’interno della filiera digitale, mentre quella italiana riguarda la spesa sostenuta dalle organizzazioni utilizzatrici. L’accelerazione degli investimenti nella capacità di calcolo destinata all’AI non coincide quindi necessariamente con una crescita equivalente delle applicazioni effettivamente acquistate dalle imprese.
L’analisi degli investimenti e delle operazioni societarie di 47 grandi operatori mostra inoltre oltre 105 miliardi di dollari concentrati nella filiera dell’AI. Più del 90% del capitale investito dagli operatori nordamericani rimane in Nord America.
La sovranità digitale non coincide con il luogo dei dati
Il dominio dei fornitori extraeuropei rende centrale la capacità di scegliere dove eseguire le applicazioni e sotto quale controllo. Eppure il 70% delle grandi e grandissime imprese italiane intervistate associa la sovranità digitale quasi esclusivamente alla localizzazione fisica dei dati.
Conservare informazioni in un data center europeo è una misura importante, ma non esaurisce il problema. Contano anche la giurisdizione applicabile al fornitore, gli strumenti di amministrazione dell’infrastruttura, la disponibilità delle chiavi di cifratura e la possibilità di continuare a operare se cambiano le condizioni commerciali o geopolitiche.
Per un sistema di intelligenza artificiale la dipendenza può estendersi alle API, ai modelli e alle procedure di elaborazione. Anche se i dati rimangono in Europa, sostituire un fornitore può richiedere modifiche sostanziali al software.
Le imprese cercano alternative, ma l’open source resta marginale
La concentrazione emerge negli acquisti: il 78% della spesa IaaS e PaaS delle imprese analizzate va ai grandi operatori americani. La quota sale all’86% nelle grandissime organizzazioni e si ferma al 74% nelle grandi.
Una parte delle aziende sta modificando le strategie. Il 63% delle grandissime imprese dichiara di avere avviato iniziative per rafforzare l’autonomia tecnologica; tra le grandi la quota è del 55%. Le misure comprendono la valutazione di provider europei e la progettazione di applicazioni trasferibili tra ambienti diversi.
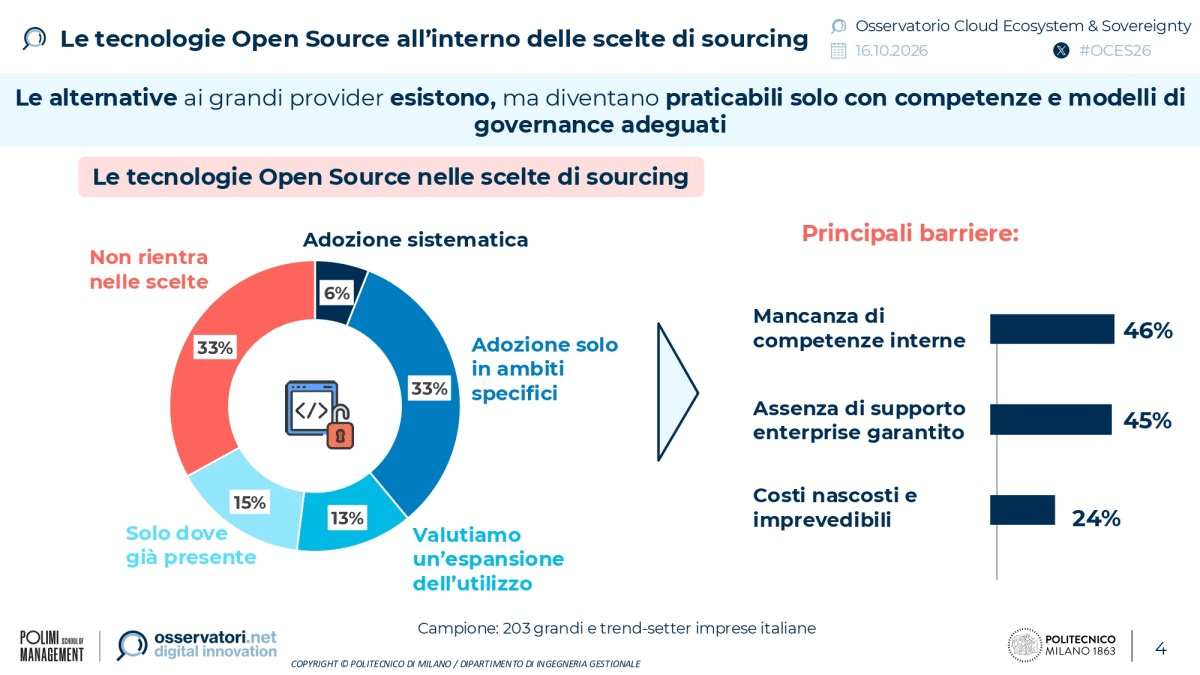
Rimane limitato il ruolo dell’open source: lo indica come priorità strategica soltanto il 2% delle grandissime imprese e il 7% delle grandi. Le difficoltà principali riguardano il supporto professionale e le competenze necessarie per gestire i sistemi. Il codice aperto, da solo, non elimina la dipendenza da hardware, servizi cloud o soggetti incaricati della manutenzione.
La risposta europea fra investimenti e nuove regole
I grandi provider americani stanno adattando la propria offerta alle richieste europee. Il 15 gennaio 2026 Aws ha annunciato la disponibilità generale della European Sovereign Cloud, con una prima regione in Germania e investimenti previsti superiori a 7,8 miliardi di euro. La soluzione promette separazione fisica e logica dalle altre regioni, ma la valutazione della sovranità richiede comunque di considerare governance societaria, contratti e dipendenze tecnologiche.
Anche l’Unione europea cerca di rafforzare le proprie capacità. Il 3 giugno 2026 la Commissione ha presentato la proposta di Cloud and AI Development Act, orientata a infrastrutture, innovazione e autonomia. Il Data Act prevede inoltre misure per facilitare il passaggio fra fornitori cloud, con la rimozione degli oneri di switching dal 12 gennaio 2027.
Le nuove regole possono ridurre gli ostacoli commerciali, ma la disponibilità di alternative dipende dagli investimenti in data center, software, competenze e filiere industriali.
L’autonomia dell’AI passa dalla libertà di cambiare fornitore
L’espansione del cloud italiano mostra quanto velocemente l’intelligenza artificiale stia entrando nei sistemi aziendali. Le imprese ottengono servizi più accessibili, ma delegano a un numero ristretto di operatori una parte crescente della capacità di calcolo e delle piattaforme necessarie a sviluppare applicazioni.
La priorità industriale, quindi, non coincide necessariamente con l’abbandono dei fornitori statunitensi. Conta la possibilità di confrontare offerte, conoscere i costi effettivi, proteggere le informazioni e sostituire componenti senza interrompere le attività.
Per le aziende italiane sarà questa capacità operativa, più della semplice collocazione geografica dei server, a misurare la sovranità digitale nell’adozione dell’AI. Le decisioni di oggi condizioneranno la possibilità di adottare modelli diversi senza ricostruire interi sistemi informativi.




Partecipa alla community